猜你想问
这份报告的核心内容是什么?
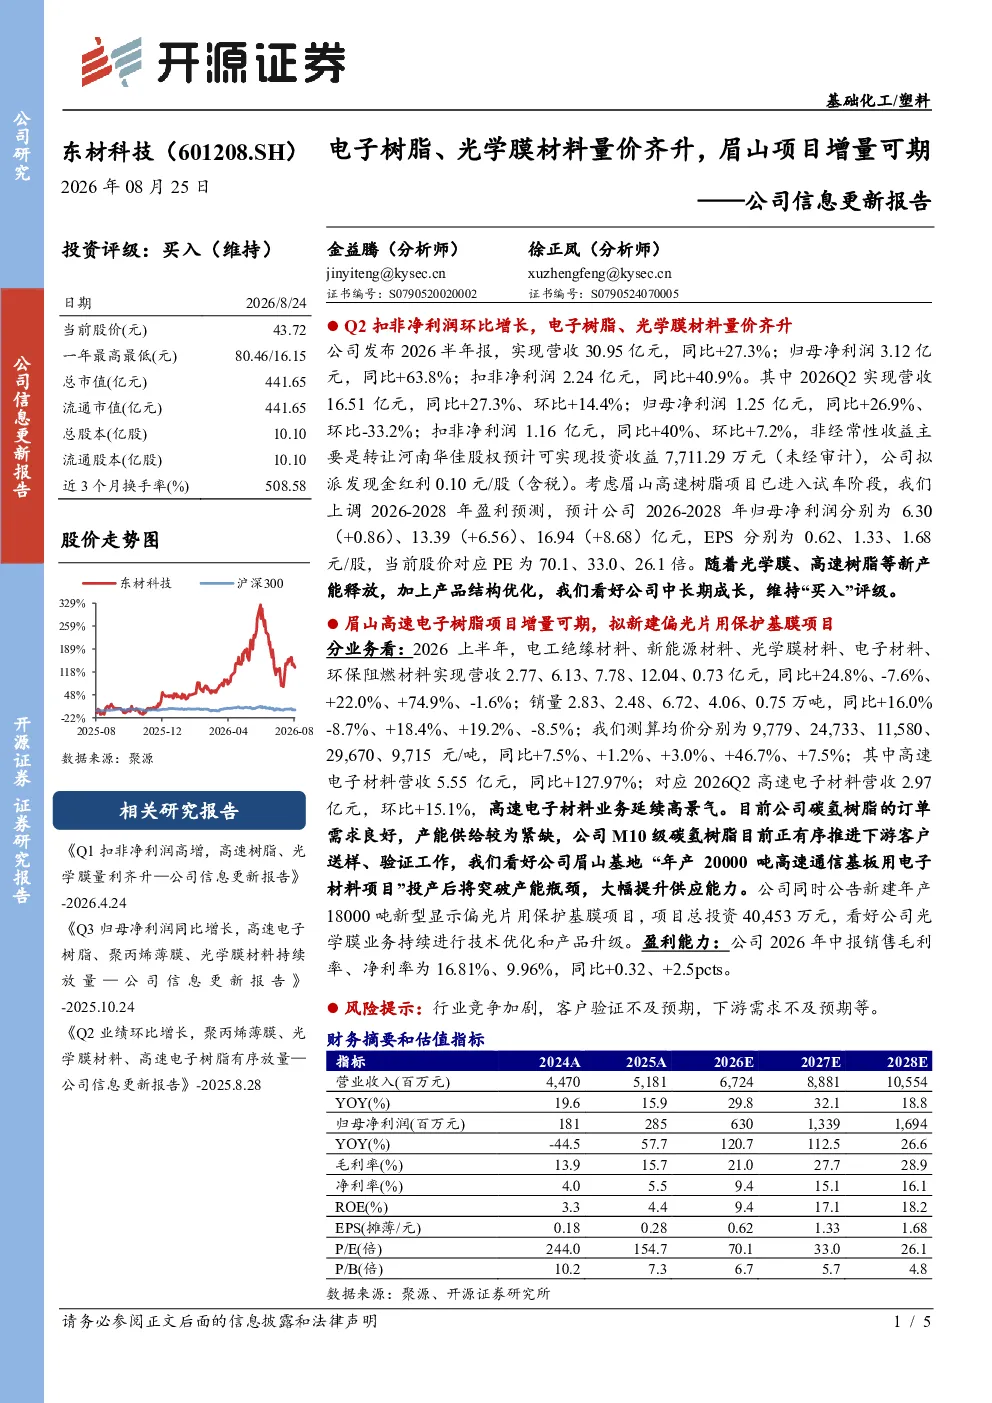
本报告指出公司2026年上半年业绩显著提升,扣非净利润环比增长,主要得益于电子树脂和光学膜材料销量、价格双重提升。眉山高速电子树脂项目已进入试车阶段,将推动公司中长期发展。报告详细分析了各业务板块营收及销量同比变化,显示电子材料板块增长迅猛,光学膜材料也实现22%的销量增长。销售均价普遍提升,毛利率和净利率同比改善,为业绩增长提供支撑。
电子树脂和光学膜材料行业发展趋势如何?
从行业角度看,电子树脂和光学膜材料需求持续旺盛,尤其在5G、新能源汽车、显示面板等领域应用广泛。随着技术进步,材料性能不断提升,高端产品替代趋势明显。企业通过技术创新和产能扩张,有望在市场竞争中获得优势。本报告关注到公司电子树脂业务增长迅猛,眉山项目投产后将显著提升产能,符合行业发展趋势。
报告重点分析了哪些方向?
报告重点分析了公司业绩增长驱动因素,特别是电子树脂和光学膜材料的量价齐升效应。同时,详细解读了眉山高速电子树脂项目的进展及其对公司中长期战略的意义。各业务板块的营收、销量、价格变化数据也得到充分展示,帮助投资者理解公司业务结构变化和盈利能力提升路径。此外,报告还评估了公司未来几年的盈利预测和投资评级。
当前市场对电子材料板块的判断是什么?
当前市场对电子材料板块整体持积极态度,主要关注企业在5G、新能源汽车等新兴领域的布局和产能扩张能力。电子树脂和光学膜材料作为关键元器件,其需求与下游产业发展紧密相关。本报告显示,公司电子材料业务增长强劲,且通过眉山项目等资本开支,有望突破产能瓶颈,提升市场供应能力,符合行业对龙头企业产能扩张的期待。
报告中提到了哪些风险因素?
报告提示了行业竞争加剧可能带来的市场份额压力,以及客户验证周期延长或不及预期的风险。此外,下游需求波动也可能影响公司业绩表现。具体到公司层面,眉山项目能否按计划达产并实现预期效益存在不确定性。这些风险因素需要投资者关注,并在投资决策中充分考虑。
你可能感兴趣
东材科技电子树脂光学膜材料量价齐升眉山项目增量可期
未知机构2026-08-25
公司信息更新报告:Q1业绩高增,先进电子材料及电池材料量价齐升
开源证券2025-04-18
公司信息更新报告:Q1扣非净利润高增,高速树脂、光学膜量利齐升
建筑建材开源证券2026-04-24
公司信息更新报告Q2业绩同环比高增,高频高速树脂量价齐升,拟发可转债投资新能源电池材料产业化项目
开源证券2025-08-18
公司信息更新报告:扣非净利润持续改善,电子树脂和光学膜放量可期
建筑建材开源证券2023-10-20
公司信息更新报告:Q3业绩同比增长,高频高速树脂量价齐升,合成树脂、生物质产品运营稳健
开源证券2025-10-30
PCB景气度持续走高产业升级带动电子材料量价齐升20250925
未知机构2025-09-25
浙商电子AI驱动PCB升级CCL上游材料量价齐升AI算力
未知机构2026-03-12
公司信息更新报告:蛋氨酸量价齐升助力Q1业绩显著改善,在建项目有序释放驱动中长期成长
医药生物开源证券2024-04-30
浙商电子AI驱动PCB升级CCL上游材料量价齐升物理极限
未知机构2026-04-14