猜你想问
钧达股份最新业绩表现如何?
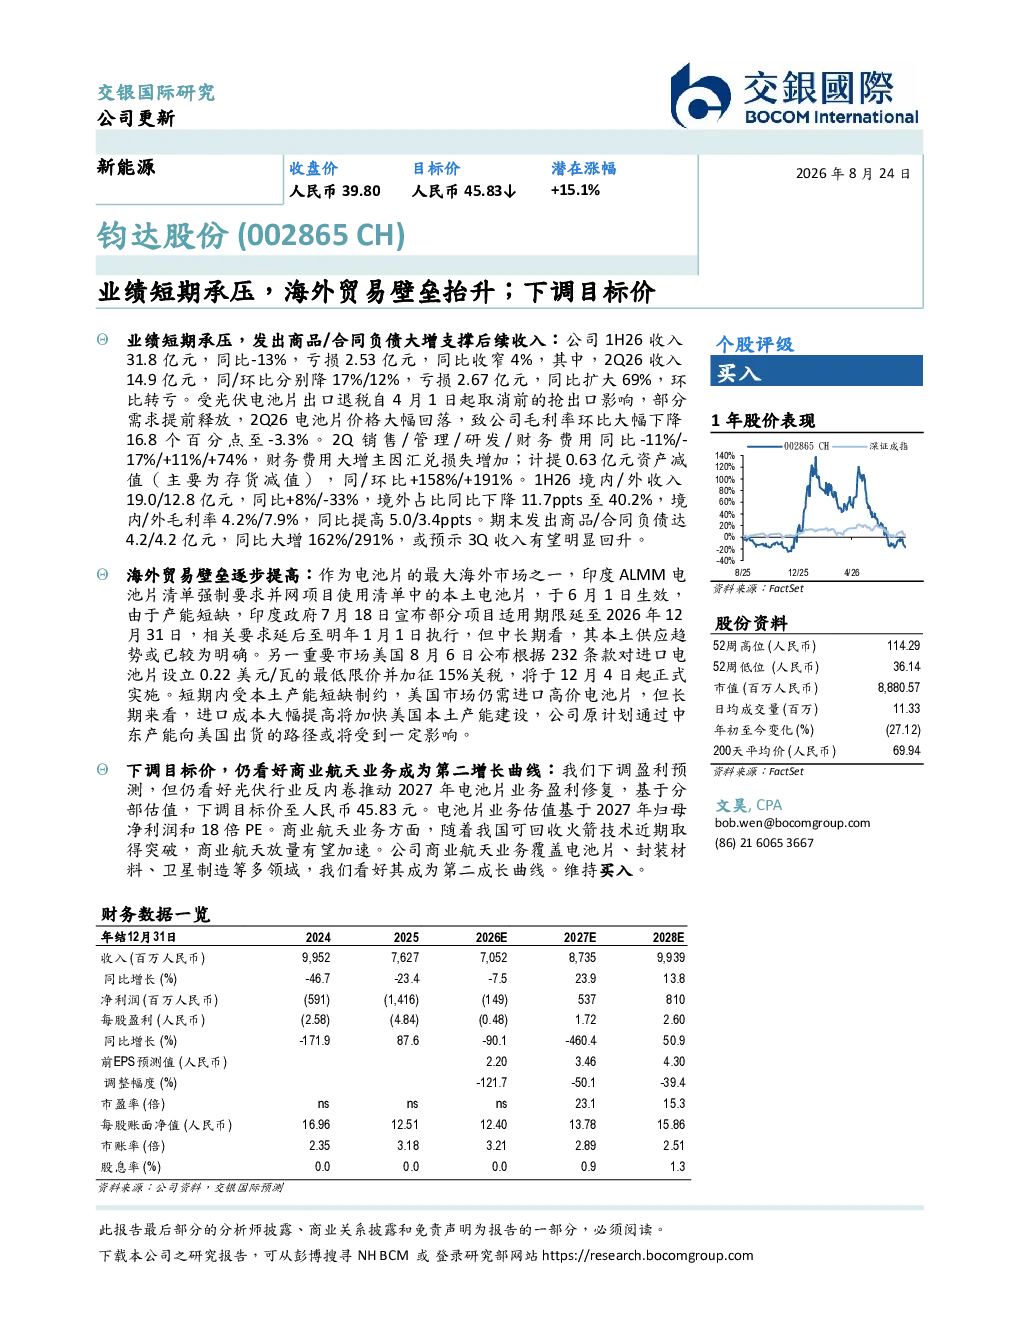
钧达股份1H26业绩短期承压,主要受光伏电池片出口退税取消前的抢出口影响,导致2Q26收入和毛利率大幅下滑。公司1H26收入31.8亿元,同比-13%,亏损2.53亿元,同比收窄4%。2Q26收入14.9亿元,同比降17%,环比降12%,亏损2.67亿元,同比扩大69%。毛利率环比降16.8个百分点至-3.3%。但发出商品/合同负债达4.2亿元,同比大增162%,或预示3Q收入回升。境外收入占比40.2%,受海外贸易壁垒影响较大。
光伏行业发展趋势如何?
光伏行业面临海外贸易壁垒抬升的风险,印度和美国分别推出电池片本土化要求和最低限价政策,长期将影响公司出口业务。但报告仍看好光伏行业反内卷推动2027年电池片业务盈利修复,行业长期发展前景向好。公司商业航天业务有望成为第二增长曲线,但当前业绩受光伏业务短期波动影响较大。
报告重点分析了哪些方面?
报告重点分析了钧达股份受出口退税取消影响的短期业绩承压情况,以及印度和美国贸易壁垒带来的长期风险。同时关注公司发出商品/合同负债大增可能带来的3Q收入回升,并分析了公司光伏电池片业务和商业航天业务的未来发展方向。报告下调目标价至45.83元,维持买入评级。
当前市场对钧达股份的判断是什么?
当前市场关注钧达股份业绩短期下滑和海外贸易壁垒带来的风险,但同时也关注公司发出商品/合同负债大增可能带来的收入回升。市场对光伏行业长期发展前景仍持乐观态度,并看好公司商业航天业务的潜力。公司当前面临挑战与机遇并存。
报告提示了哪些风险?
报告提示的主要风险是海外贸易壁垒抬升,印度和美国分别推出电池片本土化要求和最低限价政策,将长期影响公司出口业务。此外,光伏行业竞争加剧也可能对公司盈利能力造成压力。公司需关注国际贸易环境变化,并积极拓展多元化市场。
你可能感兴趣
3Q24承压,创新管线BD潜力大但短期业绩不确定性仍高,下调目标价
交银国际2024-11-18
4Q25业绩预览:短期业绩承压,下调盈利预测和目标价
交银国际2026-01-12
短期盈利承压,品类完善+海外拓展助力长期业绩抬升
交通运输国盛证券2023-05-03
短期经营或将承压,下调目标价
国泰君安证券2020-04-15
对收入保持乐观,但短期利润率承压;下调目标价,维持“买入”
浦银国际2023-08-15
3季度业绩预览:游戏持续承压,长期不确定性增加,下调目标价
交银国际2023-10-25
业绩不及预期,2 季度利润或仍将承压;下调目标价
交银国际2025-05-28
4Q25盈利短期承压,海外高毛利放量在即:上调目标价
交银国际2026-03-30
万华化学2024年三季报点评:检修叠加成本抬升致业绩短期承压,看好公司长期成长性
基础化工中泰证券2024-10-31
纺织服装行业海外运动公司最新财报跟踪:利润承压库存高企,业绩指引普遍下调
纺织服装国泰君安证券2022-11-15