猜你想问
紫金矿业2026半年报核心内容是什么?
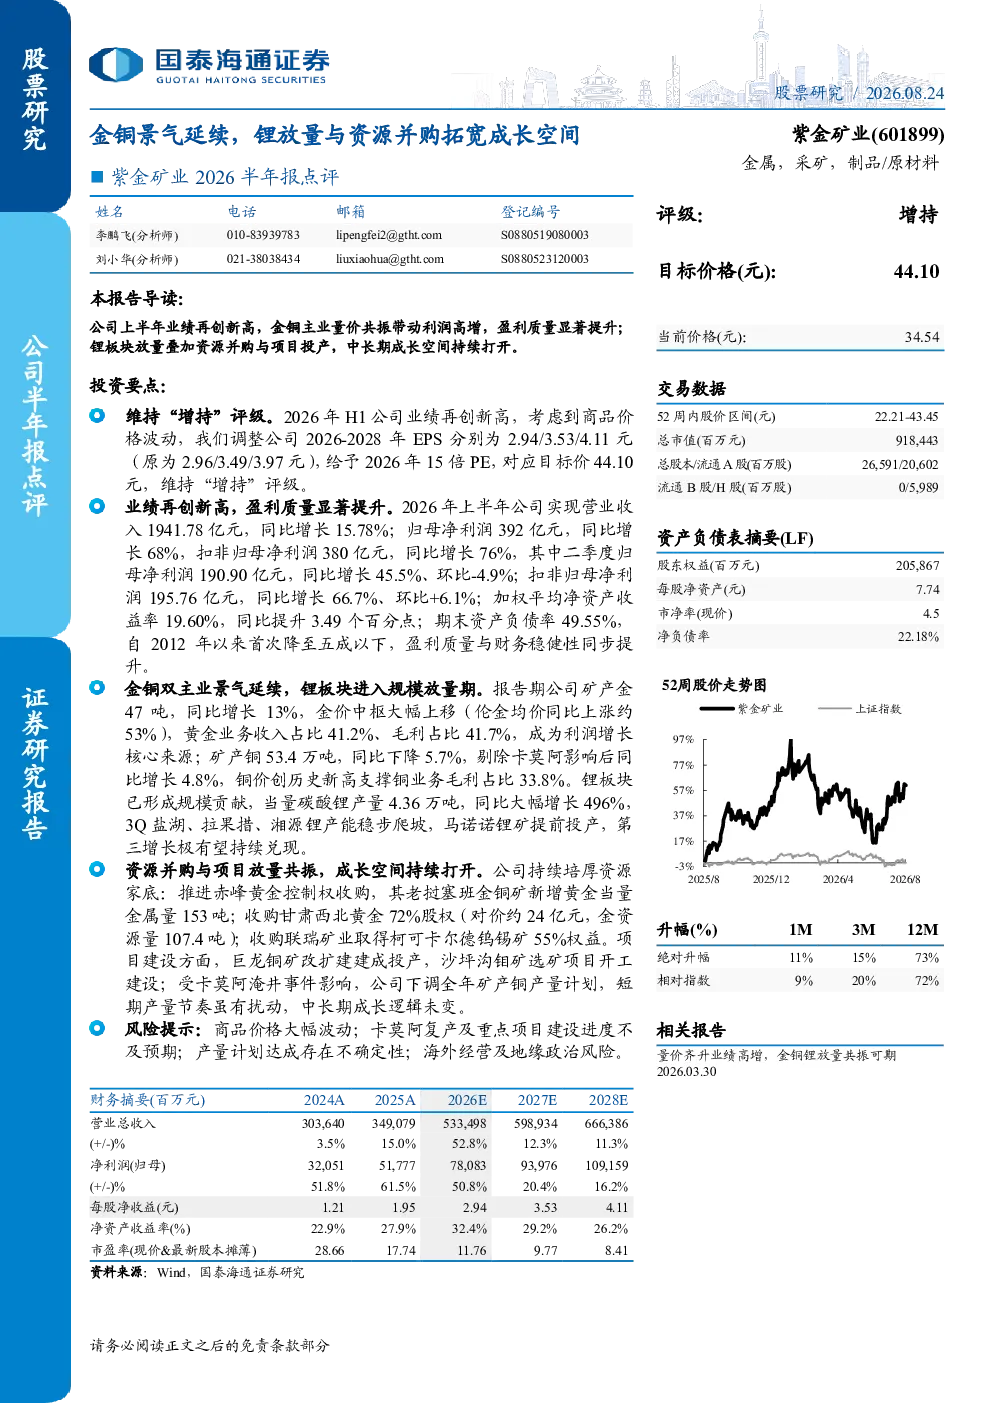
紫金矿业2026上半年业绩再创新高,金铜主业量价共振带动利润高增,盈利质量显著提升。黄金业务收入占比41.2%,毛利占比41.7%,金价中枢大幅上移;铜业务铜价创历史新高,毛利占比33.8%。锂板块形成规模贡献,当量碳酸锂产量同比增长496%,马诺诺锂矿提前投产。公司积极推进资源并购与项目建设,中长期成长空间持续打开。
金铜锂赛道行业发展趋势如何?
金铜锂赛道行业发展趋势向好。黄金金价中枢持续上移,铜价创历史新高,锂需求持续旺盛。紫金矿业在金铜锂领域布局完善,通过资源并购和项目投产强化竞争优势。黄金业务盈利能力提升,铜业务价格优势明显,锂业务规模效应逐步显现,行业整合加速,龙头企业优势凸显。
研报重点分析了紫金矿业的哪些方面?
研报重点分析了紫金矿业的金铜锂三大主业表现及成长空间。金铜业务方面,报告指出量价共振带动利润高增,黄金业务盈利能力显著提升,铜业务价格优势突出。锂业务方面,报告强调放量贡献,多个锂矿项目稳步推进。成长空间方面,报告关注资源并购(如赤峰黄金、甘肃西北黄金)和项目建设(如巨龙铜矿改扩建)。
当前金铜锂市场现状如何?
当前金铜锂市场现状积极。黄金价格中枢大幅上移,铜价处于历史高位,锂需求持续增长。紫金矿业的金铜业务受益于价格上涨,盈利能力显著增强。锂业务已形成规模贡献,多个项目产能稳步爬坡。行业层面,资源整合加速,龙头企业凭借技术、资金、资源优势强化市场地位。
研报提示了哪些风险?
研报提示了四方面风险:一是商品价格大幅波动,黄金、铜、锂价格存在不确定性,可能影响公司盈利;二是卡莫阿复产及重点项目建设进度不及预期,可能影响产量计划达成;三是产量计划达成存在不确定性,受资源、技术等因素制约;四是海外经营及地缘政治风险,可能影响公司国际业务发展。
你可能感兴趣
国金金属 铜 藏格矿业深度 巨龙铜矿放量 钾锂资源接续成长
未知机构2026-08-06
国金金属 铜 藏格矿业深度 巨龙铜矿放量 钾锂资源接续成长
未知机构2026-07-31
华峰化学(002064.SZ)2026年半年报点评:氨纶、己二酸景气修复,扩产并购打开成长空间
国联民生证券2026-08-02
2026半年报点评氯碱与C3C4驱动业绩修复,湿电子化学品打开成长空间
中泰证券2026-09-02
2025半年报点评:自有资源逐步放量,下半年锂涨价贡献业绩弹性
有色金属东吴证券2025-08-26
2026年半年报点评交投高景气与投资弹性共振,冲刺A+H打开成长新空间
华创证券2026-08-28
金铜持续成长,锂业开始放量
有色金属太平洋证券2026-04-26
2026年半年报点评Q2收入延续高增,湿电子化学品与电镀液打开成长空间
华创证券2026-09-01
2022年中报点评:铜金产量高增兑现业绩,锂资源航灯点亮
国泰君安证券2022-08-15
业绩持续增长,金铜锂成长动能延续
有色金属财信证券2026-08-27