猜你想问
华大智造最新研报核心内容是什么?
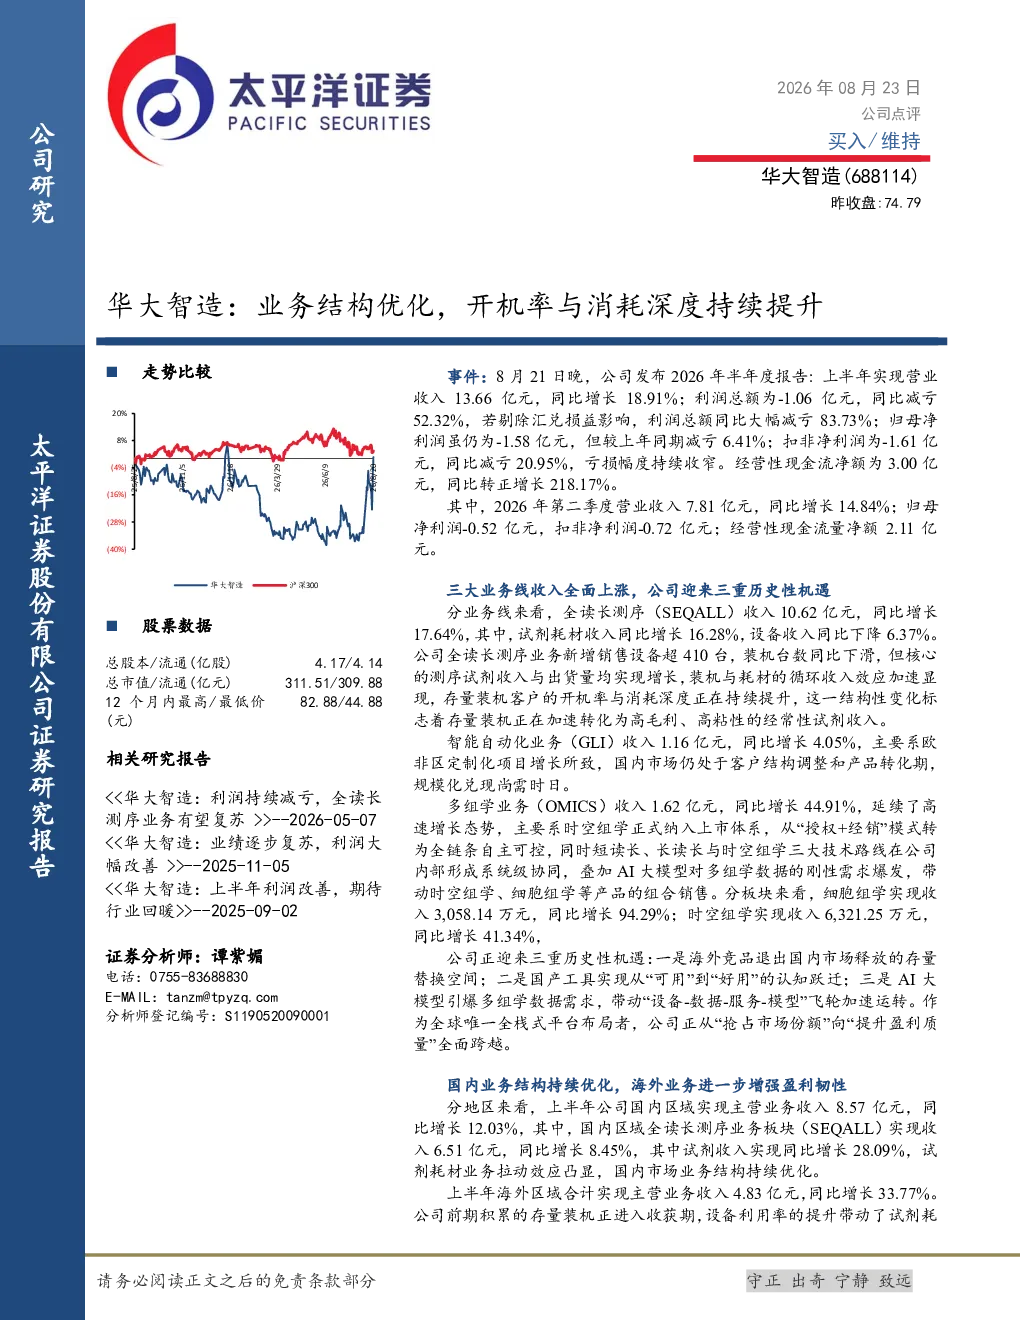
2026年上半年,华大智造实现营业收入13.66亿元,同比增长18.91%。虽然利润总额仍为-1.06亿元,但同比减亏52.32%,扣非净利润同比减亏20.95%,亏损幅度持续收窄。公司全读长测序业务收入10.62亿元,同比增长17.64%,其中试剂耗材收入增长16.28%,设备收入下滑6.37%。新增销售设备超410台,但存量装机客户开机率与消耗深度提升,加速转化为经常性试剂收入。智能自动化业务收入1.16亿元,同比增长4.05%,多组学业务收入1.62亿元,同比增长44.91%,其中时空组学转为全链条自主可控,细胞组学收入增长94.29%
基因测序赛道未来发展趋势如何?
基因测序赛道正迎来三重历史性机遇。首先,海外竞品退出国内市场释放了存量替换空间。其次,国产工具从“可用”到“好用”的认知跃迁提升了市场接受度。最后,AI大模型引爆多组学数据需求,带动“设备-数据-服务-模型”飞轮加速运转。作为全球唯一全栈式平台布局者,华大智造正从抢占市场份额转向提升盈利质量。国内市场方面,全读长测序业务试剂耗材拉动效应凸显,海外市场存量装机进入收获期,设备利用率提升带动试剂耗材收入加速转化
研报重点分析了华大智造哪些业务方向?
研报重点分析了华大智造三大业务线。全读长测序(SEQALL)业务收入10.62亿元,同比增长17.64%,试剂耗材收入增长16.28%,设备收入下滑6.37%,但存量装机客户开机率与消耗深度提升,加速转化为经常性试剂收入。智能自动化业务(GLI)收入1.16亿元,同比增长4.05%,主要系欧非区定制化项目增长,国内市场仍处于客户结构调整和产品转化期。多组学业务(OMICS)收入1.62亿元,同比增长44.91%,延续高速增长态势,时空组学转为全链条自主可控,AI大模型带动时空组学、细胞组学等产品组合销售
当前基因测序市场现状如何?
当前基因测序市场呈现积极态势。国内市场方面,华大智造2026年上半年实现主营业务收入8.57亿元,同比增长12.03%,全读长测序业务板块收入6.51亿元,同比增长8.45%,试剂收入同比增长28.09%,试剂耗材业务拉动效应凸显。海外市场方面,实现主营业务收入4.83亿元,同比增长33.77%,存量装机进入收获期,设备利用率提升带动试剂耗材收入加速转化。亚太区域收入同比增长5.12%,扭转前期下滑态势;欧非区域收入同比增长11.83%;美洲区域收入同比增长95.76%
研报提示了哪些投资风险?
研报提示了三重投资风险。一是国内市场竞争加剧的风险,随着国产替代加速,市场竞争可能进一步加剧。二是地缘政治波动的风险,国际形势的不确定性可能影响公司海外业务拓展。三是新品研发不及预期的风险,公司未来业绩增长依赖于新产品研发的顺利推进,若研发不及预期可能影响长期发展