猜你想问
皇马科技最新报告核心内容是什么?
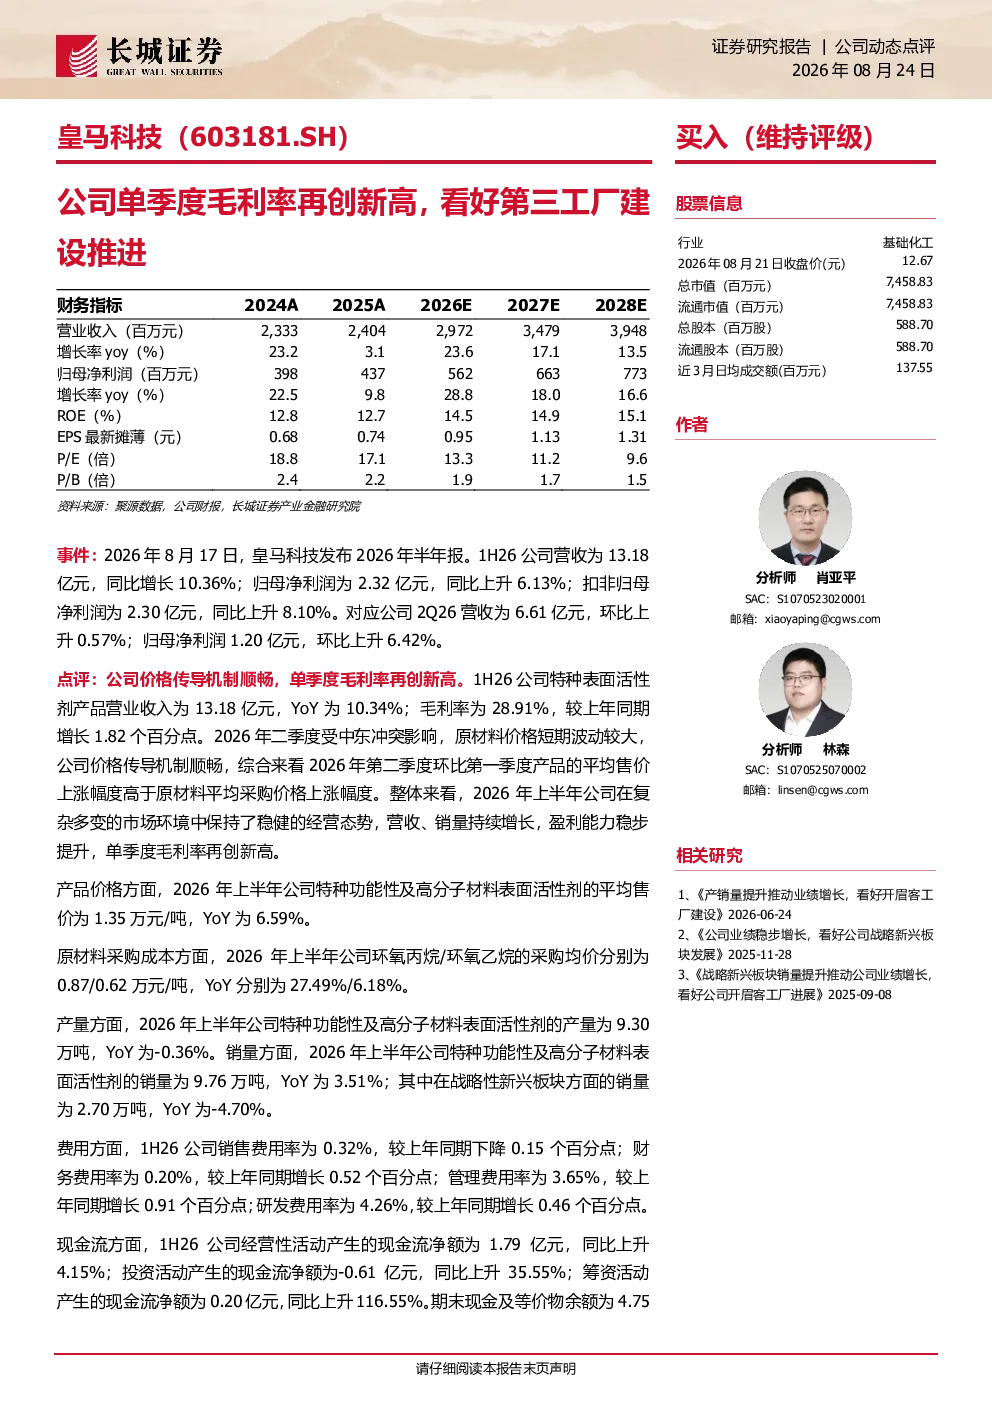
皇马科技2026年半年报显示,公司单季度毛利率再创新高,特种表面活性剂产品营收同比增长10.34%,毛利率提升1.82个百分点至28.91%。价格传导机制顺畅,二季度产品平均售价上涨幅度高于原材料采购价格上涨幅度。上半年扣非归母净利润同比增长8.10%,销售费用率下降0.15个百分点,研发费用率增长0.46个百分点。
特种表面活性剂产品市场发展趋势如何?
特种功能性及高分子材料表面活性剂平均售价YoY增长6.59%,达到1.35万元/吨。环氧丙烷/环氧乙烷采购均价YoY分别增长27.49%/6.18%,分别为0.87/0.62万元/吨。特种表面活性剂产品产量YoY下降0.36%,销量YoY增长3.51%。战略性新兴板块销量YoY下降4.70%。公司在新材料树脂、玻纤浸润、光纤涂覆、感光干膜与油墨等细分领域产品应用深度与广度提升,有望培养新利润增长点。
报告重点分析了哪些方向?
报告重点分析了公司单季度毛利率创新高及其背后的价格传导机制,特种表面活性剂产品营收和毛利率增长情况。同时关注了新兴产业板块发展,功能性新材料树脂及高端功能性电子化学品等战略性新兴产业应用板块加速培育。此外,报告还分析了第三工厂建设进展,该项目为年产33万吨高端功能新材料项目,一期厂房建设基本收尾,车间进入安装收尾阶段;二期厂房及公用工程陆续建设中。
当前市场对皇马科技有何判断?
皇马科技在特种表面活性剂领域表现突出,毛利率持续提升,产品售价上涨幅度高于原材料成本上涨幅度,显示公司较强的成本控制能力和市场定价能力。公司积极布局新兴产业板块,有望开拓新的增长点。第三工厂建设稳步推进,将为公司长远发展奠定基础。综合来看,公司在产品创新、成本控制和产业升级方面均有积极表现。
研报提示了哪些风险?
研报提示的风险包括宏观经济波动可能影响市场需求和公司业绩,安全生产问题可能带来经营风险,原材料价格波动可能影响公司盈利能力,环境保护要求提高可能增加公司运营成本,产品价格波动可能影响公司收入稳定性。这些风险因素需要投资者关注。