猜你想问
亚太股份2026年H1盈利表现如何?
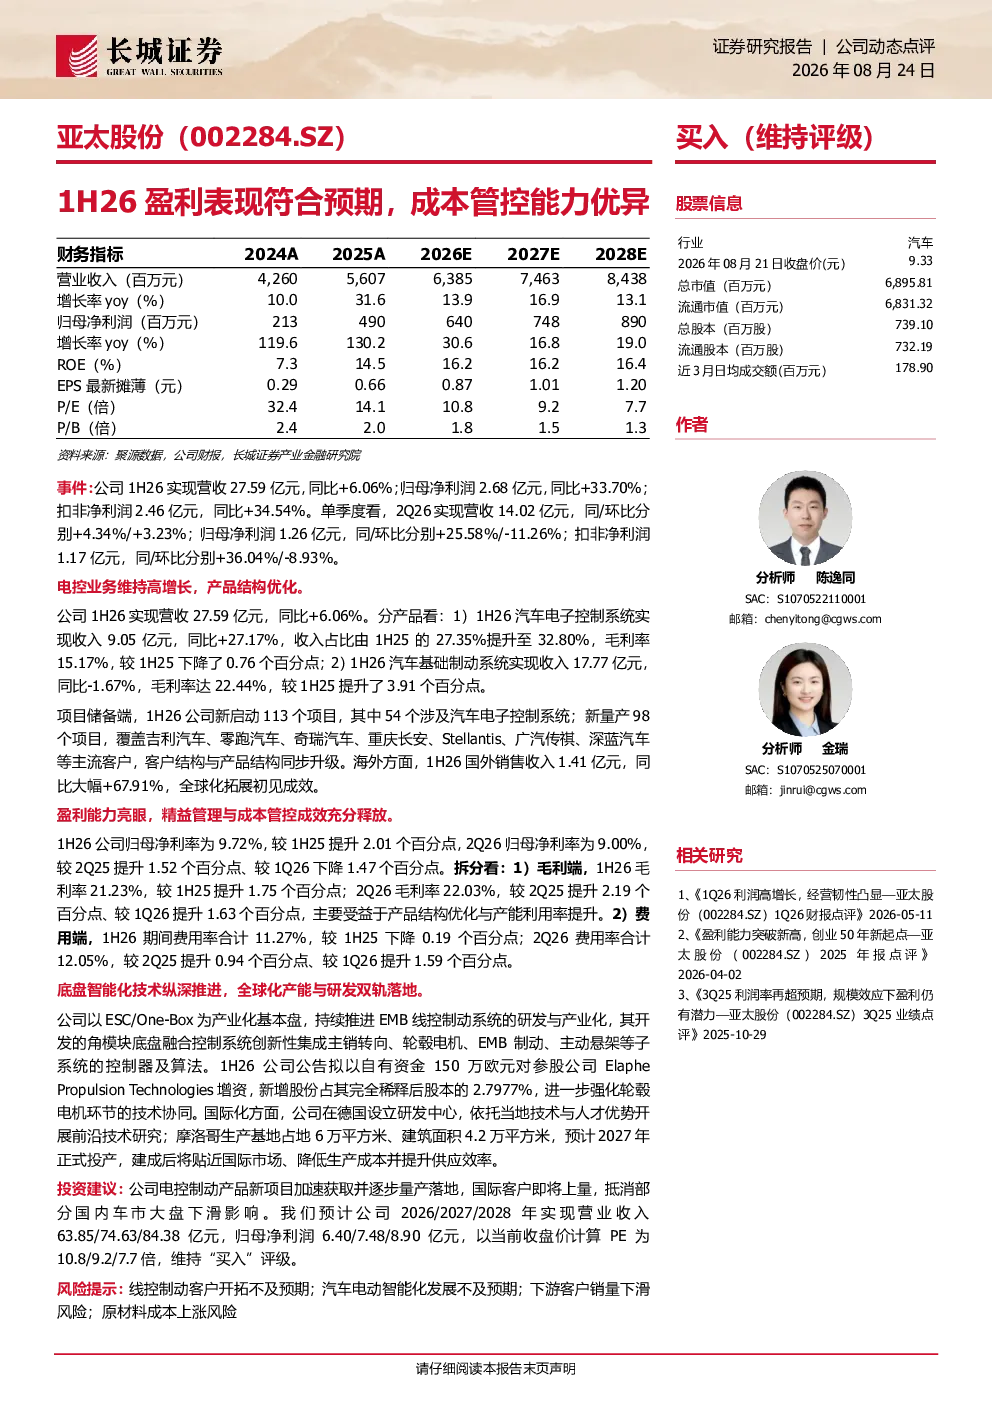
亚太股份2026年H1盈利表现符合预期,主要得益于成本管控能力优异。公司电控业务维持高增长,汽车电子控制系统收入占比提升,但毛利率有所下降;汽车基础制动系统收入略降但毛利率提升。项目储备端,新启动113个项目,新量产98个项目,覆盖主流客户,海外销售收入大幅增长。H1归母净利率提升,主要受益于产品结构优化与产能利用率提升。
亚太股份电控业务发展情况如何?
亚太股份电控业务维持高增长态势,产品结构持续优化,汽车电子控制系统收入占比提升。虽然毛利率有所下降,但整体业务发展稳健。公司在项目储备方面表现亮眼,新启动113个项目,新量产98个项目,覆盖主流客户,显示出较强的市场拓展能力。海外销售收入大幅增长,进一步增强了公司的国际化竞争力。
亚太股份底盘智能化技术进展如何?
亚太股份在底盘智能化技术方面持续推进,EMB线控制动系统研发与产业化取得进展。公司积极布局国际化产能与研发,双轨落地的战略有助于提升全球市场竞争力。这些技术进展不仅提升了公司的产品竞争力,也为未来的业务增长奠定了坚实基础。
亚太股份市场现状如何?
亚太股份在当前市场环境中表现稳健,电控业务高增长与成本管控能力优异共同推动公司盈利能力提升。公司项目储备丰富,覆盖主流客户,海外市场表现突出。底盘智能化技术的推进也为公司带来了新的增长点。整体来看,亚太股份在当前市场环境中具备较强的竞争优势。
亚太股份面临哪些风险?
亚太股份面临的主要风险包括:线控制动客户开拓不及预期,可能影响公司新业务的增长;汽车电动智能化发展不及预期,可能影响公司产品需求;下游客户销量下滑风险,可能影响公司整体收入;原材料成本上涨风险,可能压缩公司利润空间。这些风险需要公司密切关注并采取相应措施加以应对。
你可能感兴趣
亚太股份1H26盈利表现符合预期,成本管控能力优异
长城证券2026-08-24
业绩表现优异,成本管控能力卓越
兴证国际2024-09-11
点评:成本管控优异,业绩符合预期
化石能源德邦证券2024-03-20
1H26业绩:高油价侵蚀盈利,非油成本管控更进一步
交通运输国盛证券2026-08-30
全球资源并购成绩优异,成本管控能力强大
环球富盛理财2025-12-02
成本管控成效优异,承保利润超预期兑现
西部证券2023-05-03
2022年半年报点评:成本管控依然领先,盈利能力回落
建筑建材国泰君安证券2022-08-24
信达消费点评思摩尔国际业务多点开花费用管控优异促盈利小幅超预期HNB
未知机构2026-03-18
业务量持续高增长,成本管控保障盈利能力
交通运输群益证券2019-04-30
成本管控效果显著,18年净利增长32%,盈利能力稳步提升
交通运输群益证券2019-04-19