猜你想问
这份研报主要分析了什么内容?
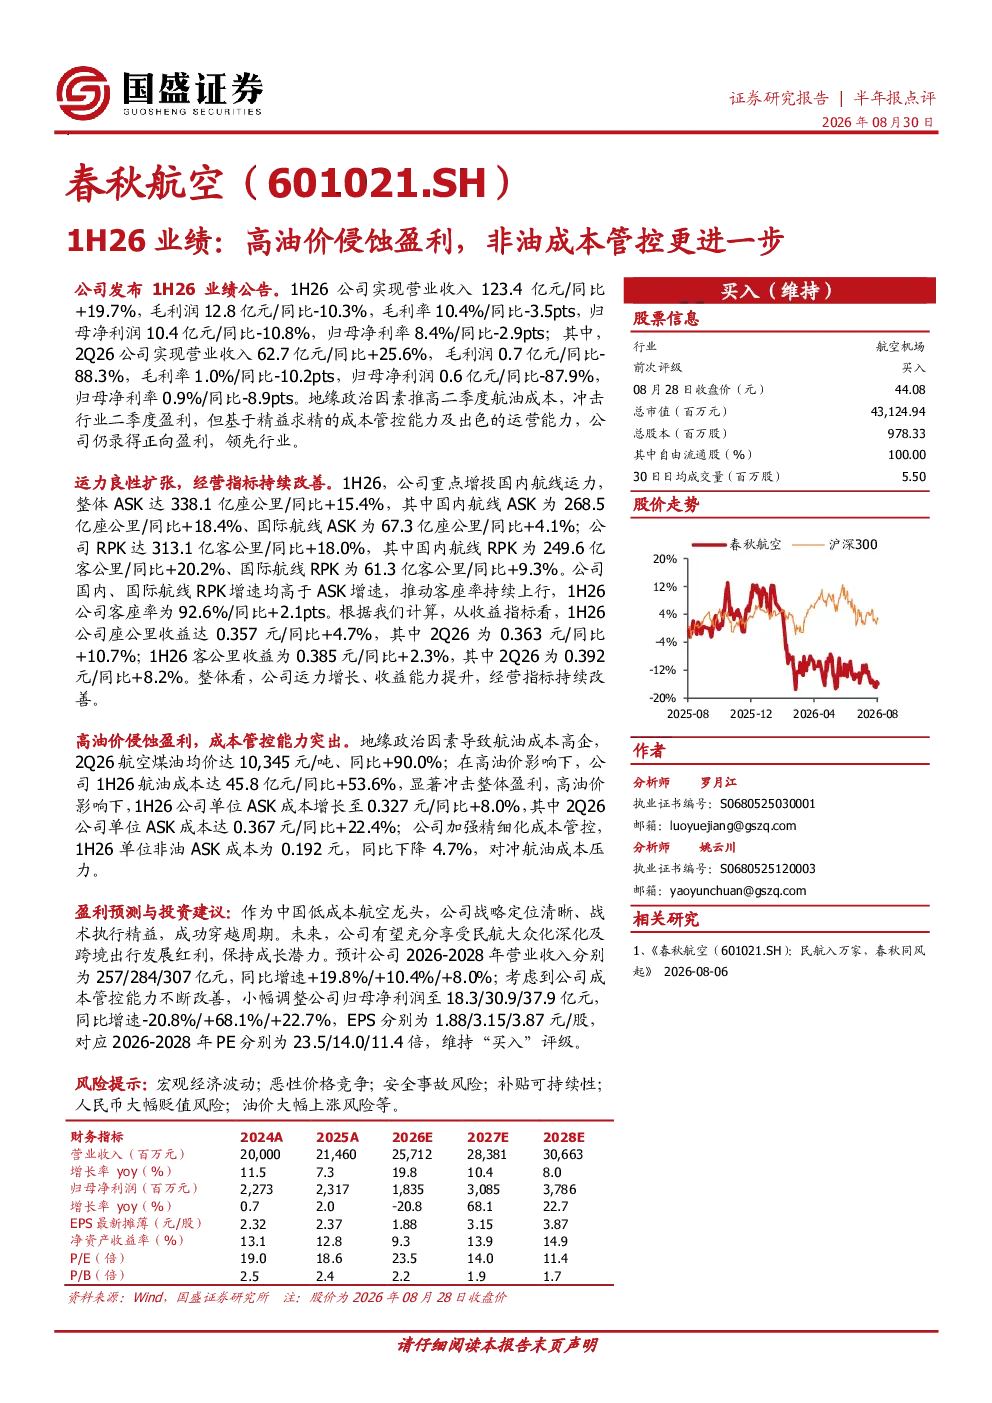
这份研报主要分析了春秋航空2026年上半年的业绩表现。报告指出,高油价对航空公司的盈利造成了显著冲击,但春秋航空通过精细化成本管控展现了较强能力。1H26公司实现营业收入123.4亿元(同比+19.7%),毛利润12.8亿元(同比-10.3%),毛利率10.4%(同比-3.5pts),归母净利润10.4亿元(同比-10.8%),归母净利率8.4%(同比-2.9pts)。其中,2Q26受地缘政治影响,航油成本大幅上涨(煤油均价同比+90.0%),导致毛利润同比骤降88.3%,但公司仍保持正向盈利,表现优于行业。报告还分析了运力与经营指标、成本管控等方面。
交通运输行业目前的发展趋势如何?
交通运输行业目前的发展趋势主要体现在运力扩张和成本管控两个方面。从运力来看,春秋航空1H26整体ASK达338.1亿座公里(同比+15.4%),其中国内航线ASK同比+18.4%,国际航线ASK同比+4.1%;RPK达313.1亿客公里(同比+18.0%),国内/国际航线RPK增速均高于ASK增速,推动客座率提升至92.6%(同比+2.1pts)。从成本管控来看,航油成本显著增加,1H26航油成本达45.8亿元(同比+53.6%),但公司通过精细化管控,非油成本单位ASK成本同比下降4.7%(0.192元),有效对冲油价压力。这些趋势表明,交通运输行业在挑战中仍保持增长,同时成本控制能力成为关键竞争因素。
研报重点分析了哪些方面?
研报重点分析了春秋航空的成本管控能力和业绩表现。报告指出,尽管高油价对盈利造成显著冲击,春秋航空通过精细化成本管控展现了较强能力。具体来看,航油成本显著增加,1H26航油成本达45.8亿元(同比+53.6%),单位ASK成本增长至0.327元(同比+8.0%),但非油成本单位ASK成本同比下降4.7%(0.192元)。此外,报告还分析了运力扩张情况,1H26整体ASK达338.1亿座公里(同比+15.4%),客座率提升至92.6%(同比+2.1pts),收益能力改善,座公里收益达0.357元(同比+4.7%),客公里收益达0.385元(同比+2.3%)。这些分析表明,春秋航空在成本控制和经营效率方面表现突出。
当前市场对交通运输行业的现状如何判断?
当前市场对交通运输行业的现状判断主要体现在运力扩张和盈利压力两个方面。从运力扩张来看,春秋航空1H26整体ASK达338.1亿座公里(同比+15.4%),国内航线ASK同比+18.4%,国际航线ASK同比+4.1%,显示行业运力持续扩张。从盈利压力来看,高油价对航空公司的盈利造成显著冲击,1H26春秋航空毛利润同比-10.3%,归母净利润同比-10.8%。尽管如此,公司仍保持正向盈利,表现优于行业,这表明行业在挑战中仍具备韧性。市场普遍认为,成本控制能力成为行业竞争的关键,低成本航空模式更具优势。
研报中提到了哪些风险提示?
研报中提到了以下风险提示:宏观经济波动可能影响航空需求;恶性价格竞争可能压缩利润空间;安全事故风险可能对品牌和运营造成负面影响;补贴可持续性存在不确定性;人民币大幅贬值可能增加财务成本;油价大幅上涨将持续对盈利造成压力。这些风险提示表明,交通运输行业虽然具有增长潜力,但仍面临多重挑战,投资者需关注这些风险因素对行业和公司的影响。