猜你想问
新特能源多晶硅业务亏损收窄的原因是什么?
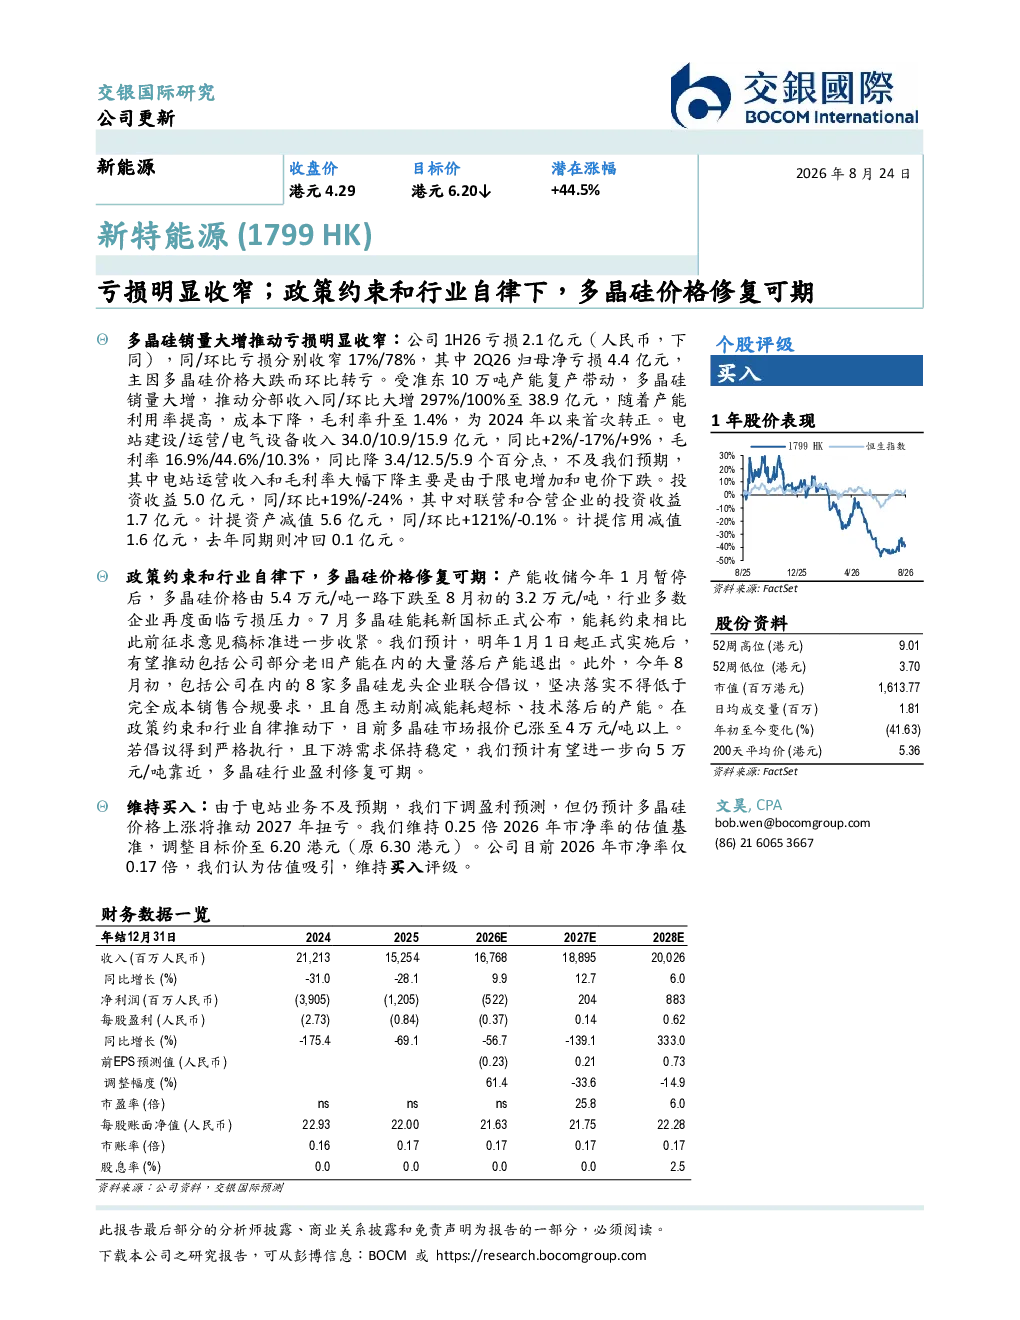
公司2026年上半年多晶硅业务亏损2.1亿元,同比收窄17%,环比收窄78%。主要原因是多晶硅销量大增推动分部收入同环比大增297%/100%至38.9亿元,毛利率升至1.4%,为2024年以来首次转正。但电站建设/运营/电气设备收入同比+2%/-17%/+9%,毛利率不及预期,其中电站运营收入和毛利率大幅下降主要是由于限电增加和电价下跌。
多晶硅行业价格修复趋势如何?
产能收储暂停后,多晶硅价格下跌,行业面临亏损压力。7月能耗新国标正式公布,标准收紧,预计将推动落后产能退出。8月初,8家龙头企业联合倡议落实不得低于完全成本销售合规要求,并削减落后产能。在政策约束和行业自律下,多晶硅市场报价已涨至4万元/吨以上,有望进一步向5万元/吨靠近,行业盈利修复可期。
研报对新特能源多晶硅业务的分析重点是什么?
研报重点分析了多晶硅业务亏损收窄的原因,包括销量大增推动收入增长和毛利率转正,同时指出电站业务收入和毛利率不及预期的问题。报告认为多晶硅价格上涨将推动2027年扭亏,并维持0.25倍2026年市净率的估值基准,调整目标价至6.20港元。
当前多晶硅市场现状如何?
当前多晶硅市场报价已涨至4万元/吨以上,但行业仍面临亏损压力。政策约束和行业自律推动市场报价上涨,预计将向5万元/吨靠近。能耗新国标收紧标准,预计将推动落后产能退出,改善市场供需关系。
研报对新特能源的风险提示有哪些?
研报指出电站业务收入和毛利率不及预期,主要是由于限电增加和电价下跌。此外,多晶硅价格波动和行业竞争加剧也可能带来风险。虽然公司多晶硅业务亏损收窄,但电站业务表现不佳,可能影响公司整体盈利能力。
你可能感兴趣
1H26业绩不及预期,磷酸铁锂有望成新增长点,政策约束下多晶硅价格修复可期
交银国际2026-09-01
多晶硅周报-政策托底亏损收窄 高库存制约价格反弹空间
华融融达期货2026-08-23
光伏行业:新销售政策要求下多晶硅价格大涨,后续产能出清可期
交银国际2025-07-28
亏损收窄,行业景气叠加政策关注下有望充分受益
农林牧渔东兴证券2021-08-31
就诊量稳健增长,Q1亏损大幅收窄修复可期
医药生物国盛证券2026-05-15
Q2环比亏损收窄,业绩修复可期
交通运输国联证券2024-09-03
Q3亏损环比收窄,疫后修复可期
交通运输国金证券2022-10-29
电气设备行业专题研究:多晶硅行业:价格向上修复,政策、行业整合和期货上市催化
电气设备东方财富2024-10-25
农林牧渔行业:政策调控下短期猪价涨幅收窄,本周鸡苗价格创新高
农林牧渔东吴证券2019-09-29