猜你想问
这份研报的核心内容是什么?
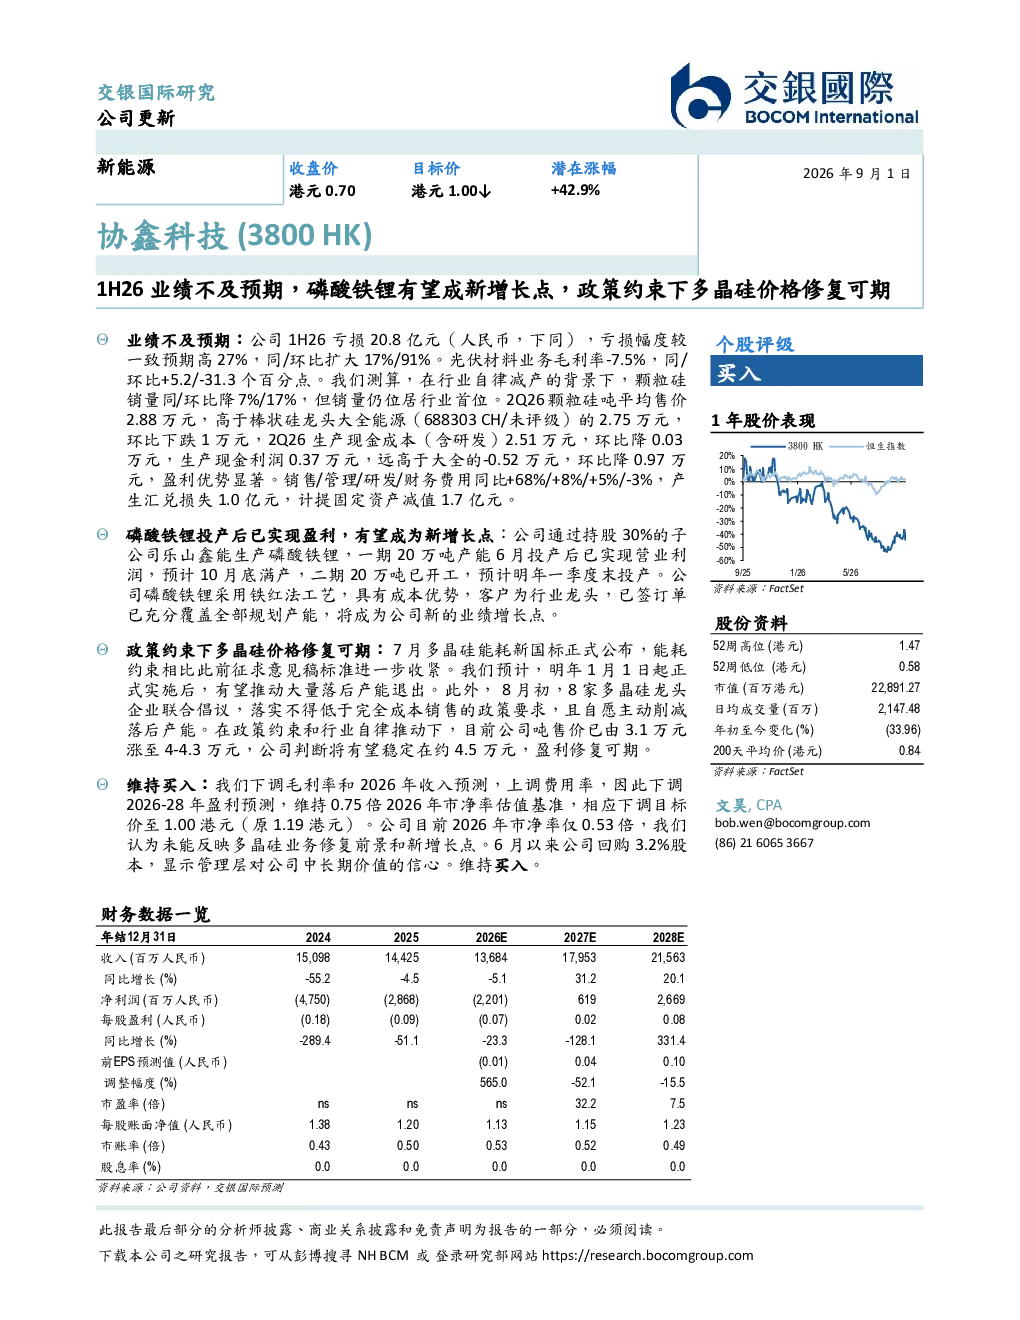
该研报分析协鑫科技2026年上半年的业绩表现,指出其亏损幅度高于预期,但磷酸铁锂和多晶硅业务存在增长潜力。磷酸铁锂子公司乐山鑫能一期产能已投产并实现盈利,多晶硅业务在政策约束下价格修复可期。报告下调了毛利率和收入预测,上调费用率,维持买入评级。
磷酸铁锂业务的发展趋势如何?
磷酸铁锂业务方面,子公司乐山鑫能一期20万吨产能已投产并实现盈利,预计10月底满产,二期已开工。铁红法工艺具有成本优势,订单充足,将成为公司新增长点。磷酸铁锂作为新能源电池关键材料,市场需求持续增长,有望推动公司业绩改善。
研报重点分析了哪些方向?
研报重点分析了协鑫科技在1H26的业绩表现,特别是磷酸铁锂业务的产能投产和盈利情况,以及多晶硅业务在政策约束下的价格修复前景。此外,报告还评估了公司费用结构、产能利用率、市场竞争地位等因素,并给出了相应的估值和评级建议。
当前多晶硅市场的现状如何?
多晶硅市场方面,政策约束和行业自律推动下,价格修复可期。新国标实施和龙头企业倡议将推动落后产能退出,市场供需关系逐步改善。协鑫科技吨售价已上涨,预计将稳定在约4.5万元,盈利修复可期。多晶硅作为光伏产业上游关键材料,价格波动受供需和成本影响较大。
研报中提示了哪些风险?
研报提示的风险包括:磷酸铁锂业务产能扩张和订单稳定性存在不确定性,多晶硅价格修复进程可能不及预期,公司费用控制压力较大,以及行业竞争加剧等因素。此外,汇率波动和固定资产减值风险也可能对公司经营产生影响。
你可能感兴趣
新特能源(1799 HK)亏损明显收窄;政策约束和行业自律下,多晶硅价格修复可期
交银国际2026-08-24
光伏行业:新销售政策要求下多晶硅价格大涨,后续产能出清可期
交银国际2025-07-28
阅文集团1H26业绩预览 短剧漫剧成新增长点
未知机构2026-07-22
财报点评:自主品牌扩张业绩达预期,健康环境有望成新增长点
家用电器东方财富2017-08-30
公司动态点评:疫情下业绩稳中有升,冷冻烘焙食品或成盈利新增长点
食品饮料长城证券2021-06-22
向新能源材料平台转型,磷酸铁锂有望成为新增长点
交银国际2026-05-19
金禾实业(002597.SZ)公司动态分析:甜味剂有望迎来价格修复,电子化学品打造新增长点
国投证券2026-07-14
水泥价格弹性显现,能耗双控下供给约束有望超预期
建筑建材国盛证券2021-09-22
2018年报点评:油气投资回暖促业绩大增,核电重启有望成新增长点
钢铁东兴证券2019-04-26