猜你想问
这份研报主要分析了什么内容?
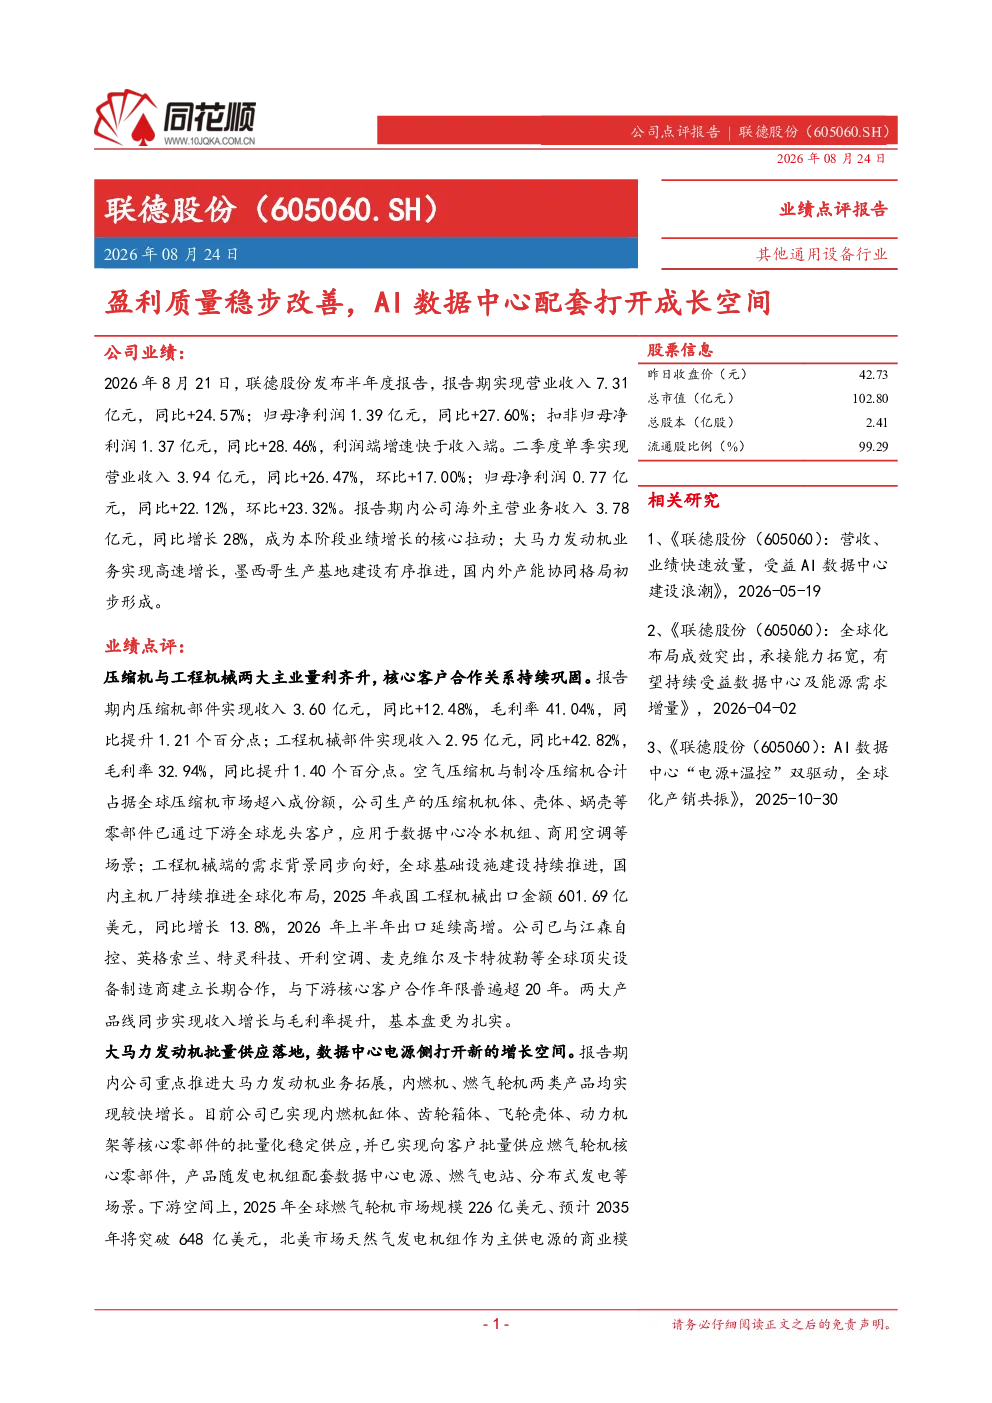
这份研报主要分析了联德股份的业绩表现和未来成长空间。报告显示,联德股份2026年半年度实现营业收入7.31亿元,同比增长24.57%;归母净利润1.39亿元,同比增长27.60%。海外业务收入3.78亿元,同比增长28%,成为业绩增长的核心拉动。公司业务涵盖压缩机与工程机械、大马力发动机等,产品应用于数据中心、商用空调等场景。报告还提到公司产能扩张有序推进,盈利能力和现金流同步改善,为未来发展提供内生资金支撑。
数据中心电源侧的增长空间在哪里?
数据中心电源侧的增长空间主要来自大马力发动机业务。联德股份的燃气轮机产品已实现向客户批量供应,配套数据中心电源场景。报告预测,2035年全球燃气轮机市场规模将突破648亿美元。此外,公司压缩机与工程机械业务也通过全球龙头客户应用于数据中心冷水机组、商用空调等,受益于全球基础设施建设和国内主机厂全球化布局。
报告重点分析了联德股份的哪些业务方向?
报告重点分析了联德股份的压缩机与工程机械业务、大马力发动机业务和海外业务。压缩机与工程机械业务实现收入3.60亿元,同比+12.48%,毛利率41.04%;大马力发动机业务实现较快增长,产品配套数据中心电源、燃气电站等场景;海外业务收入同比增长28%,北美、欧洲等重点市场订单交付顺畅,墨西哥生产基地建设进展顺利。
当前市场对数据中心相关设备的需求如何?
当前市场对数据中心相关设备的需求呈现增长态势。联德股份的产品已通过下游全球龙头客户,应用于数据中心冷水机组、商用空调等场景。全球基础设施建设持续推进,国内主机厂推进全球化布局,2025年我国工程机械出口金额预计同比增长13.8%。此外,数据中心电源侧对燃气轮机等设备的需求也随着市场规模扩大而增加。
研报提到了哪些风险因素需要注意?
研报提到了原材料价格波动风险、贸易摩擦及关税政策变动风险、汇率波动风险、客户集中风险以及海外产能建设及市场拓展不及预期风险。这些风险可能对公司业绩和未来发展产生影响。例如,原材料价格波动可能影响生产成本,贸易摩擦可能影响海外市场拓展,汇率波动可能影响财务表现,客户集中可能带来经营风险,海外产能建设及市场拓展不及预期则可能影响业务增长速度。