猜你想问
这份研报主要分析了什么内容?
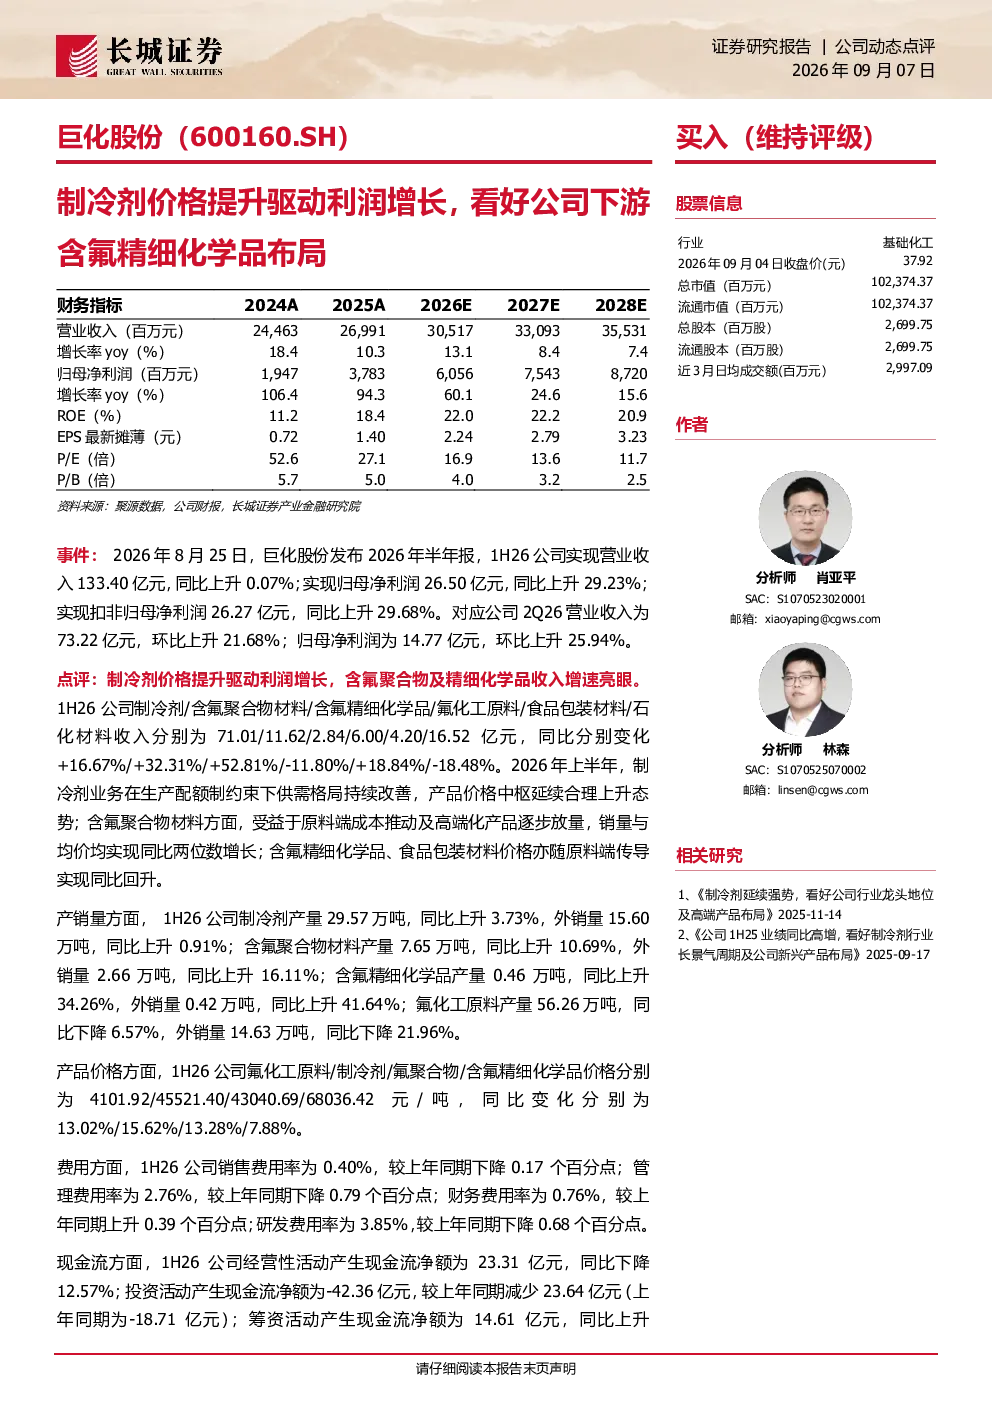
这份研报主要分析了巨化股份2026年半年报数据,重点探讨了制冷剂价格提升对利润增长的驱动作用,以及公司下游含氟精细化学品的布局情况。报告显示公司归母净利润同比上升29.23%,制冷剂、含氟聚合物材料及精细化学品收入增速亮眼。具体数据包括各产品收入结构、产销量、产品价格变化、费用率、现金流及营运指标等,全面反映了公司经营状况。
制冷剂行业的发展趋势如何?
制冷剂行业目前呈现供需紧平衡状态,配额管控有效支撑了主流产品价格,未来价格有望维持高位。同时,含氟聚合物材料受益于原料成本推动及高端产品放量,销量与均价均实现同比两位数增长。此外,含氟精细化学品和食品包装材料价格也随原料端传导实现同比回升,显示出行业整体向高端化、精细化方向发展。
研报重点分析了巨化股份的哪些方面?
研报重点分析了巨化股份的收入结构、产销量、产品价格、费用控制、现金流及营运指标等财务数据,突出了制冷剂价格上涨对公司利润的显著贡献。同时,报告还关注了公司在含氟精细化学品领域的布局,如1万吨高纯PFA装置的投产,以及在建项目如高性能氟氯新材料一体化项目的进展,展现了公司向产业链下游延伸的战略意图。
当前制冷剂市场的现状是怎样的?
当前制冷剂市场处于供需紧平衡状态,配额管控限制了供应量,支撑了价格水平。主流制冷剂产品价格同比提升,预计未来价格有望维持高位。同时,含氟聚合物材料市场受益于原料成本上涨和高端产品需求增加,销量与均价均实现两位数增长,显示出行业向高附加值产品转型的发展趋势。
研报提到了哪些风险因素?
研报提示了多项风险因素,包括安全生产风险、市场波动风险、原材料和能源价格上行风险、产业政策调整风险、产品升级换代风险、价格波动风险以及全球贸易政策风险等。这些风险可能对公司经营业绩和未来发展产生影响,需要投资者密切关注。
你可能感兴趣
持续看好制冷剂进入景气周期,看好公司含氟精细化学品方面布局
基础化工长城证券2024-09-10
制冷剂进入长景气周期,关注公司含氟高分子材料及精细化学品布局
长城证券2025-06-27
制冷剂与含氟高分子材料双轮驱动,公司业绩同比高增,看好公司产业链向下游延伸
长城证券2026-08-24
配额政策驱动盈利爆发,含氟精细化学品放量
太平洋证券2026-04-28
中泰含氟精细化学品:国产替代加速AI驱动液冷氟化液高增长
未知机构2026-09-08
传统业务下滑,含氟精细化学品与电解液双轮驱动
建筑建材安信证券2016-03-22
制冷剂价格开始回暖,氟精细化学品量价齐升
国信证券2023-08-25
制冷剂价格上行,看好公司制冷剂及含氟高分子材料业务
长城证券2024-06-03
氟化工产业链深度报告(二):含氟精细化学品高附加值,远期成本优势决定产业格局
国泰君安证券2024-01-29
从含氟精细化学品出发,抢攻锂电池电解液材料制高点
基础化工国盛证券2021-07-12