猜你想问
长江医药早习室第15期主要分析了哪些医药板块?
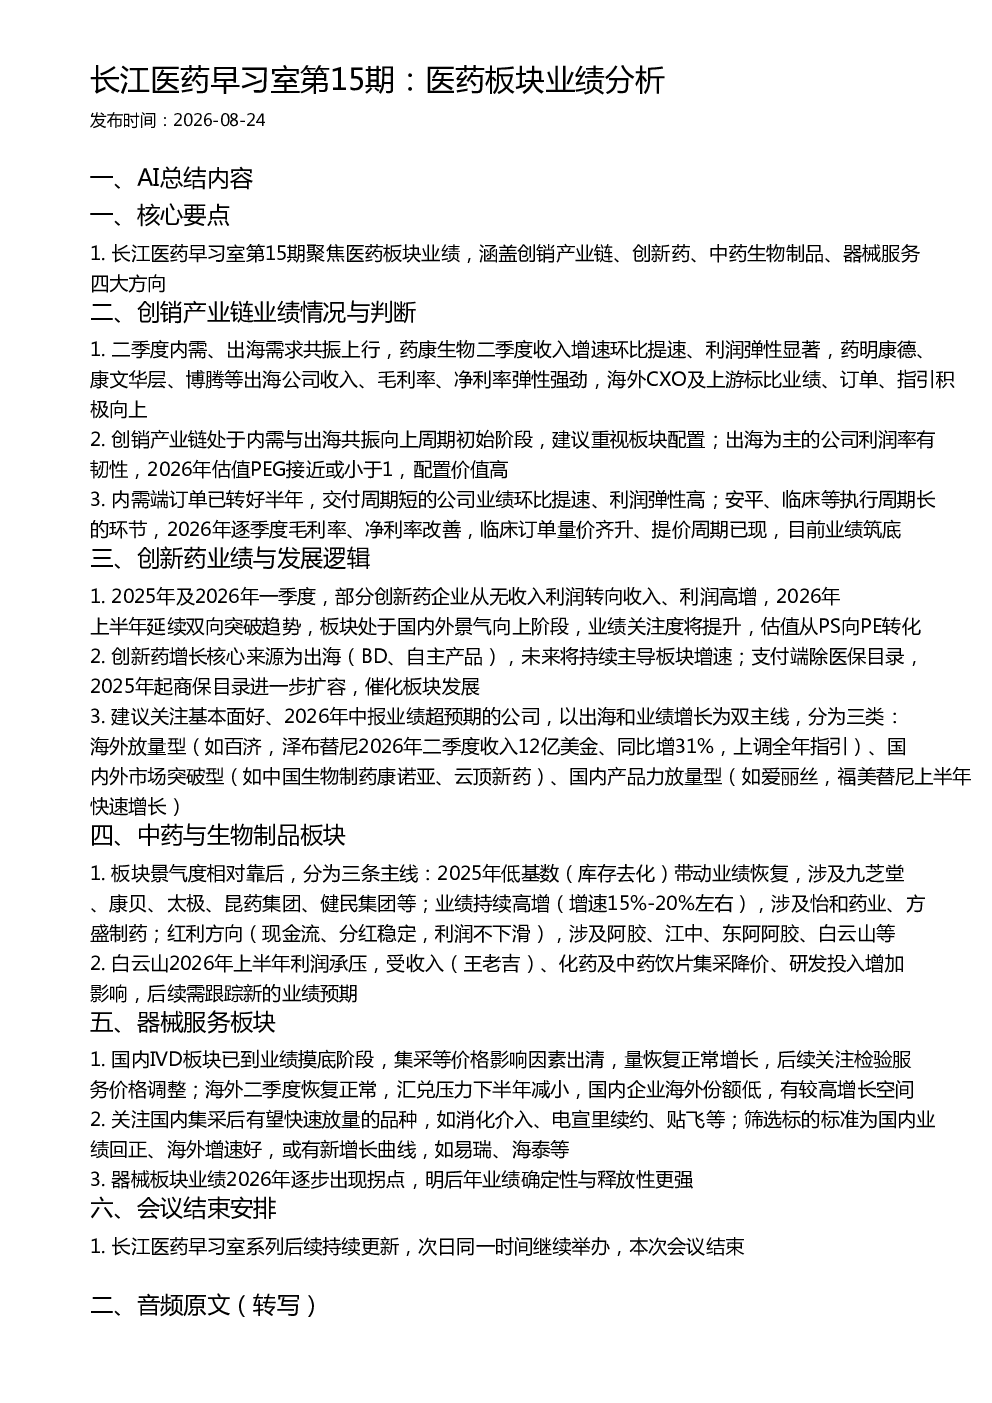
本期研报聚焦医药板块业绩,涵盖创销产业链、创新药、中药生物制品、器械服务四大方向。创销产业链方面,二季度内需与出海需求共振上行,药康生物收入增速提速、利润弹性显著;药明康德等出海公司收入、毛利率、净利率弹性强劲。创新药板块,2025年及2026年一季度部分企业从无收入利润转向高增,板块景气度提升,估值从PS向PE转化。中药与生物制品板块景气度相对靠后,分为低基数恢复、持续高增、红利方向三条主线。器械服务板块国内IVD已到业绩摸底阶段,海外IVD有较高增长空间。
医药板块未来发展趋势如何?
医药板块未来发展趋势呈现多维度特征。创销产业链处于内需与出海共振向上周期的初始阶段,建议重视板块配置。出海为主的公司利润率有韧性,2026年估值PEG接近或小于1,配置价值高。创新药增长核心来源为出海(BD、自主产品),未来将持续主导板块增速;支付端除医保目录,2025年起商保目录进一步扩容,催化板块发展。中药与生物制品板块景气度相对靠后,但部分企业业绩有望恢复或持续高增。器械服务板块业绩2026年逐步出现拐点,明后年业绩确定性与释放性更强。
报告重点分析了哪些方向?
报告重点分析了四大方向:创销产业链,关注内需与出海共振上行带来的业绩弹性,如药康生物、药明康德等出海公司收入、毛利率、净利率弹性强劲;创新药,关注基本面好、2026年中报业绩超预期的公司,分为海外放量型(如百济)、国内外市场突破型(如中国生物制药康诺亚)、国内产品力放量型(如爱丽丝)三类;中药与生物制品,分为低基数恢复(如九芝堂)、持续高增(如怡和药业)、红利方向(如阿胶)三条主线;器械服务,关注国内IVD业绩摸底阶段及海外IVD高增长空间,如消化介入、易瑞等品种。
当前医药板块市场现状如何?
当前医药板块市场现状呈现分化态势。创销产业链处于内需与出海共振向上的周期初期,部分出海公司业绩弹性显著,如药康生物收入增速提速、利润弹性高。创新药板块部分企业业绩已从无收入利润转向高增,估值逐步从PS向PE转化。中药与生物制品板块景气度相对靠后,但部分企业受益于低基数或持续高增逻辑,业绩有望改善。器械服务板块国内IVD已到业绩摸底阶段,集采等价格影响因素出清,量恢复正常增长;海外IVD汇兑压力减小,国内企业海外份额低,有较高增长空间。
研报提示了哪些风险?
研报提示的风险主要集中在政策与市场环境变化方面。创销产业链需关注订单周期变化及海外市场政策风险。创新药板块需关注出海进展不及预期及支付端政策调整风险。中药与生物制品板块需关注行业竞争加剧及产品价格波动风险。器械服务板块需关注国内集采政策持续影响及海外市场汇率波动风险。此外,各细分赛道均需关注研发投入增加及市场竞争加剧带来的业绩不确定性。