猜你想问
黄鸡和肉猪板块的具体经营情况如何?
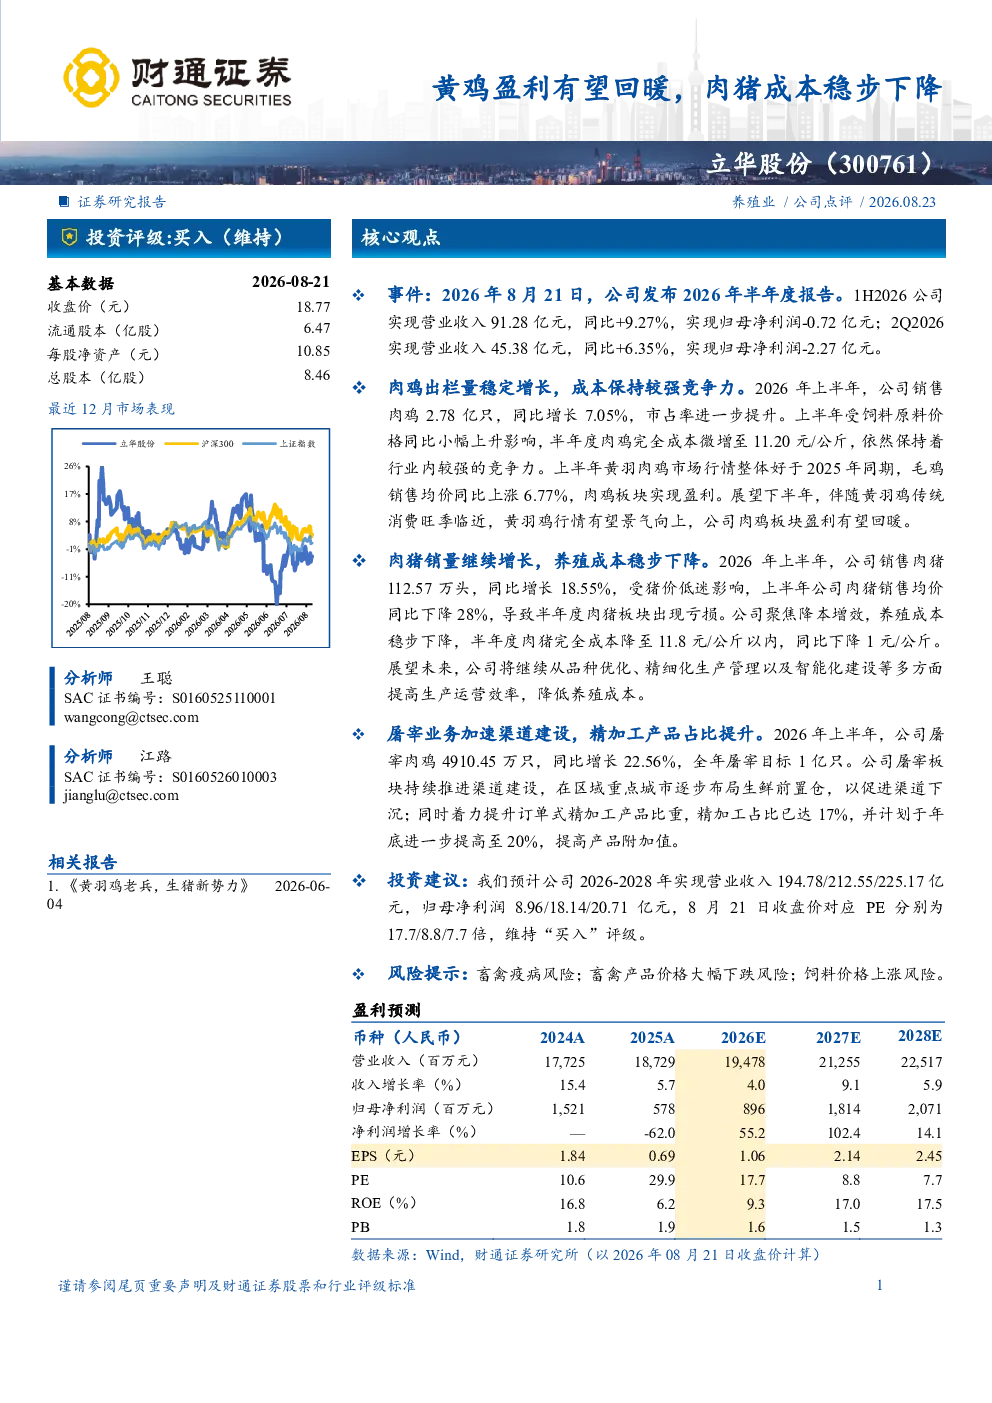
根据2026年半年度报告,立华股份肉鸡出栏量稳定增长7.05%至2.78亿只,市场份额提升,肉鸡板块实现盈利。肉猪销量增长18.55%至112.57万头,但受猪价低迷影响出现亏损,不过养殖成本已降至11.8元/公斤以内,下半年盈利有望回暖。屠宰业务加速渠道建设,精加工产品占比提升至17%
肉鸡和肉猪的成本与价格趋势怎样?
2026年上半年,立华股份肉鸡完全成本为11.20元/公斤,销售均价同比上涨6.77%。肉猪销售均价同比下降28%,但完全成本降至11.8元/公斤以内。肉鸡板块盈利能力增强,肉猪成本控制取得进展,但价格波动仍需关注
报告对肉鸡和肉猪行业的发展有何分析?
报告显示,立华股份肉鸡板块通过稳定增长和成本控制实现盈利,下半年有望回暖。肉猪板块虽面临价格低迷亏损,但成本下降趋势明显,未来盈利潜力存在。屠宰业务通过渠道建设和精加工占比提升,增强市场竞争力,反映行业向规模化、深加工方向发展
报告对市场现状有何判断?
立华股份2026年上半年营业收入同比增长9.27%,达91.28亿元,但归母净利润为-0.72亿元。肉鸡板块盈利改善,肉猪成本下降,屠宰业务升级。整体看,公司经营面临成本与价格波动挑战,但肉鸡板块表现亮眼,肉猪成本优化为积极信号
研报提示哪些风险需要关注?
报告提示的主要风险包括畜禽疫病风险,可能影响肉鸡和肉猪的正常生产;畜禽产品价格大幅下跌风险,对肉鸡肉猪销售价格造成压力;饲料价格上涨风险,将推高养殖成本,影响盈利能力
你可能感兴趣
黄鸡Q3环比扭亏为盈,肉猪成本稳步下降
农林牧渔华西证券2025-11-04
2022年成本稳步下降,肉猪及鸡生产指标持续改善
农林牧渔国信证券2023-04-26
2024三季报点评:前三季度合计净利同比扭亏为盈,生猪与黄鸡养殖成本稳步下降
国信证券2024-10-24
公司信息更新报告:生猪成本下降出栏稳增,黄鸡经营稳健保持盈利
农林牧渔开源证券2024-05-02
黄鸡业务实现盈利,生猪成本同比下降
农林牧渔山西证券2026-08-24
公司事件点评报告:猪+鸡养殖成本显著下降,盈利水平逐步回暖
农林牧渔华鑫证券2024-08-06
生猪成本稳步改善,黄鸡养殖成绩领先
农林牧渔国信证券2024-04-30
黄鸡业务短期承压,Q2完全成本环比下降
农林牧渔国信证券2023-08-09
养猪成本大幅下降,黄鸡缓冲作用体现
中邮证券2026-04-27
黄羽鸡盈利大幅提升,生猪产能稳步扩张
农林牧渔财富证券2018-08-15