猜你想问
艾力斯2026年半年报核心内容有哪些?
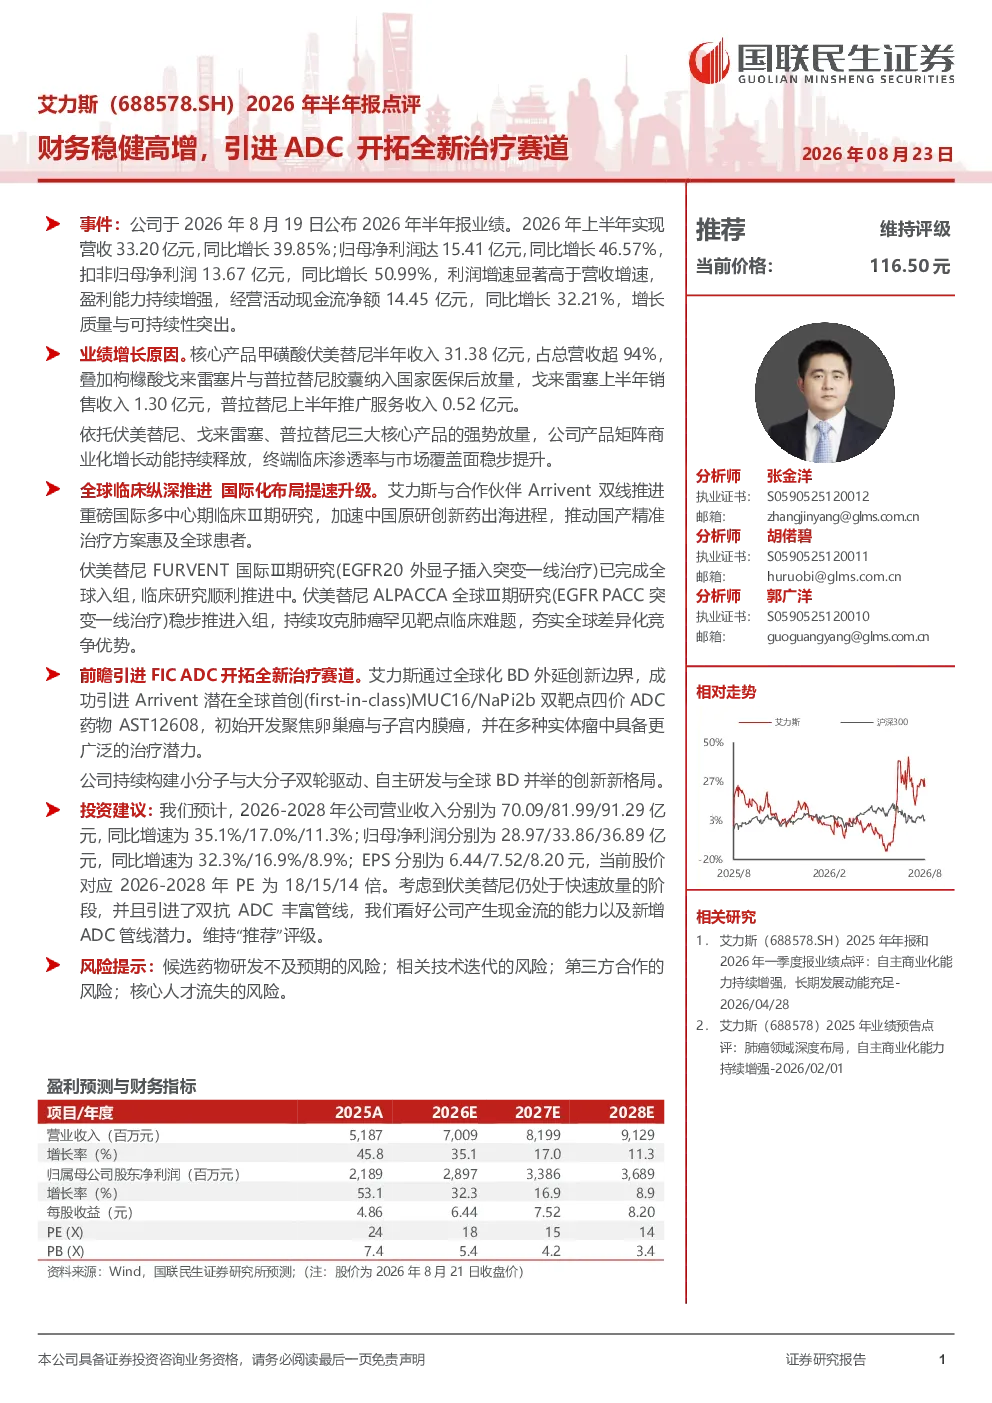
艾力斯2026年半年报显示公司财务稳健,业绩高增长。上半年营收33.20亿元,同比增长39.85%;归母净利润15.41亿元,同比增长46.57%,扣非归母净利润同比增长50.99%。利润增速高于营收增速,盈利能力增强,经营活动现金流净额同比增长32.21%。业绩增长主要来自核心产品甲磺酸伏美替尼强势放量,贡献超94%营收,以及枸橼酸戈来雷塞片与普拉替尼胶囊纳入国家医保后的放量。公司产品商业化增长动能持续释放,终端临床渗透率与市场覆盖面稳步提升。
ADC药物赛道发展趋势如何?
ADC药物赛道正快速发展,成为肿瘤治疗的重要方向。FIC ADC药物如艾力斯引进的AST12608,聚焦卵巢癌与子宫内膜癌,并具备广泛治疗潜力,代表了行业前沿技术。小分子与大分子双轮驱动成为趋势,公司构建的创新格局体现了行业整合方向。国际化布局加速,伏美替尼国际III期研究已完成全球入组,ALPACCA全球III期研究稳步推进,反映行业全球化竞争加剧,中国药企正积极拓展国际市场。
艾力斯半年报重点分析了哪些方向?
艾力斯半年报重点分析了财务表现与产品商业化进展。报告显示公司营收利润双高增长,核心产品伏美替尼放量显著,医保产品贡献稳定增长。同时,公司国际化与管线拓展成为亮点,引进FIC ADC药物丰富产品线,构建双轮驱动创新格局。报告还分析了全球临床进展,伏美替尼与ALPACCA国际III期研究稳步推进,体现公司国际化战略提速。
当前医药市场现状如何?
当前医药市场呈现创新与集采并行的特点。创新药如ADC药物成为市场热点,小分子药物与生物药协同发展。国产替代加速,核心产品如伏美替尼实现快速放量,反映市场对国产创新药接受度提升。同时,医保控费压力持续,企业需通过技术迭代与国际化拓展应对挑战。行业竞争加剧,头部企业通过管线布局与全球化战略巩固优势地位。
研报提示了哪些风险?
研报提示了候选药物研发不及预期风险,新药研发存在不确定性,临床试验可能受多种因素影响。相关技术迭代风险需关注,技术快速进步可能使现有产品竞争力下降。第三方合作风险包括合作失败或条款不利,影响产品上市与推广。核心人才流失风险也可能影响研发与商业化进程,需加强人才梯队建设与管理。