猜你想问
中煤能源2026年中期报告核心内容有哪些?
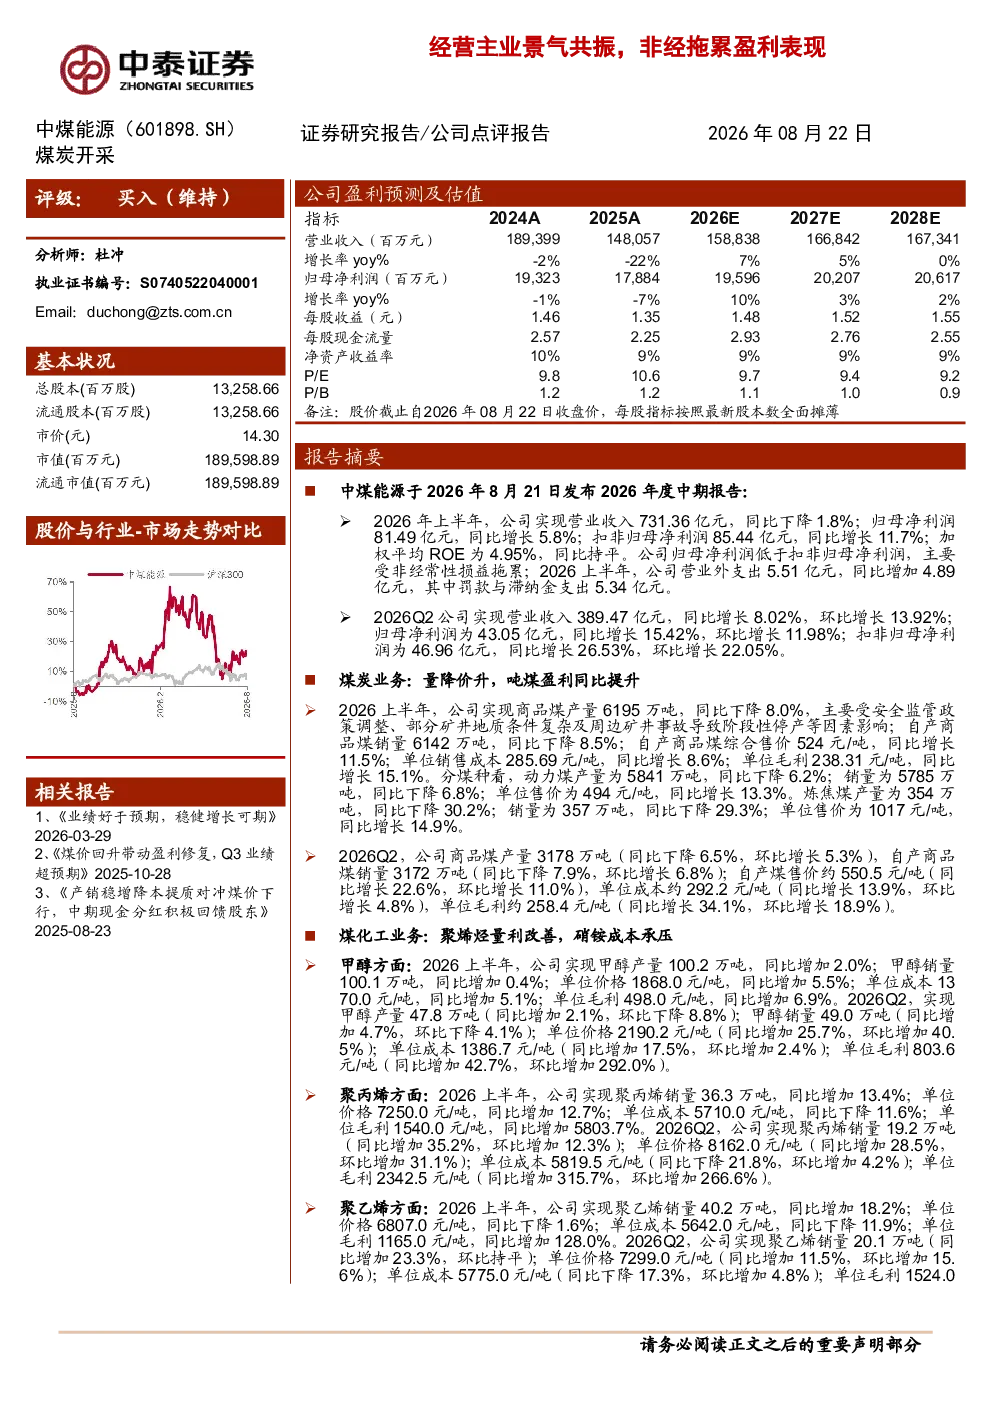
中煤能源2026年中期报告显示,公司上半年营业收入731.36亿元,同比下降1.8%;归母净利润81.49亿元,同比增长5.8%;扣非归母净利润85.44亿元,同比增长11.7%。主要受非经常性损益拖累,归母净利润低于扣非归母净利润,主要原因是罚款与滞纳金支出增加。煤炭业务方面,商品煤产量6195万吨,同比下降8.0%;自产商品煤销量6142万吨,同比下降8.5%;自产商品煤综合售价524元/吨,同比增长11.5%;单位毛利238.31元/吨,同比增长15.1%。煤化工业务方面,甲醇产量100.2万吨,同比增加2.0%;聚丙烯销量36.3万吨,同比增加13.4%;聚乙烯销量40.2万吨,同比增加18.2%。公司拟按照2026年上半年净利润的30%派发现金股利,合计拟派发24.45亿元。预计公司2026-2028年归母净利润分别为195.96/202.07/206.17亿元,维持“买入”评级。
煤炭行业发展趋势如何?
煤炭行业发展趋势方面,中煤能源2026年中期报告显示,商品煤产量6195万吨,同比下降8.0%;自产商品煤综合售价524元/吨,同比增长11.5%;单位毛利238.31元/吨,同比增长15.1%。动力煤产量5841万吨,同比下降6.2%;单位售价494元/吨,同比增长13.3%。炼焦煤产量354万吨,同比下降30.2%;单位售价1017元/吨,同比增长14.9%。这些数据表明,尽管煤炭产量有所下降,但煤炭售价和盈利能力均有所提升,反映出煤炭行业在当前市场环境下仍具备较强的盈利能力。煤化工业务方面,甲醇、聚丙烯、聚乙烯等产品的销量和毛利均实现同比增长,显示出煤化工业务的良好发展态势。这些数据共同表明,煤炭行业在经历调整后,正逐步恢复增长,且盈利能力有所提升。
中煤能源报告重点分析了哪些方向?
中煤能源2026年中期报告重点分析了煤炭业务和煤化工业务的经营情况。在煤炭业务方面,报告详细分析了商品煤、动力煤和炼焦煤的产量、销量、售价、成本和毛利等关键指标,揭示了公司煤炭业务的盈利能力变化。在煤化工业务方面,报告重点分析了甲醇、聚丙烯、聚乙烯、尿素和硝铵等产品的产量、销量、价格和毛利等数据,展现了煤化工业务的增长潜力。此外,报告还分析了公司的中期分红计划和未来几年的盈利预测,为投资者提供了全面的经营分析。这些分析方向有助于投资者深入理解公司的经营状况和发展战略。
当前煤炭市场现状如何?
当前煤炭市场现状方面,中煤能源2026年中期报告显示,商品煤产量6195万吨,同比下降8.0%;自产商品煤销量6142万吨,同比下降8.5%;自产商品煤综合售价524元/吨,同比增长11.5%;单位毛利238.31元/吨,同比增长15.1%。动力煤产量5841万吨,同比下降6.2%;销量5785万吨,同比下降6.8%;单位售价494元/吨,同比增长13.3%。炼焦煤产量354万吨,同比下降30.2%;销量357万吨,同比下降29.3%;单位售价1017元/吨,同比增长14.9%。这些数据表明,尽管煤炭产量有所下降,但煤炭售价和盈利能力均有所提升,反映出煤炭市场在当前环境下仍具备较强的需求和支持。煤炭价格的上涨主要得益于供需关系的变化和成本推动因素。煤化工产品方面,甲醇、聚丙烯、聚乙烯等产品的销量和毛利均实现同比增长,显示出煤化工市场的良好发展态势。这些数据共同表明,煤炭市场在经历调整后,正逐步恢复增长,且市场环境对煤炭企业较为有利。
中煤能源研报有哪些风险提示?
中煤能源2026年中期报告提示了以下风险:煤价超预期下跌风险,煤炭价格波动较大,若煤价大幅下跌,将影响公司盈利能力;在建矿井进度不及预期风险,若在建矿井进度不及预期,将影响公司未来产能扩张;煤化工成本大幅上涨风险,煤化工业务受原料价格影响较大,若原料价格大幅上涨,将影响公司盈利能力;研报使用信息数据更新不及时风险,研报中的数据和信息可能存在滞后性,投资者需注意信息更新。这些风险提示提醒投资者在投资决策中需充分考虑市场环境和公司经营状况,以降低投资风险。