猜你想问
这份研报的核心内容是什么?
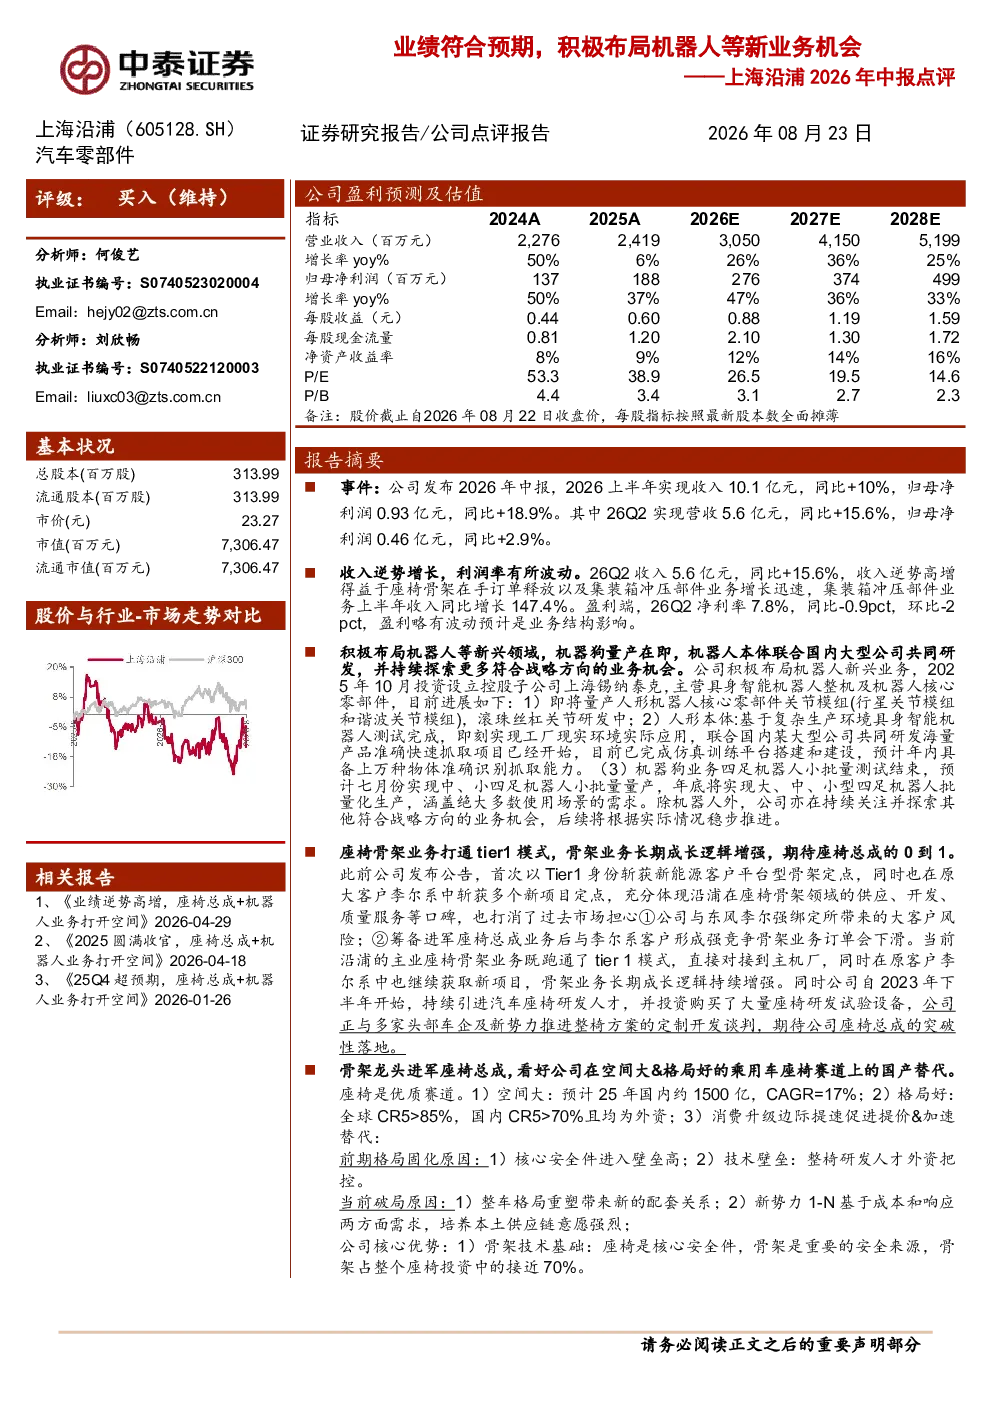
这份研报分析了上海沿浦(605128.SH)2026年中报,显示上半年实现收入10.1亿元(同比+10%),归母净利润0.93亿元(同比+18.9%);收入增长主要得益于座椅骨架订单释放及集装箱冲压部件业务(上半年收入同比增长147.4%)。报告重点介绍了公司在机器人等新业务的积极布局,包括控股子公司上海锡纳泰克在具身智能机器人领域的进展,如即将量产人形机器人核心零部件、人形本体测试完成、机器狗业务小批量测试结束等。此外,报告还分析了公司在座椅骨架和总成业务的进展,以及座椅赛道的行业发展趋势和公司的竞争优势。
座椅赛道的行业发展趋势如何?
座椅赛道国内市场规模约1500亿元,年复合增长率(CAGR)为17%,市场集中度CR5超过70%且长期由外资主导。随着新势力企业的推动,国产替代趋势明显。上海沿浦凭借其在座椅骨架业务的技术壁垒和多年积累的客户信任,具备显著的竞争优势。公司首次以Tier1身份获得新能源客户定点,并在李尔系客户中获取新项目,打通了Tier1模式,为其长期成长逻辑提供了有力支撑。
报告重点分析了哪些方向?
报告重点分析了上海沿浦的核心业务进展和新兴业务布局。在核心业务方面,公司座椅骨架业务获得新能源客户定点,并在李尔系客户中获取新项目,打通Tier1模式;座椅总成业务则正与头部车企推进整椅方案开发。在新兴业务方面,报告详细介绍了公司在机器人领域的布局,控股子公司上海锡纳泰克在具身智能机器人、人形机器人核心零部件、机器狗业务等方面取得显著进展,展现了公司向多元化业务发展的战略方向。
当前市场对上海沿浦的判断是什么?
当前市场对上海沿浦的判断是基于其业绩表现和新业务布局的综合评估。公司2026年中报显示业绩符合预期,收入和利润均实现同比增长,核心业务进展顺利,新兴业务如机器人领域布局积极且取得阶段性成果。行业层面,座椅赛道国产替代趋势为公司提供了发展机遇,其技术壁垒和客户口碑优势进一步增强了市场竞争力。综合来看,公司基本面表现稳健,未来成长空间值得期待。
研报提到了哪些风险提示?
研报提示了几个潜在风险,包括客户需求不及预期、新业务进展不及预期以及原材料价格大幅上涨等。客户需求波动可能影响公司业绩表现,新业务如机器人领域的研发和市场推广也存在不确定性,需要持续关注其进展情况。此外,原材料价格的大幅波动可能对公司的成本控制和盈利能力产生影响,需要密切关注相关市场动态。这些风险因素需投资者在评估公司投资价值时予以考虑。