猜你想问
金徽酒2026年中报核心内容是什么?
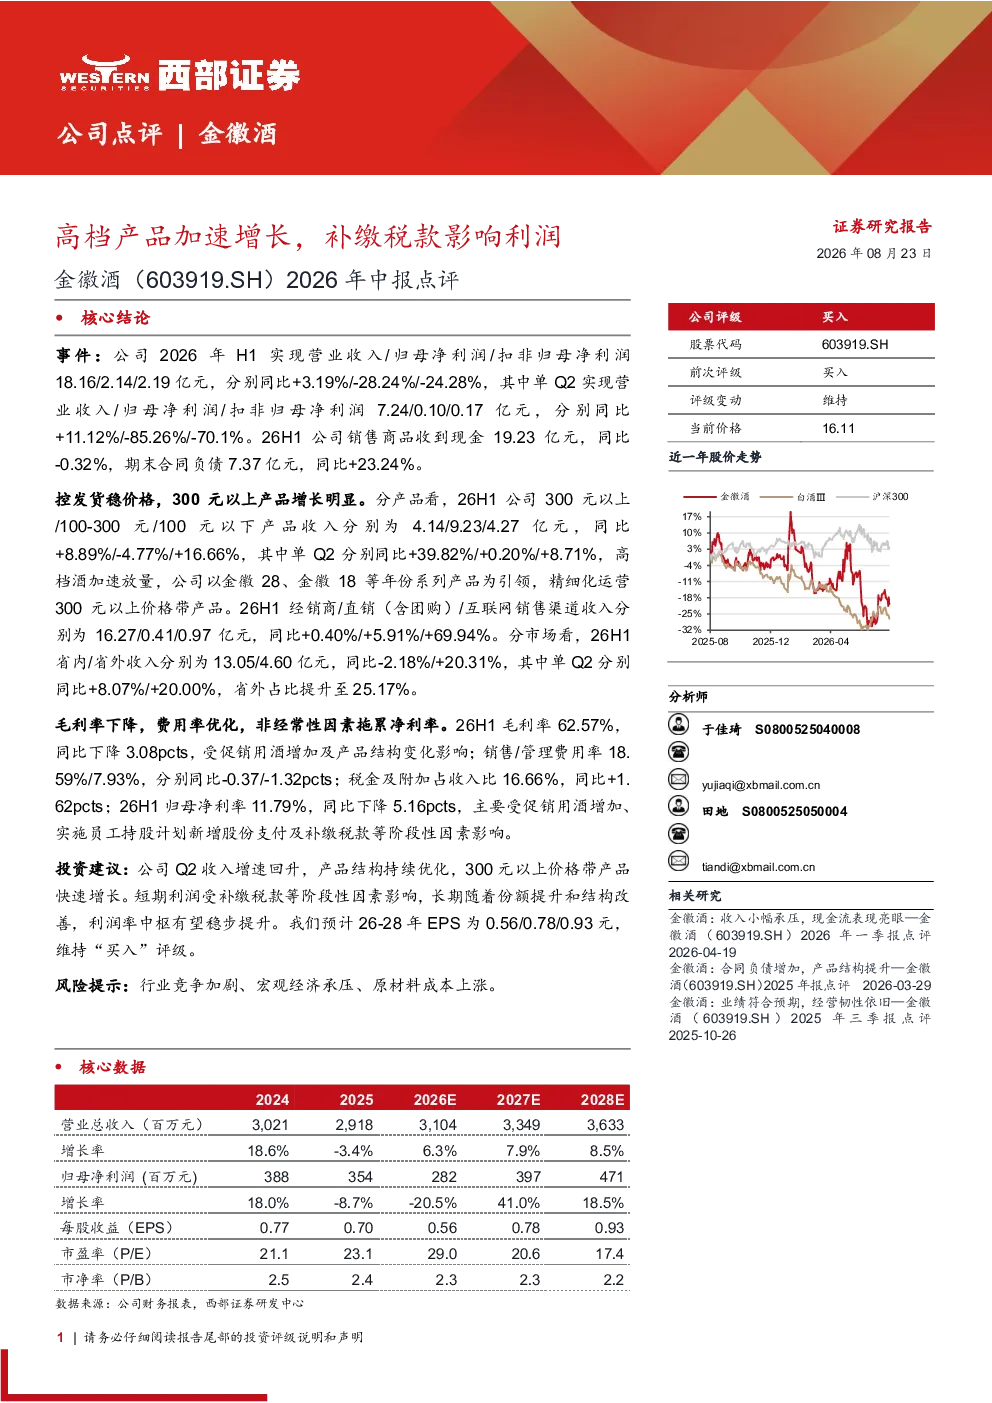
金徽酒2026年中报显示,公司高档产品加速增长,但利润受补缴税款等因素影响。Q2收入增速回升,产品结构持续优化,300元以上价格带产品快速增长。短期利润受阶段性因素影响,长期随着份额提升和结构改善,利润率中枢有望稳步提升。报告中提到,2026年H1营业收入18.16亿元,同比增长3.19%;归母净利润2.14亿元,同比下降28.24%。Q2营业收入7.24亿元,同比增长11.12%;归母净利润0.10亿元,同比下降85.26%。这些数据反映了公司在产品结构调整和收入增长方面的努力,但短期内利润表现受多重因素影响。
报告对行业发展趋势有何分析?
报告指出,金徽酒高档产品加速增长,特别是300元以上价格带产品表现突出,这反映了高端白酒市场消费升级的趋势。同时,渠道结构持续优化,互联网销售渠道收入同比增长69.94%,省外收入占比提升至25.17%,显示出行业渠道多元化发展和区域市场拓展的态势。然而,报告也提到行业竞争加剧、宏观经济承压、原材料成本上涨等风险因素,这些因素可能对行业整体发展带来挑战。综合来看,高端化、多元化是行业发展趋势,但需关注宏观经济和成本压力带来的不确定性。
报告中重点分析了哪些方向?
报告重点分析了金徽酒的产品结构、渠道结构和财务指标。在产品结构方面,300元以上产品收入同比增长8.89%,Q2高档产品收入同比增长39.82%,显示出公司对高端市场的聚焦和投入成效。渠道结构方面,互联网销售渠道增长迅猛,省外市场占比提升,反映了公司在新兴渠道和区域市场的拓展策略。财务指标方面,报告关注到毛利率、费用率和净利率的变化,特别是净利率同比下降5.16pcts,主要受促销用酒增加、员工持股计划及补缴税款影响,这些是短期利润波动的主要驱动因素。
报告对市场现状有何判断?
报告认为,金徽酒在高端白酒市场表现亮眼,高档产品增长强劲,但整体市场仍面临竞争激烈和宏观经济波动等挑战。从产品结构看,公司正逐步向高端化转型,300元以上产品成为增长引擎,但中低端产品收入有所下滑,需要关注其调整效果。渠道方面,新兴渠道和省外市场增长迅速,但传统经销商渠道增速放缓,需平衡不同渠道的发展。财务上,短期利润受阶段性因素影响较大,但长期随着市场份额提升和结构优化,盈利能力有望改善。综合来看,市场对高端白酒需求持续,但企业需应对多方面挑战。
报告提示了哪些风险?
报告提示了行业竞争加剧、宏观经济承压、原材料成本上涨等风险因素。行业竞争方面,高端白酒市场参与者众多,品牌集中度提升可能加剧价格战和市场份额争夺。宏观经济方面,经济下行压力可能影响消费能力和企业投资意愿,对高端白酒需求带来不确定性。原材料成本方面,粮食、包装材料等成本上涨会挤压企业利润空间,需要加强成本控制和供应链管理。此外,报告中提到的补缴税款和促销用酒增加等因素也可能对短期利润产生波动,需持续关注其影响程度。