猜你想问
南山铝业2026年业绩表现如何?
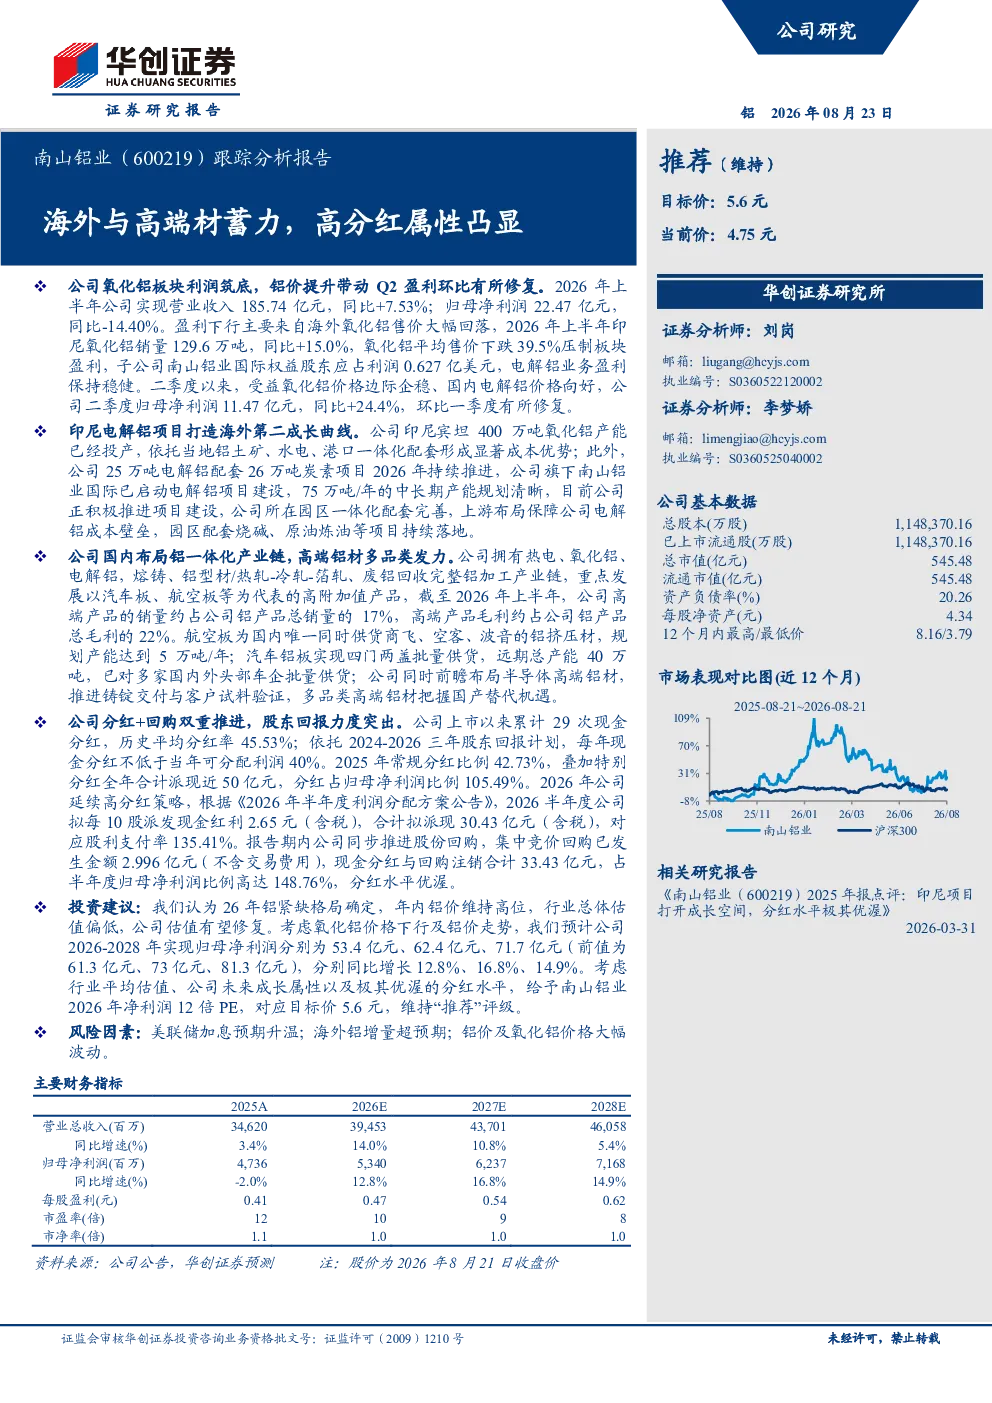
南山铝业2026年上半年实现营业收入185.74亿元,同比增长7.53%,但归母净利润22.47亿元,同比下降14.40%。盈利下滑主要受海外氧化铝售价大幅回落影响,印尼氧化铝销量增长但平均售价下跌39.5%。二季度归母净利润11.47亿元,同比增长24.4%,环比改善,主要受益于国内电解铝价格向好和氧化铝价格企稳。冷轧产品营收112.05亿元,同比增长22.75%;氧化铝业务营收33.74亿元,同比下降26.49%;高端产品销量占比17%,毛利占比22%。
铝行业发展趋势如何?
铝行业目前处于紧缺格局,铝价处于高位,但行业估值偏低。南山铝业积极布局海外铝基地和国内高端加工,印尼氧化铝项目产能400万吨,成本优势显著,单吨生产成本270美金/吨。国内重点发展汽车板、航空板等高端产品,航空板为国内唯一同时供货商飞、空客、波音的铝挤压材,汽车铝板已对多家车企批量供货。公司还推进半导体高端铝材研发,有序推进铸锭交付及客户试料验证,未来成长性较好。
报告重点分析了哪些方向?
报告重点分析了南山铝业的海外与高端材布局。海外方面,印尼氧化铝和电解铝项目是主要看点,印尼氧化铝销量129.6万吨,同比增长15.0%,但平均售价下跌39.5%,净利润4.31亿元,同比下降76.5%。国内子公司龙口南山铝压延新材料净利润1.41亿元,同比下降53.01%,但经营活动现金流转正;龙口东海氧化铝有限公司实现扭亏。高端产品方面,冷轧产品营收112.05亿元,同比增长22.75%,高端产品销量占比17%,毛利占比22%。
当前铝市场现状如何?
当前铝市场呈现供需紧平衡状态,铝价处于历史高位,但行业估值相对较低。南山铝业受益于国内电解铝价格向好和氧化铝价格企稳,二季度业绩环比改善。公司资产负债率20.26%,资本结构稳健,经营活动现金流净额21.11亿元,同比下滑56.16%,但投资活动现金流净额同比改善,筹资活动现金流净额同比大幅改善。公司一体化布局,上游原料供应稳定,配套烧碱、原油炼油等项目持续落地,抗风险能力较强。
报告提示了哪些风险?
报告提示了美联储加息预期升温、海外铝增量超预期、铝价及氧化铝价格大幅波动等风险。美联储加息可能引发全球资本回流,对大宗商品价格造成压力。海外铝增量超预期可能加剧市场竞争,影响铝价走势。铝价及氧化铝价格大幅波动将直接影响公司盈利水平,尤其是海外氧化铝业务对价格敏感度较高,需密切关注市场变化。