猜你想问
这份研报主要分析了哪些内容?
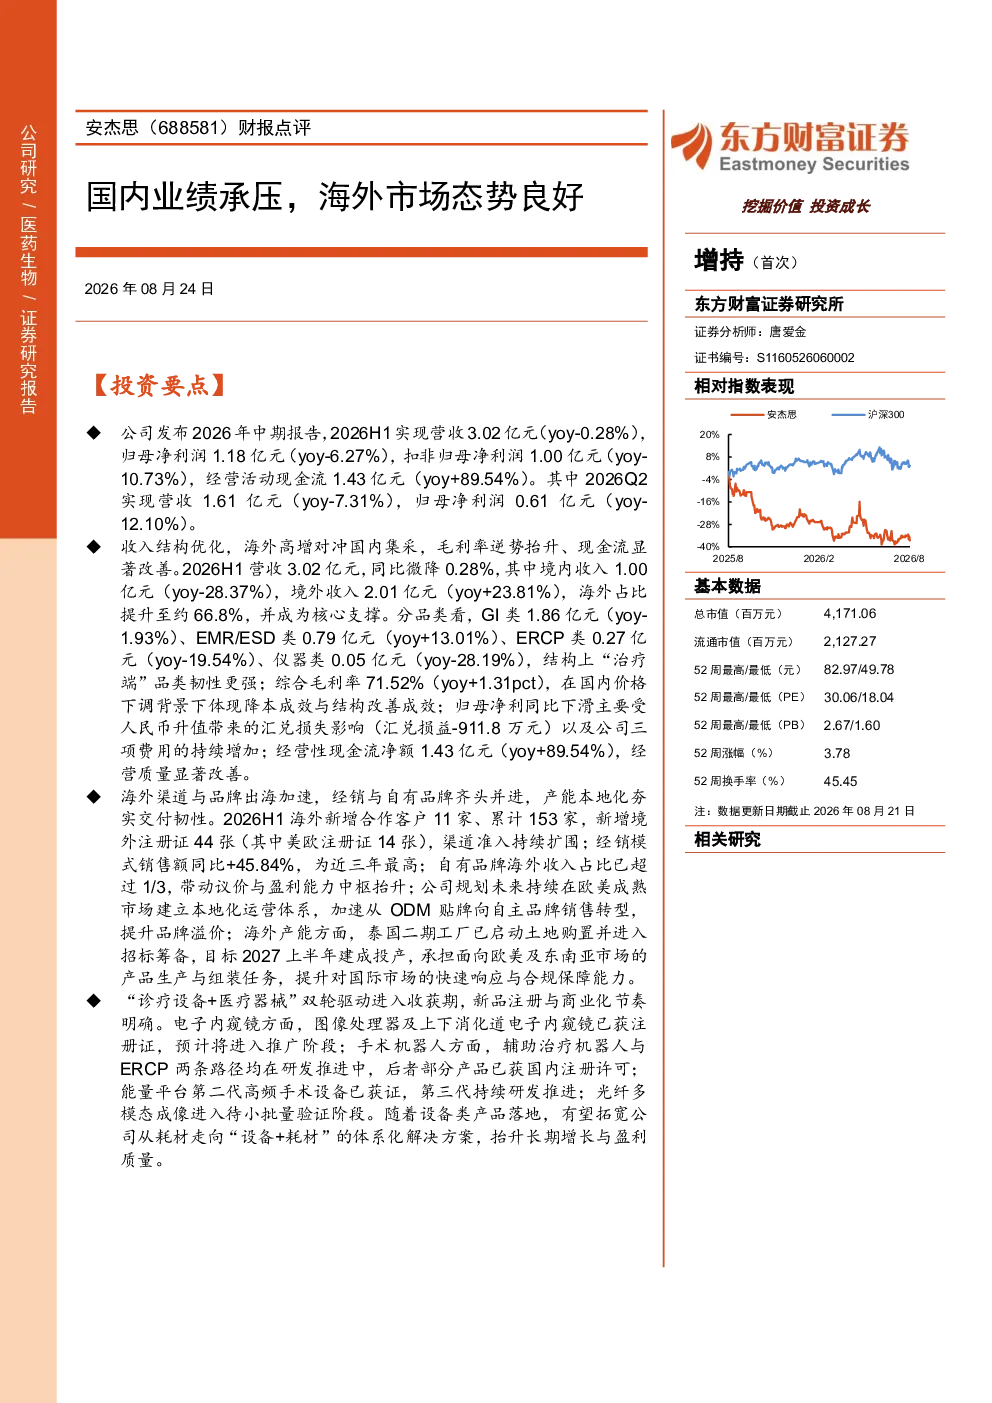
这份研报主要分析了公司2026年中期业绩,指出国内市场承压但海外市场表现良好,成为业绩主要支撑。报告详细解读了公司通过海外渠道扩张、品牌出海和产能本地化等策略提升增长韧性的举措,并提供了关键财务数据,如2026H1营收3.02亿元(同比-0.28%),境外收入占比约66.8%。此外,还分析了分品类业绩、毛利率、净利润及现金流情况。
当前医疗器械行业发展趋势如何?
当前医疗器械行业呈现国内市场承压、海外市场扩张的趋势。国内市场受集采影响价格下行,竞争加剧;而海外市场通过经销模式和自有品牌策略实现快速增长,如报告所述境外收入同比+23.81%。同时,治疗端品类如EMR/ESD表现韧性更强,技术创新如电子内窥镜、手术机器人等成为行业新的增长点,但需关注新品研发与商业化进度。
研报重点分析了哪些方面?
研报重点分析了公司业绩分化,即国内市场收入同比-28.37%,而海外市场收入同比+23.81%,占比达66.8%。报告详细拆解了海外市场进展,包括新增合作客户、注册证获取、泰国工厂建设等,并关注了公司新品研发与商业化情况,如电子内窥镜已获注册证、手术机器人研发中、能量平台持续迭代等。
当前医疗器械市场现状如何?
当前医疗器械市场呈现国内集采压力增大、企业加速出海的格局。国内市场方面,价格竞争激烈,部分品类收入下滑明显;海外市场方面,企业通过模式创新和产能布局实现快速增长,如报告所述经销模式销售额同比+45.84%。同时,治疗端器械相对防御性,而高端诊疗设备研发投入大但商业化路径长,市场整体竞争加剧。
研报提示了哪些风险?
研报提示了几个主要风险:一是国内集采导致价格下行与份额竞争加剧;二是海外拓展节奏、贸易壁垒与汇率波动可能影响业绩;三是高端诊疗设备等新品注册、临床与商业化进度存在不确定性;四是市场竞争加剧可能导致价格体系承压。这些风险需关注,但需结合公司战略布局进行综合判断。
你可能感兴趣
2018年度财报点评:短期业绩承压,国内稳增长海外业务待放量
食品饮料东兴证券2019-03-25
2026年半年报点评海外增长态势延续,国内政策影响短期承压
国联民生证券2026-08-09
公司简评报告:国内业务短期承压,海外市场增长良好
医药生物东海证券2026-05-26
欧普康视2024H1业绩点评:角塑增长承压,新产品发展态势良好
机械设备国泰君安证券2024-08-15
24中报点评:国内业绩承压,海外市场快速增长
德邦证券2024-09-06
2024年三季报点评:短期业绩承压,看好后续国内需求复苏和海外市场开拓
华创证券2024-11-12
季报点评:政策影响下Q3业绩短期承压,海外延续高增态势
医药生物国盛证券2024-11-06
半年度财报点评:国内主营业绩大增 同步开拓海外市场
交通运输东兴证券2018-08-24
2024年中报点评:国内销售短暂承压,海外市场增速亮眼
国信证券2024-09-13
财报点评:产量爬坡成效良好,低钢价下Q4扣非吨净利承压
建筑建材东方财富2026-04-21