猜你想问
美债利率近期为何快速上行?
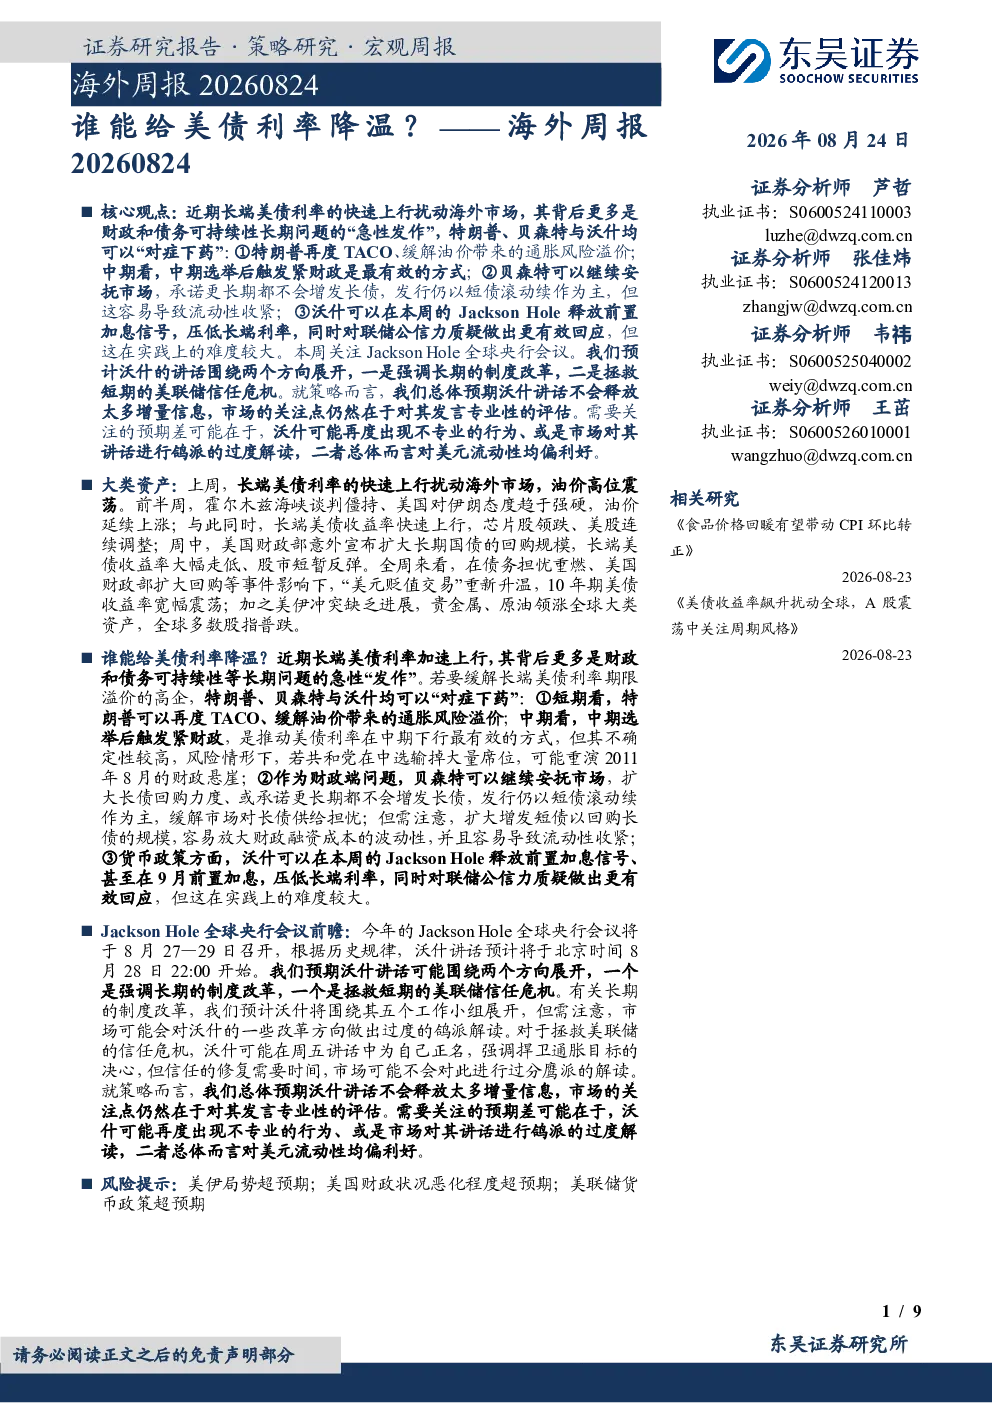
近期长端美债利率加速上行主要受流动性风险溢价驱动,背后原因是财政和债务可持续性等长期问题的急性“发作”。具体包括日本持续减持美债引发担忧、美国债务担忧持续发酵(7月财政赤字创新高,公共债务存量突破40万亿美元)、AI科技公司扩大发债规模引发市场担忧对美债市场需求的挤出效应。这些因素共同推高了通胀预期和风险溢价,导致长端美债收益率快速上行。
有哪些策略可能缓解长端美债利率高企?
缓解长端美债利率高企的策略包括:特朗普短期内通过TACO缓解油价带来的通胀风险溢价,中期内通过触发紧财政(如共和党在中期选举后输掉大量席位重演财政悬崖)推动美债利率下行;贝森特继续安抚市场,扩大长债回购力度或承诺更长期不增发长债,但需注意扩大短债发行回购长债的操作可能放大财政融资成本波动性并导致流动性收紧;沃什在Jackson Hole会议释放前置加息信号或在9月FOMC前置加息,压低长端利率并提升联储公信力,但实践难度较大,可能引发市场对财政利息支出负担的担忧。
下周大类资产走势如何?
上周大类资产表现分化,长端美债利率快速上行,受霍尔木兹海峡谈判僵持、美国对伊朗态度强硬等因素影响,油价上涨推高通胀预期和风险溢价。贵金属、原油领涨全球大类资产,全球多数股指普跌。未来资产走势需关注美债利率变化、全球通胀情况以及主要央行的政策动向,这些因素将共同影响各类资产的表现。
报告重点分析了哪些方向?
报告重点分析了长端美债利率上行的原因及缓解策略,包括流动性风险溢价、财政和债务可持续性问题等。同时,报告还回顾了上周大类资产表现、海外经济数据情况,并对Jackson Hole全球央行会议进行了前瞻,分析了美联储主席沃什可能释放的政策信号及其对市场的影响。此外,报告也提示了美伊局势、美国财政状况以及美国经济数据可能带来的风险。
报告提示了哪些风险?
报告提示了美伊局势超预期恶化、美国财政状况恶化程度超预期、美国经济数据超预期引发美联储货币政策预期变化超预期等风险。这些风险因素可能对市场产生重大影响,投资者需密切关注相关动态,做好风险管理。