猜你想问
交易商协会最新窗口指导对城投发债有哪些具体影响?
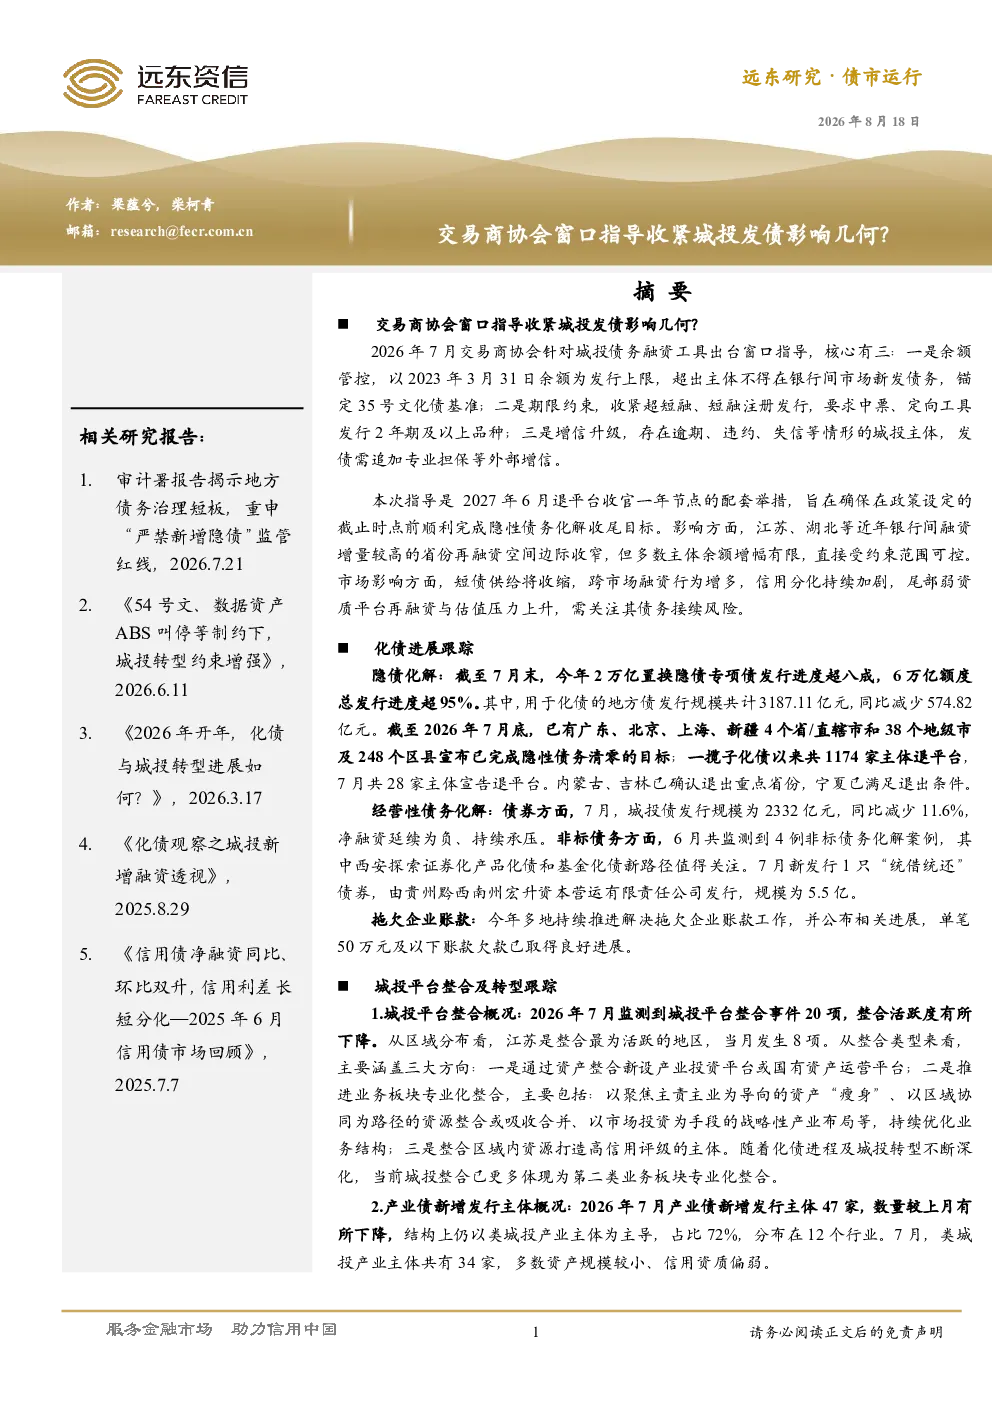
交易商协会2026年7月对城投发债的窗口指导主要包含三方面:余额管控(以2023年3月31日余额为上限)、期限约束(收紧超短融、短融,要求中票、定向工具发行2年期及以上)和增信升级(逾期、违约主体发债需追加外部增信)。此次指导旨在配合2027年6月的平台退场节点,避免短债集中到期风险,是化债收官阶段的配套措施。直接影响有限,仅江苏、湖北等融资增量省份受约束较大;中长期看,短债供给收缩、跨市场融资增多、信用分化加剧,尾部主体再融资压力上升。
当前城投化债进展如何?
截至7月末,2万亿置换隐债专项债发行超八成,6万亿额度超95%。已有4省38市248区县完成隐债清零;一揽子化债以来共1174家主体退平台,7月28家宣告退平台。内蒙古、吉林退出重点省份,宁夏满足退出条件。7月城投债发行2332亿元,同比减11.6%,净融资负增长。非标债务化解案例4例,西安探索证券化、基金化债新路径。7月发行1只“统借统还”债券(贵州黔西南州宏升资本,5.5亿元)。多地持续推进清欠工作,单笔50万元以下账款取得进展。
城投平台整合及转型有哪些新动向?
7月监测到20项整合事件,活跃度下降。江苏最活跃(8项),主要整合类型包括:资产整合新设平台(如仪征产城发展划入资产)、业务板块专业化整合(如江宁经开划出科技服务平台、江东控股多类资产划转)、打造高信用主体(暂无)。化债及转型深化推动整合向业务板块专业化整合倾斜。7月产业债新增主体47家,类城投主体34家(72%),多分布于综合、公共事业等行业。无争议类城投主体4家(产业控股类如鲁发控股、股权投资类如河南港投创新),多数资产规模小、资质偏弱。
当前城投债市场现状如何?
7月城投债发行2332亿元,同比减11.6%,净融资负增长。窗口指导导致短债供给收缩、期限结构拉长,跨市场融资增多。信用分化加剧,高资质主体融资空间大,尾部主体再融资压力上升。江苏、湖北等融资增量省份受余额管控影响较大,但整体市场仍以中低资质主体为主。产业债发行主体多分布于综合、公共事业等行业,多数资产规模小、资质偏弱。
投资城投债需关注哪些风险?
窗口指导是化债收官阶段的配套政策,中长期将加速市场重构。需关注尾部主体债务接续风险,尤其是资质偏弱、过度依赖短期融资的主体。信用分化加剧可能导致部分主体融资成本上升或再融资困难。产业债发行主体多数资产规模小、资质偏弱,需警惕其经营和债务风险。此外,跨市场融资增多可能带来流动性风险,需综合评估各主体风险水平。