猜你想问
本周甲醇价格走势如何?
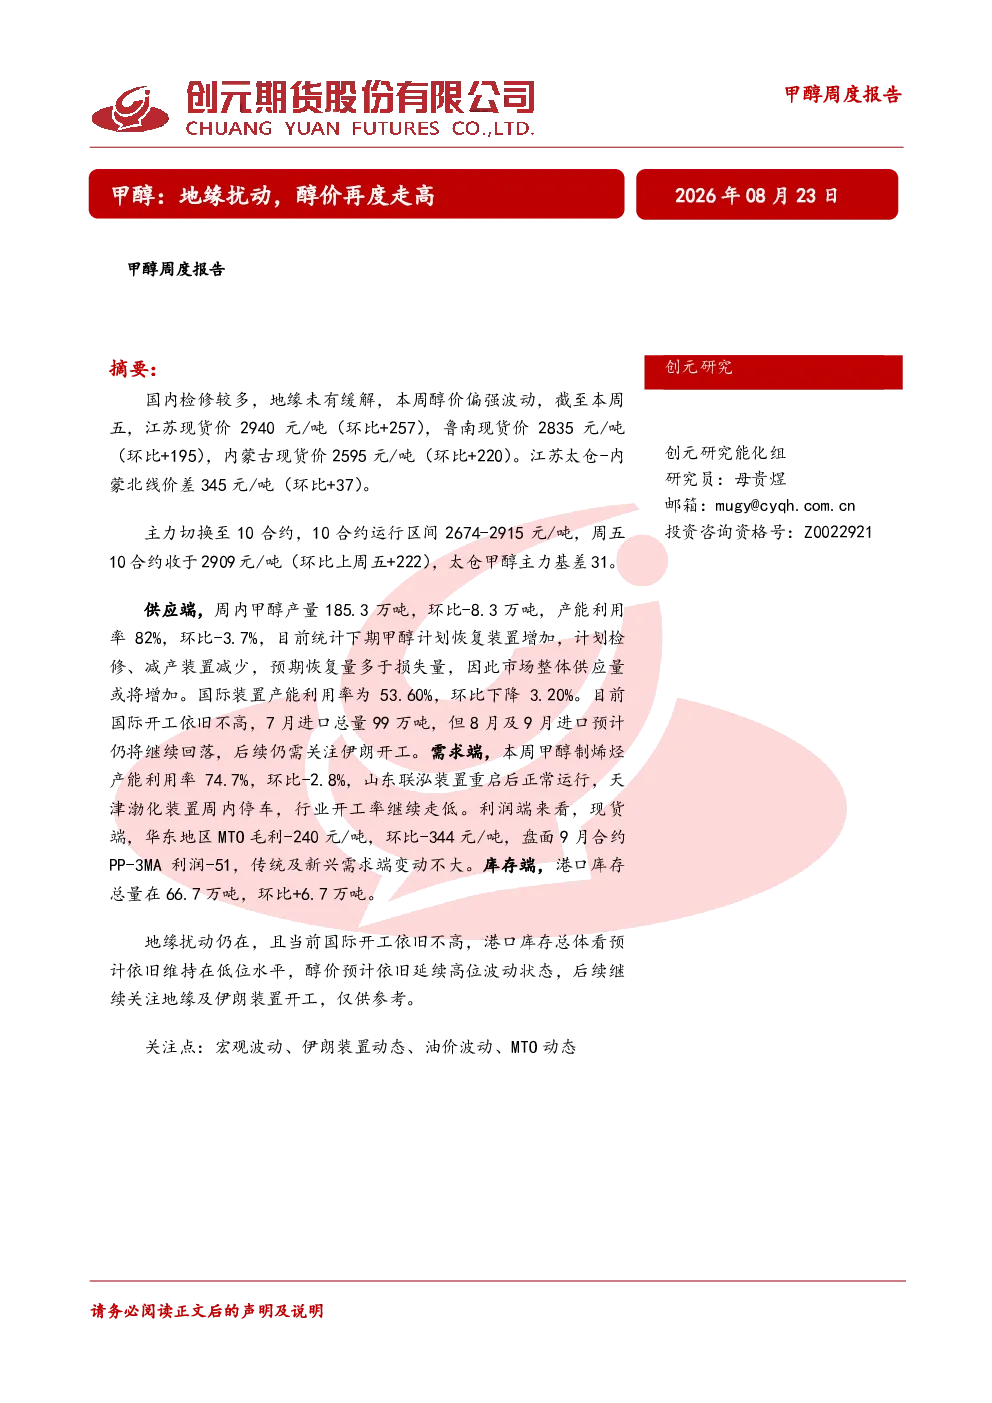
本周国内甲醇价格偏强波动,江苏现货价环比上涨257元至2940元/吨,鲁南现货价环比上涨195元至2835元/吨,内蒙古现货价环比上涨220元至2595元/吨。主力合约切换至10合约,周五收于2909元/吨,环比上涨222元,运行区间在2674-2915元/吨,太仓甲醇主力基差为31元/吨。港口库存总量环比增加6.7万吨至66.7万吨,华东地区累库,华南地区去库。
甲醇行业供需情况如何?
本周甲醇产量185.3万吨,环比下降8.3万吨,产能利用率82%,环比下降3.7%。国际装置产能利用率53.60%,环比下降3.20%。国内计划恢复装置增加,检修、减产装置减少,预期恢复量多于损失量,市场整体供应量或将增加。国际开工依旧不高,7月进口总量99万吨,8月及9月进口预计继续回落。生产企业库存32.60万吨,环比下降2.40%;样本企业订单待发23.27万吨,环比增长11.24%。
甲醇成本端变化有哪些?
坑口煤鄂尔多斯Q6000动力煤价格环比上涨20元至765元/吨,鄂尔多斯Q5500电煤价格环比上涨20元至680元/吨。曹妃甸Q5500电煤价格指数环比下降4至859。六大发电集团库存环比增加5.3万吨至1414万吨,煤炭日耗环比增加2.1万吨/天至94.77万吨/天。内蒙煤制完全成本环比上涨21元至2365元/吨,内蒙煤制利润为211元/吨。
甲醇下游需求表现怎样?
甲醇制烯烃产能利用率74.7%,环比下降2.8%。山东联泓装置重启后正常运行,天津渤化装置周内停车,行业开工率继续走低。华东地区MTO毛利为-240元/吨,环比下降344元/吨,盘面9月合约PP-3MA利润为-51元。甲醛开工率为38.2%,环比下降0.3%;醋酸开工率为84.3%,环比上升1.4%;MTBE开工率为57.6%,环比下降1.7%。下周山东联亿装置平稳运行,安徽华谊装置恢复情况及河南龙宇检修情况需关注。
甲醇市场面临哪些风险?
地缘扰动仍在,国际装置开工率不高,伊朗装置开工情况需持续关注。港口库存预计维持在低位水平,醇价延续高位波动状态。需关注宏观波动、油价波动、MTO动态等因素对甲醇市场的影响。当前国际开工率低,进口量预计继续回落,国内供应端变化需密切跟踪,成本端煤炭价格波动对甲醇成本支撑作用明显,下游需求端开工率变化对甲醇价格形成制约,需综合多方面因素进行判断。