猜你想问
这份报告主要讲了什么内容?
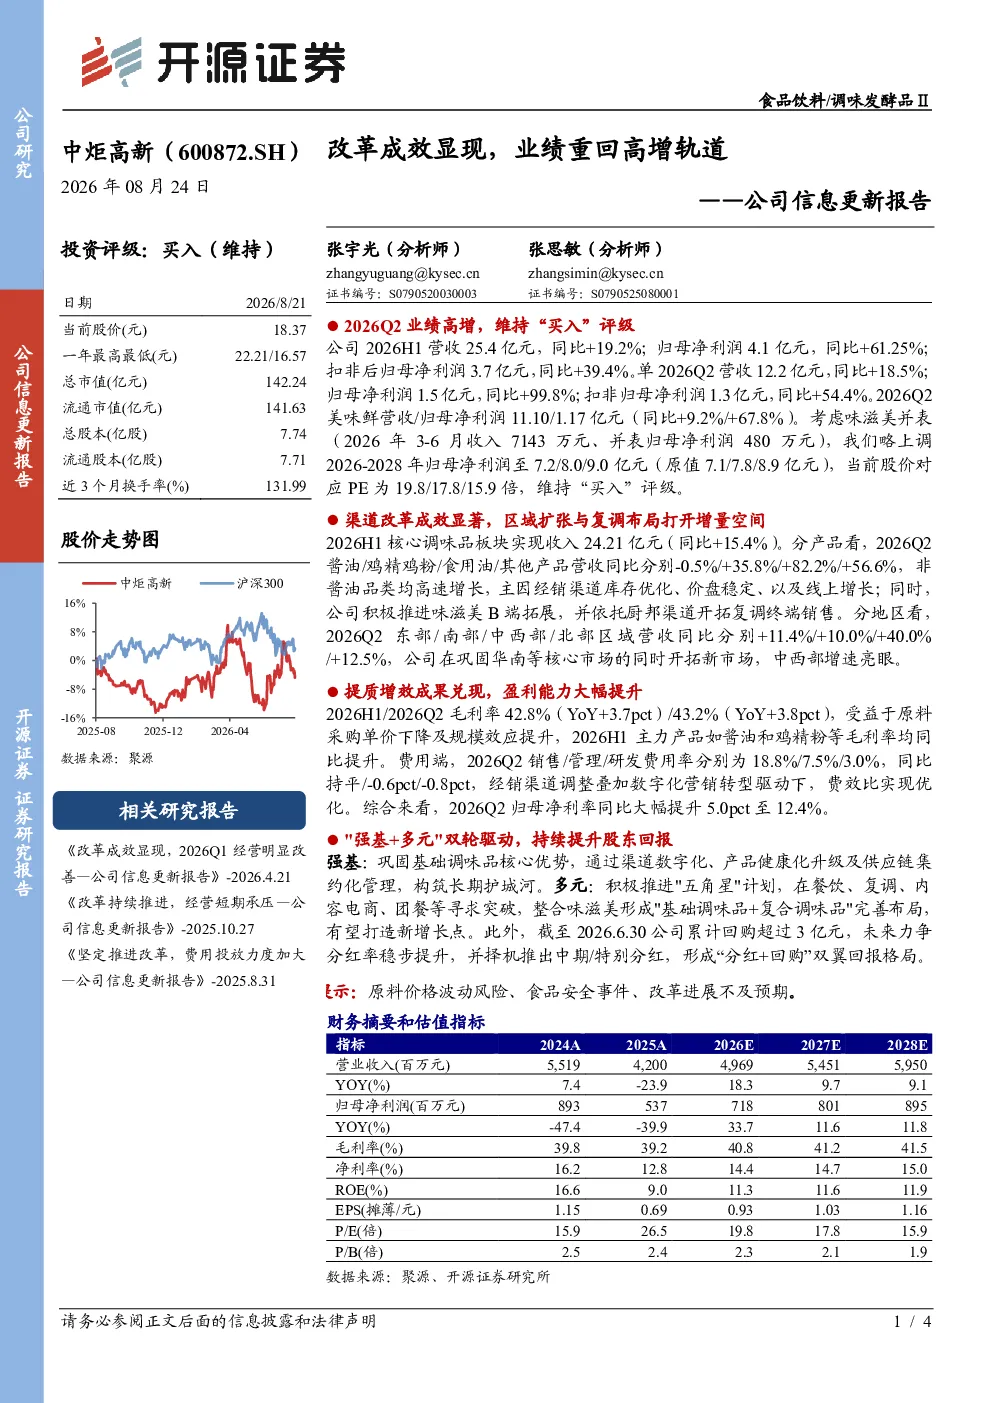
本报告分析了中炬高新2026年H1的经营情况,指出公司改革成效显著,业绩重回高增轨道。报告显示,公司营收25.4亿元,同比增长19.2%;归母净利润4.1亿元,同比增长61.25%。单Q2营收12.2亿元,同比增长18.5%;归母净利润1.5亿元,同比增长99.8%。考虑味滋美并表,2026-2028年归母净利润预测上调至7.2/8.0/9.0亿元。报告还强调了渠道改革成效,核心调味品板块收入同比增长15.4%,非酱油品类高速增长。此外,公司毛利率同比提升,费用端优化,净利率提升至12.4%。
食品饮料行业未来发展趋势如何?
食品饮料行业未来发展趋势呈现多元化和健康化特点。一方面,基础调味品仍将保持核心优势,但企业需通过渠道数字化、产品健康化升级及供应链集约化管理构筑长期护城河。另一方面,非酱油品类如鸡精鸡粉、食用油等高速增长,反映消费者需求多样化。同时,餐饮、复调、内容电商、团餐等新兴渠道成为增量空间,如味滋美B端拓展及厨邦渠道复调终端布局。此外,行业竞争加剧促使企业加速创新,健康化、便捷化成为产品研发重点。
报告中重点分析了哪些方面?
报告重点分析了中炬高新的业绩高增和渠道改革成效。业绩方面,公司2026年H1营收和净利润均实现显著增长,单Q2表现尤为突出。预测未来三年归母净利润将持续增长。渠道改革方面,核心调味品板块收入稳健增长,非酱油品类高速增长,主因经销渠道库存优化、价盘稳定及线上增长。味滋美B端拓展和厨邦渠道复调终端布局打开增量空间,区域方面中西部增速亮眼。
当前市场对中炬高新有何判断?
当前市场对中炬高新持积极判断。公司业绩高增,2026年H1营收和净利润同比增长显著,单Q2表现强劲。渠道改革成效显著,非酱油品类高速增长,新兴渠道成为增量空间。公司毛利率和净利率提升,费效比优化。此外,公司通过“强基+多元”双轮驱动战略,巩固基础调味品优势,拓展复合调味品布局。公司累计回购超3亿元,未来将提升分红率,回报股东。
报告中提到了哪些风险提示?
报告中提示了中炬高新面临的主要风险。首先,原料价格波动可能影响成本控制,进而影响盈利能力。其次,食品安全事件可能对品牌声誉和销售造成冲击。最后,改革进展不及预期可能导致业绩增长不及预期。这些风险需引起关注,投资者需结合公司实际经营情况综合判断。