猜你想问
这份研报的核心内容是什么?
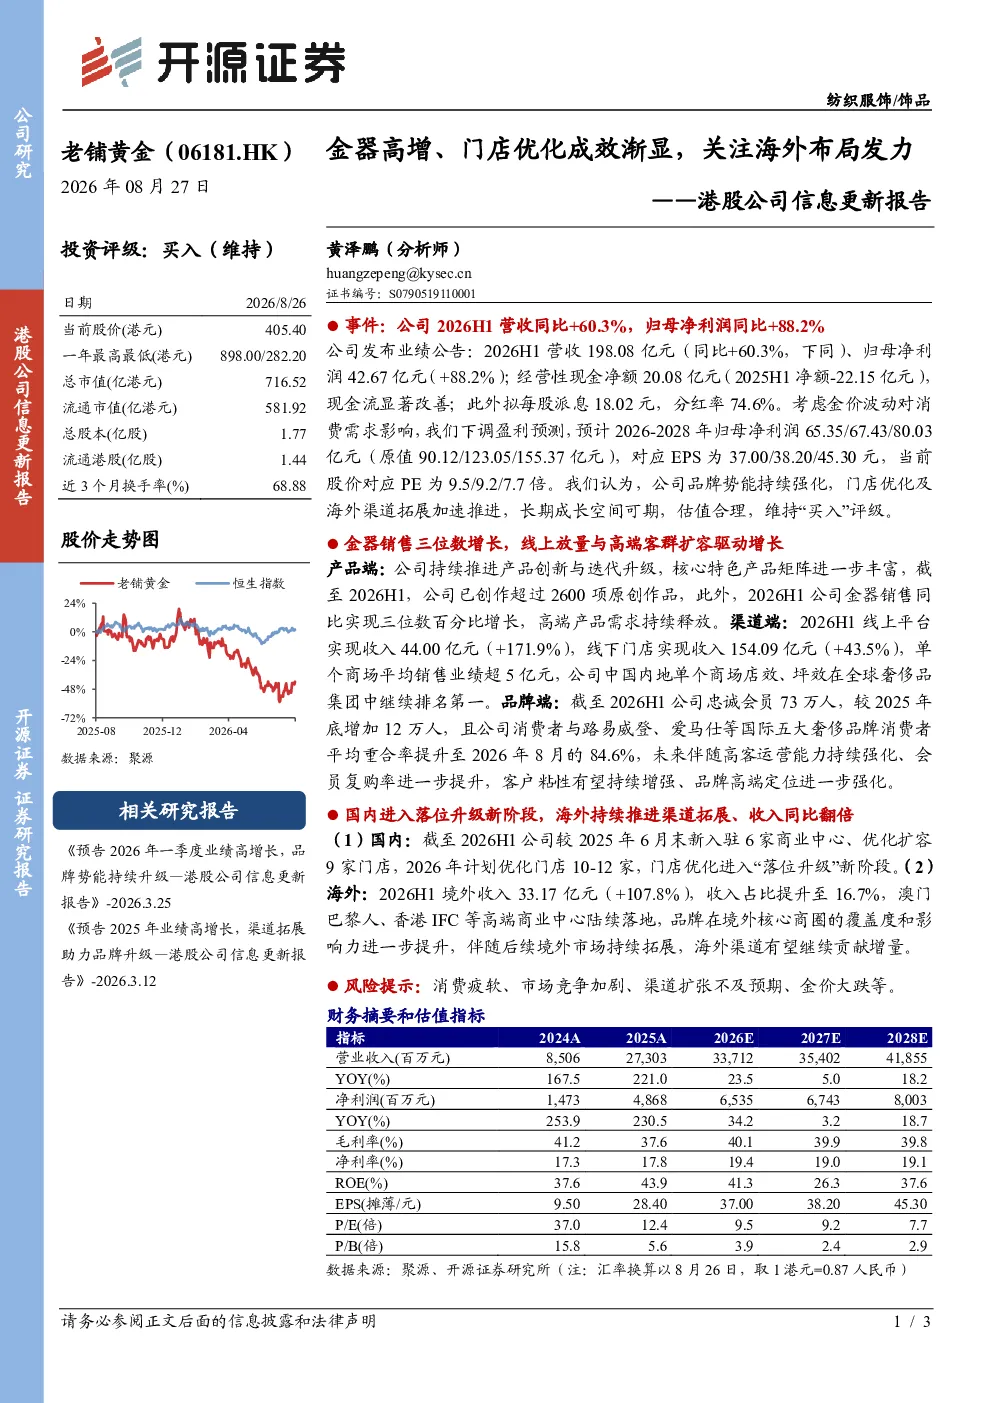
该研报指出金器公司2026H1营收和归母净利润实现高增长,分别为198.08亿元(同比+60.3%)和42.67亿元(同比+88.2%),现金流显著改善,品牌势能持续强化。报告强调门店优化及海外渠道拓展加速推进,长期成长空间可期,估值合理。线上平台收入增长171.9%,境外收入增长107.8%,达到33.17亿元,收入占比提升至16.7%。忠诚会员增加12万人,与国际奢侈品牌消费者重合率提升至84.6%
纺织服装行业的发展趋势如何?
纺织服装行业正经历数字化转型和高端化升级。品牌企业通过优化门店布局、拓展线上渠道和海外市场,提升品牌势能和客户粘性。线上销售增长迅速,境外市场拓展加速,收入占比提升明显。行业竞争加剧,但头部企业通过精准定位和渠道创新,实现业绩高增长,长期成长空间广阔。消费者对品牌和品质的需求持续提升,推动行业向高端化、个性化方向发展
研报重点分析了哪些方向?
研报重点分析了金器公司业绩高增长背后的驱动因素,包括线上放量、高端客群扩容以及品牌势能提升。报告详细解读了公司门店优化和海外渠道拓展的成效,特别是线上平台收入和境外收入的显著增长。此外,研报还分析了公司客户基础的扩大和消费者重合率的提升,以及未来几年的盈利预测和估值水平
当前市场对金器公司的现状判断是什么?
市场对金器公司现状判断积极,公司业绩高增长、现金流改善、品牌势能强化,显示出强劲的发展势头。门店优化和海外渠道拓展成效显著,线上和境外收入增长迅猛,收入结构持续优化。公司客户基础扩大,与国际奢侈品牌消费者重合率提升,品牌高端定位进一步强化。整体来看,金器公司正处于快速发展阶段,未来成长空间可期
研报提到了哪些风险提示?
研报提示了几个潜在风险,包括消费疲软可能影响业绩增长,市场竞争加剧可能压缩利润空间,渠道扩张不及预期可能导致收入增长放缓,以及金价大幅波动可能影响公司盈利能力。此外,宏观经济环境变化也可能对公司经营产生影响。投资者需关注这些风险因素,结合公司自身发展情况综合判断投资价值