猜你想问
李宁最新研报核心内容是什么?
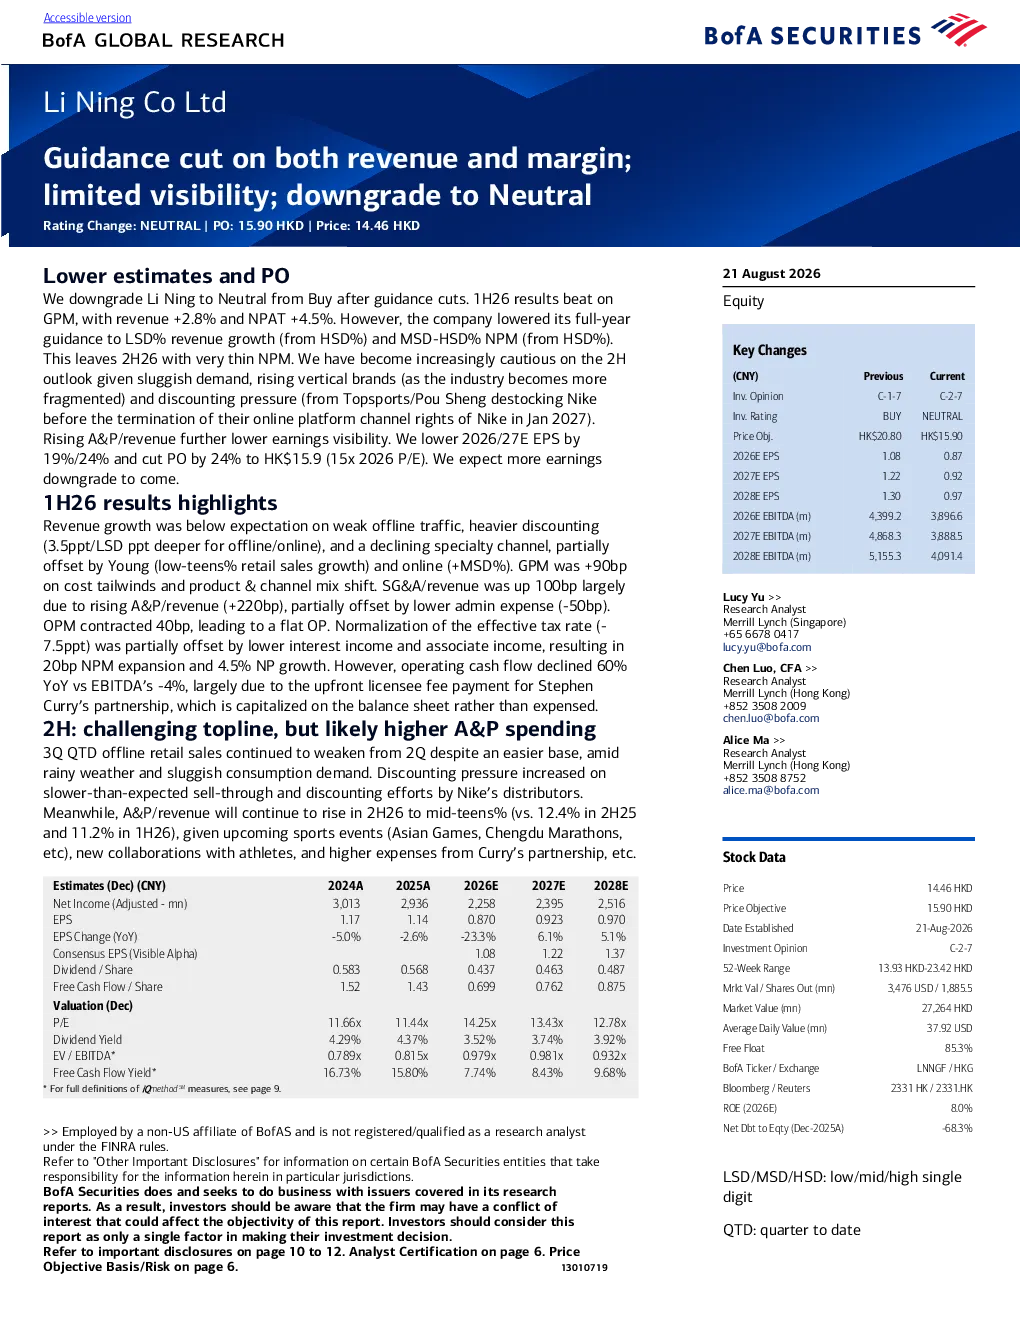
李宁最新研报显示公司下调了全年收入和净利润率指引,预计2026年第二季度净利润率微薄。分析师对下半年前景持谨慎态度,主要担忧包括消费需求疲软、垂直品牌崛起导致行业分散、同行去库存压力加大引发折扣压力,以及广告支出增长降低盈利可见度。1H26业绩表现中,营收增长2.8%低于预期,受线下流量疲软、折扣力度加大、专业渠道下滑影响,但部分得益于Young品牌和线上渠道。毛利率提升90个基点,主要受成本利好及产品与渠道组合变化推动。销售及行政开支/营收比上升100个基点,主要由于广告费用上升,部分被管理费用下降抵消。营业利润率下降40个基点,导致营业利润持平。有效税率正常化部分被利息收入和联营公司收入下降所抵消,最终实现净利润率扩张20个基点,净利润增长4.5%。经营现金流同比下降60%,息税折旧摊销前利润下降4%,主要由于为斯蒂芬·库里合作支付的前期许可费。
运动服饰行业发展趋势如何?
运动服饰行业正面临多重挑战。垂直品牌崛起导致行业分散,竞争加剧。同行去库存压力加大引发折扣压力,影响品牌盈利能力。同时,消费需求疲软对行业整体表现构成压力。此外,广告支出增长虽然有助于品牌建设,但也降低了盈利可见度。行业未来增长动力可能来自线上渠道的快速扩张、批发/零售折扣改善速度超出预期,以及中国李宁系列等细分市场的增长速度超出预期。然而,整体市场仍需应对宏观经济波动和消费者偏好变化带来的不确定性。
研报重点分析了哪些方面?
研报重点分析了李宁1H26的业绩表现,包括营收、毛利率、销售及行政开支、营业利润率、净利润率、经营现金流等关键财务指标,并揭示了其背后的驱动因素和挑战。同时,研报对2H26进行了展望,指出线下零售额可能继续走弱,折扣压力增大,广告支出/营收将继续增长。此外,研报还评估了李宁的估值与目标价,基于市盈率(P/E)与折现现金流(DCF)的50/50加权组合,将2026/27年每股收益预期下调19%/24%,并将目标价下调24%至港币15.9元。最后,研报梳理了李宁面临的风险因素,包括下行风险如运动服饰市场整体疲软、全球品牌竞争加剧、利润空间扩张放缓,以及上行风险如快速的网络扩张、批发/零售折扣改善速度超出预期、中国李宁系列增长速度超出预期。
当前市场对李宁的判断是什么?
当前市场对李宁的判断较为谨慎。公司下调了全年收入和净利润率指引,预计2026年第二季度净利润率微薄,反映出市场对公司短期业绩增长前景的担忧。1H26业绩表现显示,虽然部分领域如Young品牌和线上渠道表现亮眼,但整体营收增长低于预期,线下流量疲软、折扣力度加大等问题突出。市场关注李宁如何应对消费需求疲软、行业竞争加剧、折扣压力增大等挑战。同时,广告支出的增长也引发了市场对盈利可见度的关注。总体而言,市场对李宁的未来发展持谨慎态度,期待公司能通过有效的战略调整和运营优化,改善业绩表现。
研报提示了哪些风险因素?
研报提示了李宁面临的多重风险因素。下行风险主要包括运动服饰市场整体疲软,可能导致需求持续不振;全球品牌竞争加剧,可能进一步压缩利润空间;利润空间扩张放缓,影响公司长期增长潜力。此外,同行去库存压力加大引发折扣压力,可能影响品牌形象和盈利能力。上行风险则包括快速的网络扩张可能带来新的增长机会;批发/零售折扣改善速度超出预期,有助于提升盈利能力;中国李宁系列增长速度超出预期,可能成为新的增长引擎。然而,这些上行风险能否实现仍存在不确定性,市场需密切关注公司战略执行和外部环境变化。