猜你想问
瑞思迈最新研报的主要内容是什么?
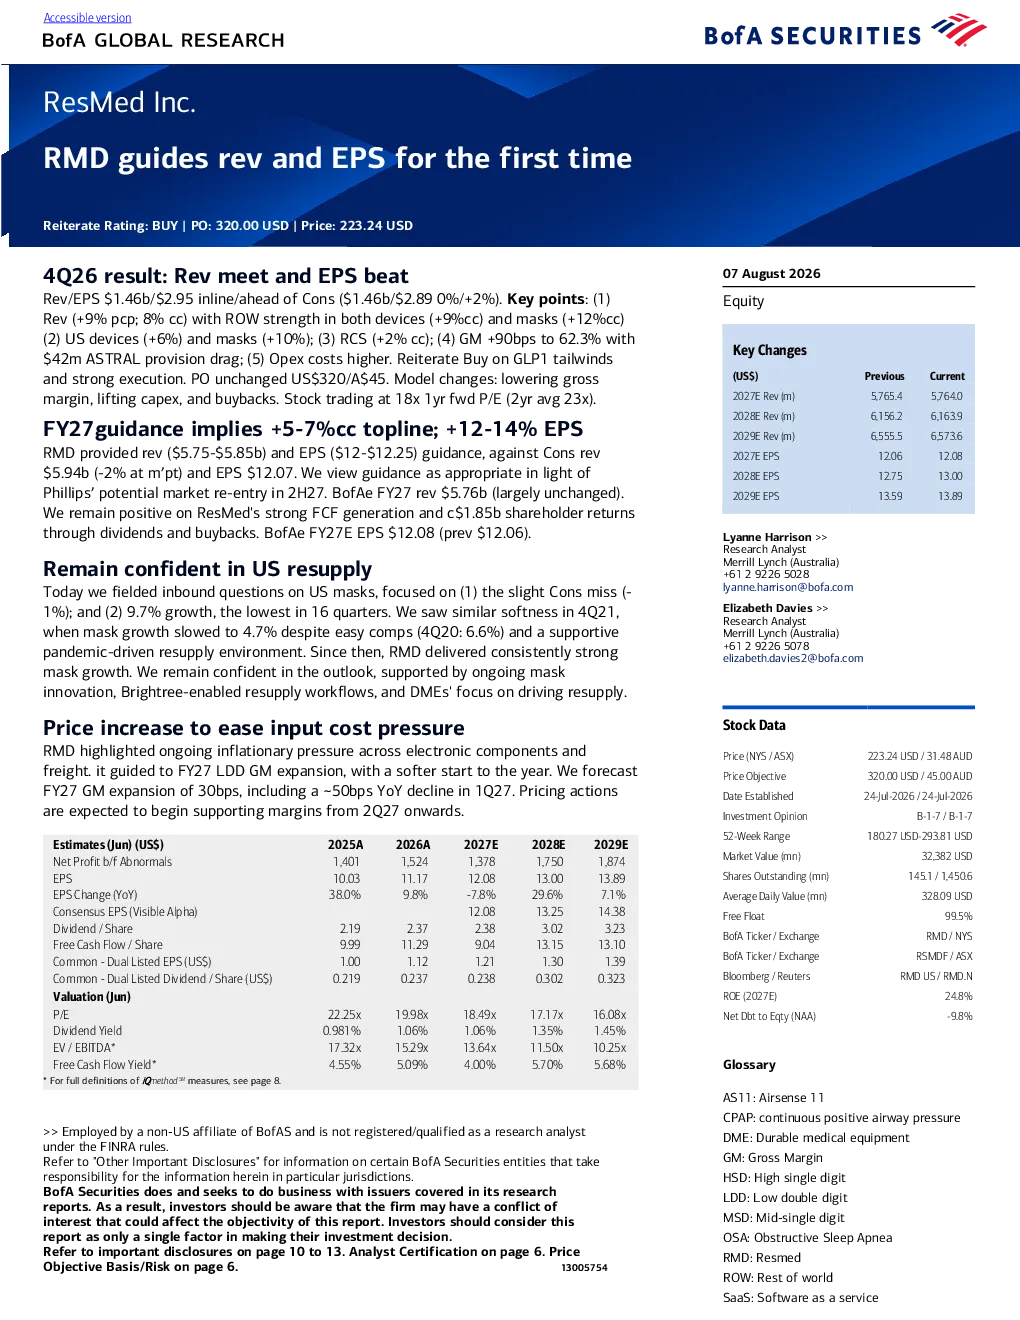
该研报指出瑞思迈(RMD)维持“买入”评级,目标价分别为美国区320美元/澳大利亚区45澳元。2026财年第四季度营收和每股收益超预期,主要得益于海外市场设备(ROW)和口罩业务增长。预计2027财年营收增长5-7%,每股收益增长12-14%。公司将实施适度的价格上涨以抵消成本上涨,并通过股息和回购向股东返还约18.5亿美元。Astral召回预计在2027财年带来约7500万美元负面影响。
医疗设备行业未来发展趋势如何?
医疗设备行业未来发展趋势包括技术持续创新,如可穿戴设备和诊断渠道的扩张,以捕捉市场需求。宏观经济因素和公司执行力对行业表现有重要影响。同时,同行竞争格局变化,如某些公司的产品召回,可能为其他企业提供市场份额机会。行业面临电子元件和运费上涨等成本压力,部分疗法推广可能影响特定患者群体治疗选择。
研报对瑞思迈的重点分析方向有哪些?
研报重点分析了瑞思迈的业绩表现、未来财务预测、价格策略及股东回报计划。报告关注海外市场增长、口罩业务贡献以及Astral召回的潜在影响。此外,研报评估了公司扩大诊断渠道的努力,以及其在当前市场环境下的估值水平。
当前医疗设备市场状况如何?
当前医疗设备市场面临宏观经济波动和供应链成本上升的挑战。电子元件和运费价格上涨对行业盈利能力产生影响。同时,GLP-1疗法的推广可能改变部分患者(如阻塞性睡眠呼吸暂停患者)的治疗选择。然而,可穿戴技术和诊断渠道的扩张为行业带来新的增长机遇。同行间的竞争和召回事件也影响着市场动态。
研报提示了哪些风险因素?
研报提示的风险因素包括Astral召回可能带来的财务损失,以及同行产品如菲利普大幅折扣重返市场可能带来的竞争压力。此外,GLP-1疗法推广可能导致部分阻塞性睡眠呼吸暂停患者放弃持续正压通气治疗,影响相关设备需求。供应链成本上升和宏观经济不确定性也是潜在风险。
你可能感兴趣
受惠於全球「宅经济」及欧美房地产巿场逐步复苏,且与小米合作并加快智能家具商业化,上调目标价至每股3.28港元,重申「买入」评级
软库中华证券研究部2021-09-17
国际业务触底与中国市场崛起初步实现,重申‘买入’评级,上调目标价至每股1.35港元
软库中华证券研究部2021-04-30
Bath & Body Works(BBWI):第一季度销售额符合预期且每股收益超预期;重申25财年指引并宣布新任首席执行官
Jefferies2025-05-19
西部数据Q426预览:业绩与指引稳健,目标价上调至732美元,重申买入评级
美银证券2026-07-01
建设收益与净利润显著好于预期;业绩低谷期已过,2015年高增长确定性强,再次重申买入评级
第一上海证券2015-03-25
在较低的Exp / Prov。上调FY19核心每股收益;重申买入
德意志银行2018-07-24
BankUnited(BKU.N)在较低的Exp / Prov上调FY19核心每股收益;重申买入
信息技术德意志银行2018-07-24
所有汽缸点火:重申买入; PT $ 80;稳定的第四季度每股收益
德意志银行2018-11-21
在2018年第二季度稳步增长后,提高核心NII /费用的每股收益;重申买入
德意志银行2018-07-27
Advanced Micro Devices第二季度每股收益回顾:重申买入,因为我们预计股票增长和边际扩张的加速将推动2023年每股收益高于普遍预期
GoldmanSachs2022-08-03