猜你想问
这份研报的核心内容是什么?
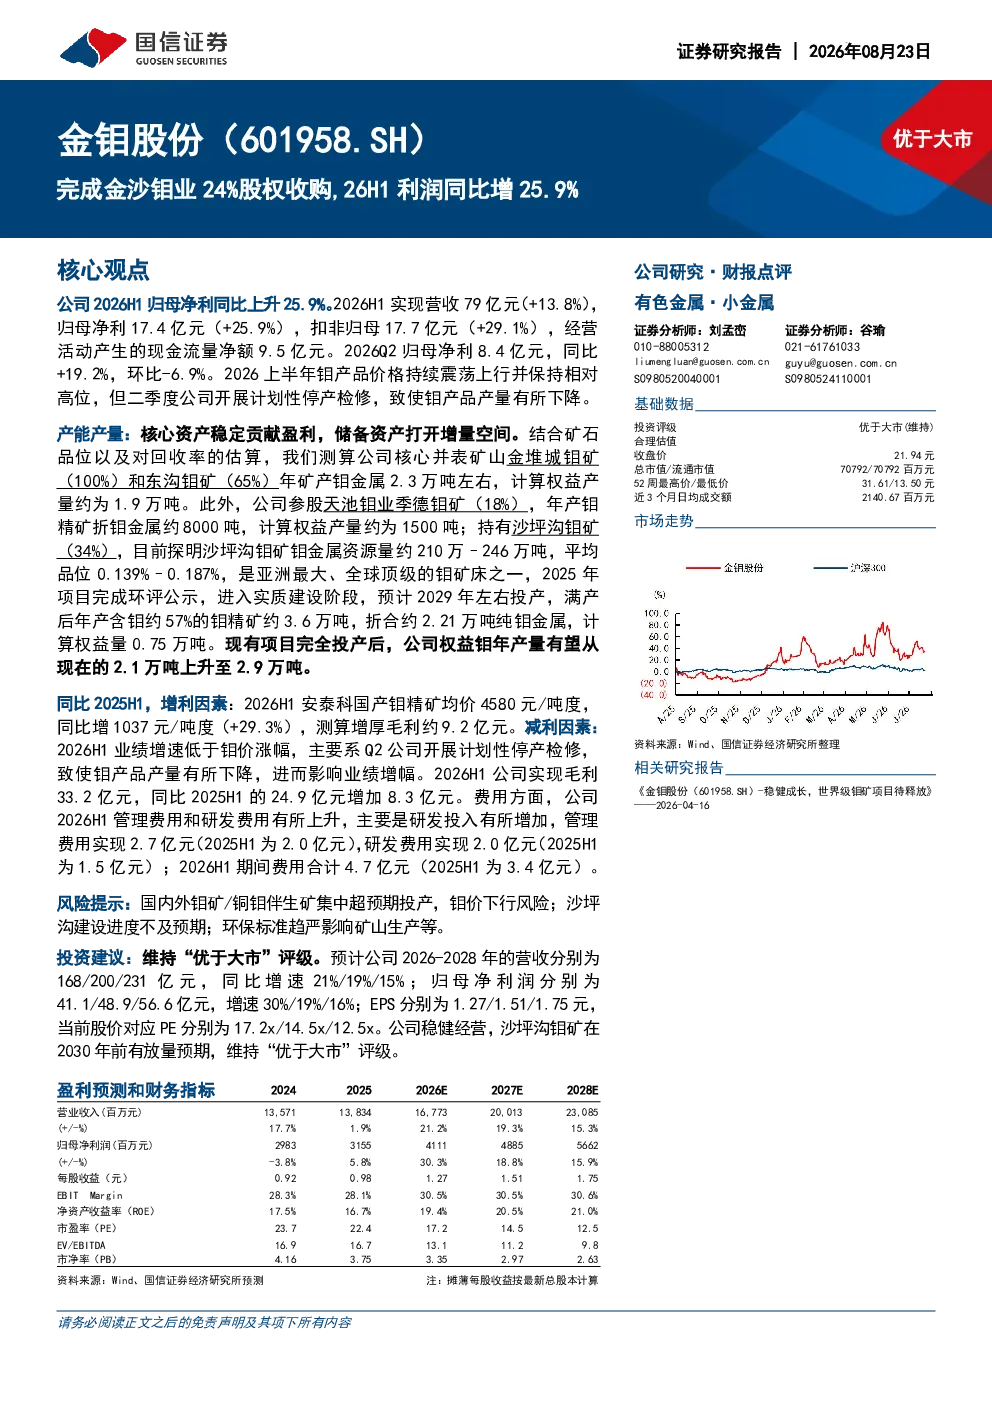
本报告显示,金钼股份2026年上半年归母净利润同比增长25.9%,达到17.4亿元,营收为79亿元,同比增长13.8%。主要增利因素是钼精矿价格上涨,安泰科国产钼精矿均价同比增加29.3%,增厚毛利约9.2亿元。但二季度因计划性停产检修,钼产品产量有所下降,影响业绩增幅。公司核心资产金堆城钼矿和东沟钼矿年权益产量约1.9万吨,储备资产沙坪沟钼矿预计2029年投产,满产后权益钼年产量约0.75万吨,现有项目完全投产后,公司权益钼年产量有望达2.9万吨。
钼行业的发展趋势如何?
钼行业发展趋势方面,金钼股份上半年受益于钼产品价格持续震荡上行并保持相对高位。安泰科国产钼精矿均价同比大幅上涨29.3%,显示行业景气度较高。公司持有沙坪沟钼矿34%,该矿预计2029年投产,满产后将显著提升公司权益钼产量。但需关注钼矿集中投产可能带来的竞争压力,以及钼价波动的风险。未来几年,随着新项目逐步投产,行业供需关系可能发生变化,需持续跟踪价格走势和产能扩张情况。
报告重点分析了哪些方向?
报告重点分析了金钼股份的盈利能力提升逻辑和未来增长潜力。核心分析包括:一是成本端优势,钼精矿价格上涨显著增厚毛利;二是资产端布局,现有核心矿山稳定贡献利润,沙坪沟钼矿等储备资产打开增量空间,预计2030年前有放量预期;三是经营效率,公司通过计划性停产检修优化生产节奏,但短期影响业绩增速。此外,报告还评估了公司费用控制情况,管理费用和研发费用保持稳定。
当前钼市场的现状如何?
当前钼市场现状表现为价格高位运行与供给端变化并存。金钼股份2026年上半年业绩大幅增长主要得益于钼精矿均价同比上涨29.3%,显示市场需求相对旺盛。但二季度公司主动减产,表明行业产能已有一定积累,企业开始通过调节产量应对价格波动。从供给看,金堆城、东沟等核心矿山稳定产出,沙坪沟等新矿逐步进入建设期,预计未来几年行业将迎来新一轮产能释放,需关注供需平衡变化对价格的影响。
研报提示了哪些风险?
研报提示的主要风险包括:一是钼矿集中投产风险,未来几年多家新矿进入投产周期,可能导致行业供给过剩,引发价格竞争;二是钼价下行风险,金属价格受宏观经济和供需关系影响较大,若需求疲软或新增供给超预期,钼价可能承压;三是沙坪沟项目建设不及预期风险,该矿是公司未来增长关键,若建设进度延迟或成本超支,将影响业绩兑现;四是环保标准趋严风险,钼矿开采和加工面临环保监管要求,若标准提升可能增加企业运营成本。