猜你想问
这份研报的核心内容是什么?
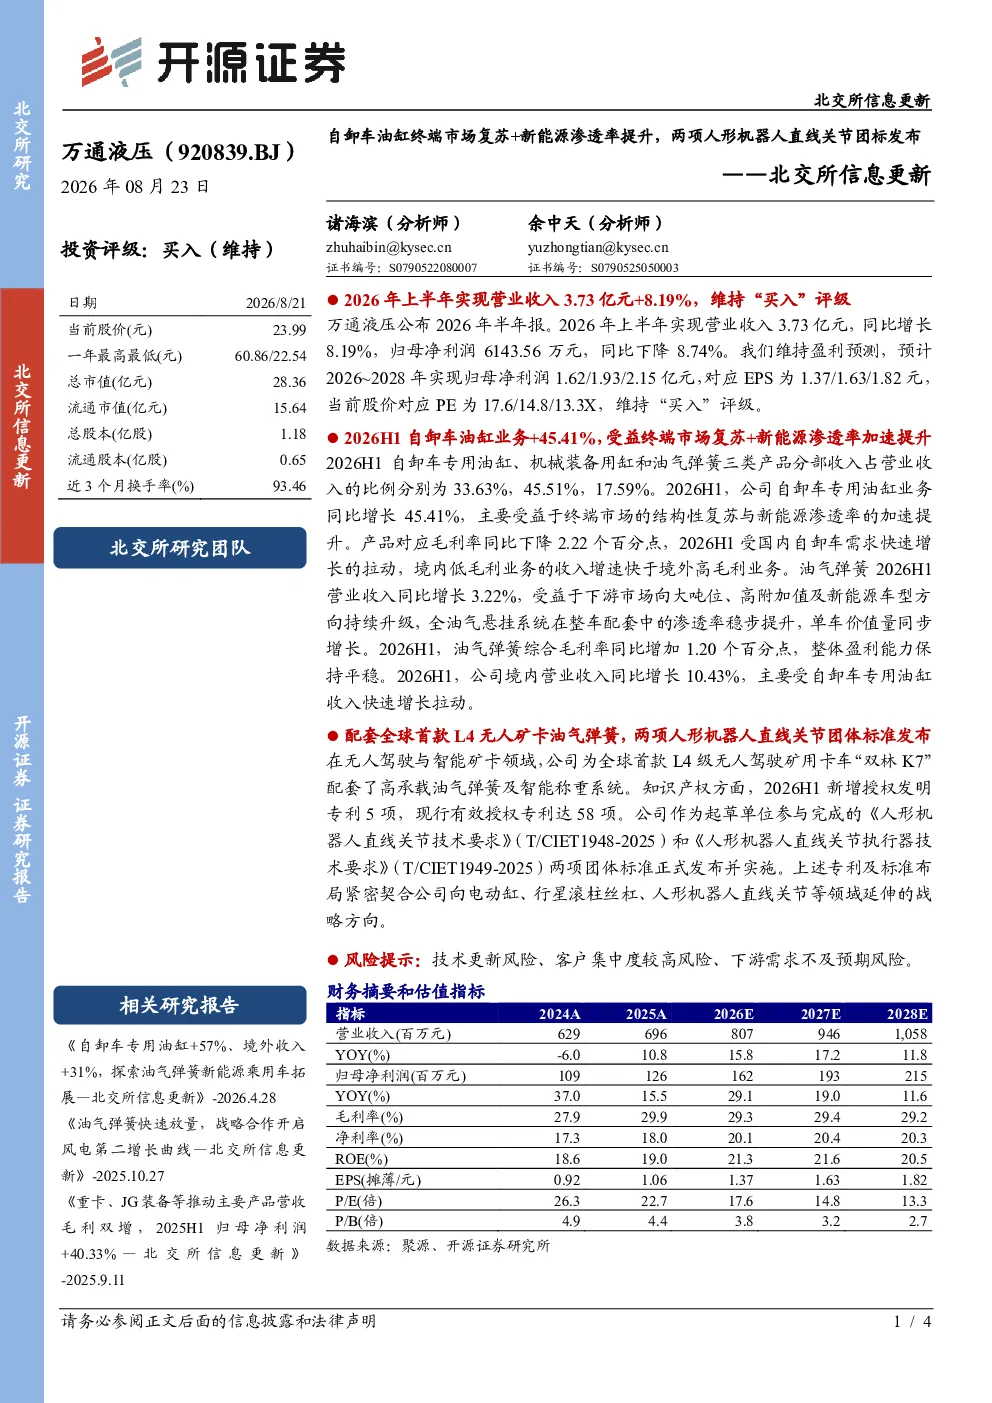
研报维持对万通液压“买入”评级,指出2026年上半年营业收入同比增长8.19%至3.73亿元,但归母净利润同比下降8.74%至6143.56万元。预计2026~2028年归母净利润分别为1.62/1.93/2.15亿元,EPS为1.37/1.63/1.82元,对应PE为17.6/14.8/13.3X。主要业务表现方面,自卸车油缸业务同比增长45.41%,受益于终端市场复苏和新能源渗透率提升,但毛利率下降2.22个百分点;油气弹簧业务同比增长3.22%,受益于下游市场升级,单车价值量增长,毛利率同比增加1.20个百分点。战略进展包括为L4级无人驾驶矿用卡车配套高承载油气弹簧,新增授权发明专利5项,参与发布两项人形机器人直线关节团体标准。
自卸车油缸和油气弹簧业务的行业发展趋势如何?
自卸车油缸业务受益于终端市场复苏和新能源渗透率提升,未来增长潜力较大,但需关注低毛利业务增速快于高毛利业务导致毛利率下降的问题。油气弹簧业务则受益于下游市场向大吨位、高附加值及新能源车型升级,全油气悬挂系统渗透率提升,单车价值量增长,毛利率保持稳定。行业整体发展趋势显示,新能源渗透率提升将推动相关零部件需求增长,技术创新和产品升级是行业竞争的关键。
研报重点分析了哪些方向?
研报重点分析了万通液压的核心业务表现,包括自卸车油缸和油气弹簧业务的增长情况、毛利率变化及驱动因素。同时,关注了公司的战略进展,如为L4级无人驾驶矿用卡车配套、专利布局以及参与制定人形机器人直线关节团体标准等,这些举措契合电动缸、行星滚柱丝杠、人形机器人直线关节等战略方向,体现了公司在技术创新和行业标准制定中的积极角色。
当前市场对万通液压的业务表现有何判断?
当前市场对万通液压的业务表现判断显示,公司自卸车油缸业务增长强劲,但毛利率面临压力;油气弹簧业务稳健增长,盈利能力保持平稳。公司积极布局新能源相关领域,并通过技术创新和专利布局提升竞争力。整体来看,万通液压在行业复苏和新能源渗透率提升的背景下,展现出较强的业务增长潜力,但需关注技术更新、客户集中度较高及下游需求不及预期的风险。
研报提示了哪些风险?
研报提示了万通液压面临的主要风险,包括技术更新风险,行业技术迭代迅速可能影响现有产品竞争力;客户集中度较高风险,过度依赖少数客户可能影响业绩稳定性;以及下游需求不及预期风险,宏观经济波动或行业景气度下降可能影响公司业务增长。这些风险需引起投资者关注,建议结合公司战略布局和行业发展趋势进行综合评估。