猜你想问
这份研报主要分析了什么内容?
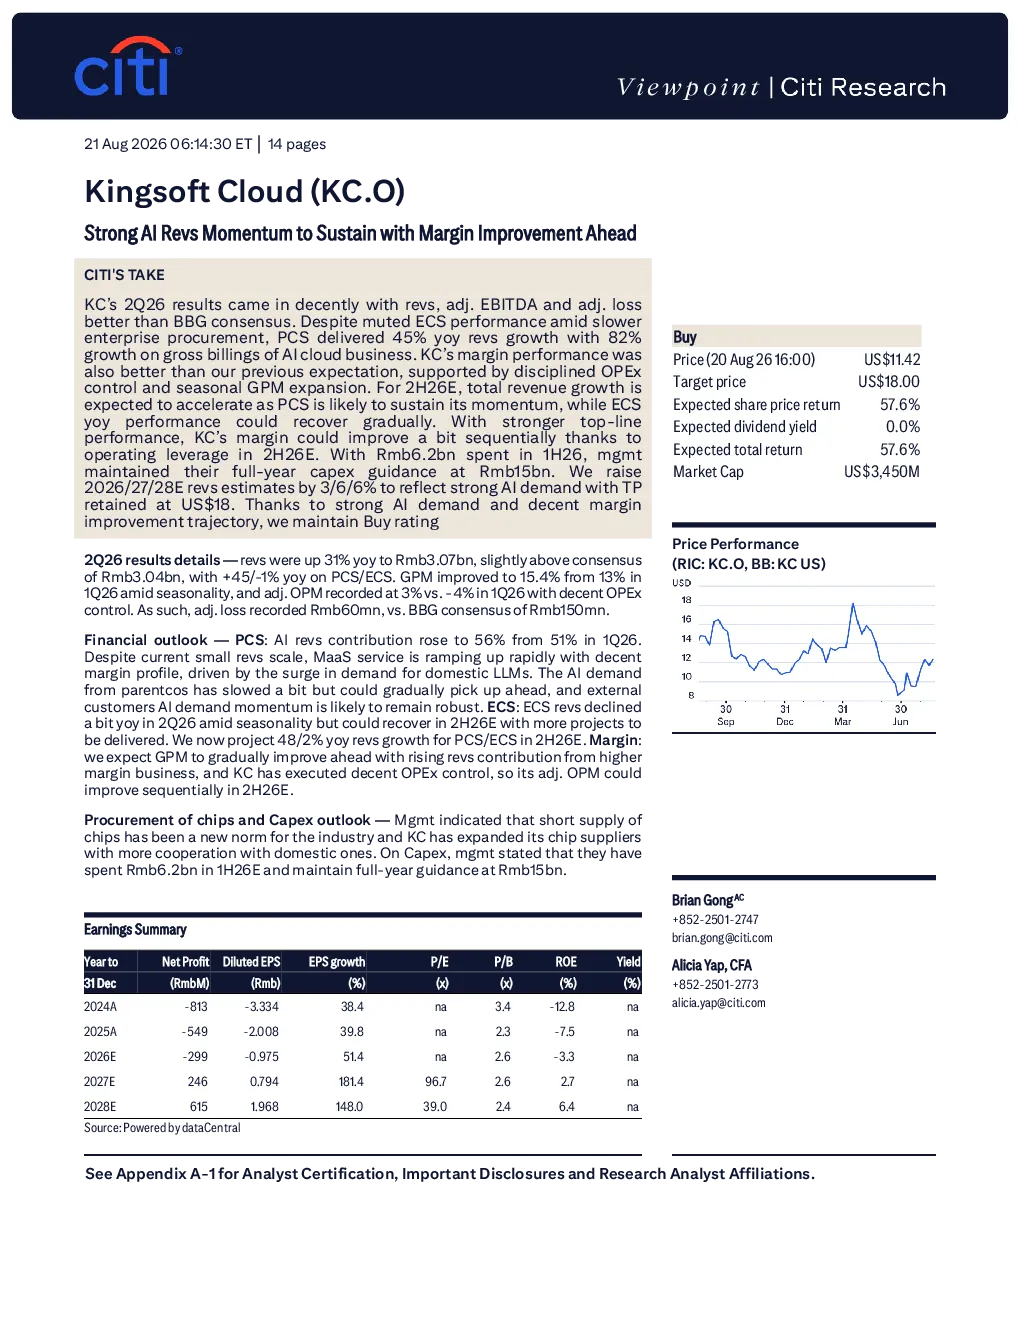
这份研报主要分析了金山云2026年第二季度的业绩表现,指出其营收、调整后EBITDA和调整后亏损均优于彭博一致预期。报告重点强调了PCS业务的45%同比增长和AI云业务收入82%的增长,同时指出ECS业务因企业采购放缓表现疲软。金山云的利润率表现优于预期,主要得益于严格的运营支出控制和季节性毛利率扩张。预计下半年营收将加速增长,利润率有望提升。研报还提及了公司上半年资本支出情况,并上调了未来三年的营收预测,维持买入评级。
AI云服务行业的发展趋势如何?
AI云服务行业正经历快速发展,AI算力需求持续提升推动云服务需求增长。金山云的AI云业务收入增长82%正是这一趋势的体现。国内云服务商积极布局AI领域,通过提供IaaS、PaaS及行业解决方案,满足不同客户需求。AI技术的规模化应用和云服务的深度整合成为行业关键增长点。未来,随着AI技术在更多场景落地,云服务市场将持续受益于技术创新和需求升级,为云服务商带来广阔发展空间。
研报对金山云的重点分析方向是什么?
研报重点分析了金山云的营收结构、利润率改善及AI业务发展。报告指出,金山云的营收增长主要来自PCS和AI云业务的强劲表现,ECS业务受市场环境影响有所放缓。利润率改善是报告关注的另一重点,金山云通过严格控制运营支出和提升毛利率实现了优于预期的利润率表现。此外,研报还分析了金山云的资本支出策略、未来营收增长预期以及AI相关云需求的驱动作用。
当前金山云的市场表现如何?
金山云的市场表现呈现结构性分化,整体业绩优于市场预期。一方面,PCS业务和AI云业务增长强劲,分别实现45%和82%的同比增长,展现出良好的发展势头。另一方面,ECS业务因企业采购放缓而表现疲软,成为业绩中的短板。利润率方面,金山云通过有效控制成本和提升效率实现了改善,优于市场预期。整体来看,金山云的基本面可能触底,营收增长温和,但AI云需求成为关键驱动因素,市场表现值得关注。
研报提示了哪些主要风险?
研报提示了金山云面临的主要风险,包括利润率改善不及预期、公共云收入因客户流失低于预期,以及企业云收入增长放缓和竞争加剧。利润率改善依赖于有效的成本控制和业务优化,若这些措施效果不及预期,可能影响整体盈利能力。公共云市场竞争激烈,客户流失可能导致收入下滑。企业云市场增长放缓和竞争加剧也可能对金山云的营收增长带来压力。这些风险因素需持续关注。