猜你想问
钧达股份2026上半年业绩表现如何?
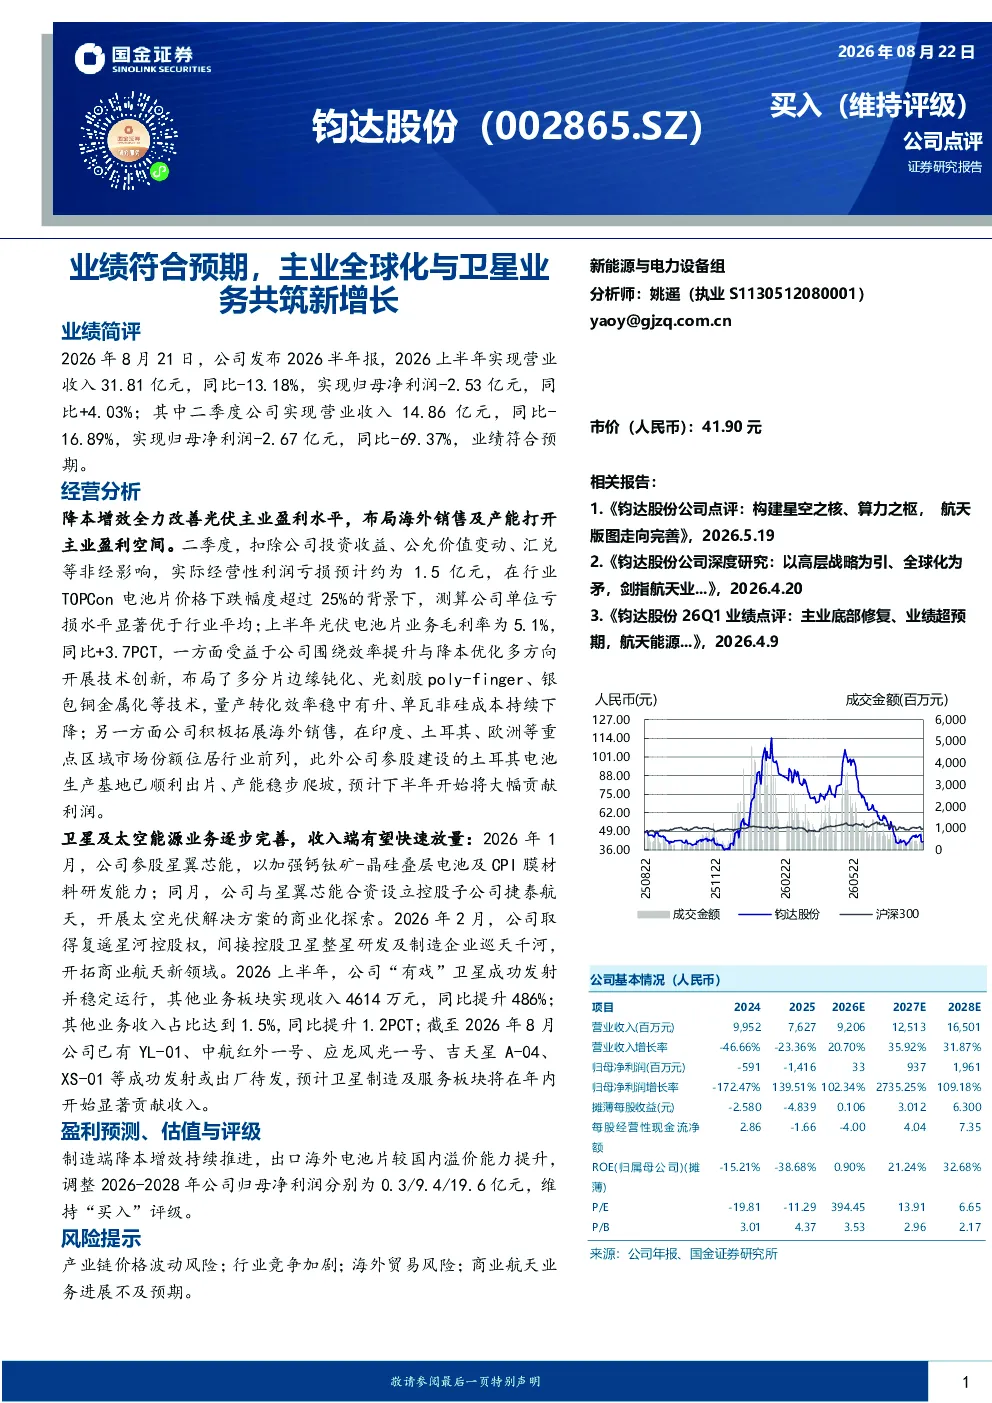
钧达股份2026上半年实现营业收入31.81亿元,同比-13.18%,归母净利润-2.53亿元,同比+4.03%。二季度营业收入14.86亿元,同比-16.89%,归母净利润-2.67亿元,同比-69.37%。尽管营收有所下滑,但公司单位亏损水平优于行业平均,光伏电池片业务毛利率提升至5.1%,主要得益于技术创新和海外市场拓展。
光伏行业发展趋势如何?
光伏行业在TOPCon电池片价格下跌超25%的背景下,竞争加剧。钧达股份通过技术创新如多分片边缘钝化、光刻胶poly-finger等降本增效,并积极拓展印度、土耳其、欧洲等海外市场,市场份额领先。行业整体面临价格波动和竞争压力,但技术创新和全球化布局是关键发展方向。
报告重点分析了哪些业务板块?
报告重点分析了光伏主业和卫星及太空能源业务。光伏主业通过技术创新和海外市场拓展改善盈利,土耳其基地产能爬坡将提升盈利空间。卫星及太空能源业务逐步完善,收入端有望快速放量,公司参股星翼芯能和取得复遥星河控股权,多颗卫星已成功发射或待发。
当前光伏市场现状如何?
当前光伏市场面临TOPCon电池片价格下跌超25%的挑战,行业竞争激烈。钧达股份在价格下跌中表现优于行业平均,毛利率提升至5.1%,显示出较强的技术实力和成本控制能力。海外市场拓展成为重要增长点,但行业整体仍需应对价格波动和竞争加剧。
研报提示了哪些风险?
研报提示了产业链价格波动、行业竞争加剧、海外贸易风险等风险。此外,商业航天业务进展不及预期也是潜在风险。公司参股的土耳其电池生产基地已顺利出片,但海外市场拓展和商业航天业务的长期发展仍面临不确定性。
你可能感兴趣
2025年年报点评:2025年营收yoy+30.4%,全球化布局与新能源产能共筑增长新空间
西南证券2026-04-20
弹性元件+牵引系统双冠驱动,全球化+新业务共筑长期成长
西南证券2026-05-22
电子装联“小巨人”业绩连续高增,PCBA产能释放与FPC新业务共筑成长
电子设备开源证券2026-04-21
智能化主业稳健增长,全球化与新业务拓展可期
信息技术中原证券2026-03-11
2026年半年报点评:半年业绩展现盈利韧性,前沿技术与全球化共筑长期成长
信息技术东吴证券2026-08-20
系列点评五:25Q2业绩符合预期 全球化+新业务共振
交通运输民生证券2025-08-28
1Q26出货量超预期达成,全球化与SGI业务开启增长新周期;重申买入
交银国际2026-05-21
业绩符合预期,地热业务与全球化布局奠定成长基础
机械设备信达证券2022-04-27
中信建投汽车 新泉股份26Q2业绩延续增长 全球化与座椅业务加速落地
未知机构2026-08-04
新筑股份中小盘信息更新报告:业绩符合预期,看好PPP下的轨交业务
机械设备国泰君安证券2015-03-02