猜你想问
2026年7月房地产销售数据具体表现如何?
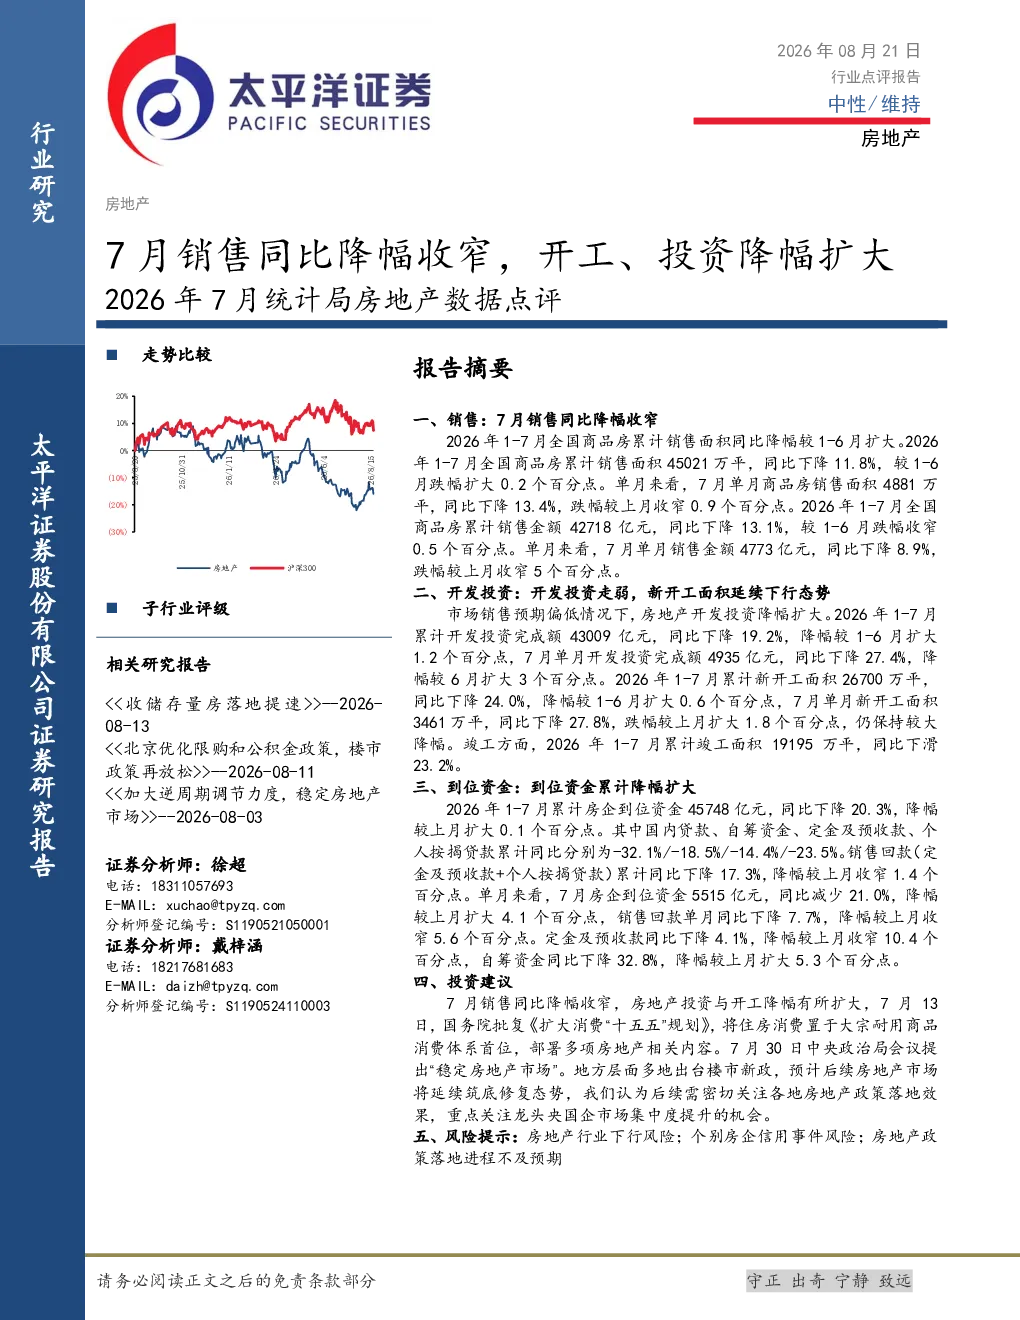
2026年7月,全国商品房销售面积同比下降13.4%至4881万平,降幅较6月收窄0.9个百分点;销售金额同比下降8.9%至4773亿元,降幅收窄5个百分点。1-7月累计销售面积同比下降11.8%至45021万平,累计销售金额同比下降13.1%至42718亿元,降幅较1-6月收窄0.5个百分点。东北部区域销售表现较差,1-7月面积和金额同比降幅分别达21.5%和23.8%
房地产投资和新开工面积趋势如何?
2026年7月,全国房地产开发投资完成额同比下降27.4%至4935亿元,降幅较6月扩大3个百分点;1-7月累计开发投资同比下降19.2%至43009亿元,降幅较1-6月扩大1.2个百分点。新开工面积延续下行,7月同比下降27.8%至3461万平,1-7月累计同比下降24.0%至26700万平,降幅较1-6月扩大0.6个百分点。竣工面积同比下滑23.2%至19195万平,但7月同比下降18.5%至1974万平,降幅较上月收窄6.5个百分点
房地产到位资金情况及各分项表现怎样?
2026年1-7月,房企到位资金同比下降20.3%至45748亿元,降幅较上月扩大0.1个百分点。其中,国内贷款、自筹资金、定金及预收款、个人按揭贷款同比分别下降32.1%、-18.5%、-14.4%、-23.5%。7月到位资金同比下降21.0%至5515亿元,降幅扩大4.1个百分点。销售回款(定金及预收款+个人按揭贷款)同比下降7.7%,降幅收窄5.6个百分点。定金及预收款同比下降4.1%,降幅收窄10.4个百分点;自筹资金同比下降32.8%,降幅扩大5.3个百分点
当前房地产市场整体呈现什么状态?
2026年7月房地产市场呈现销售降幅收窄但投资开工降幅扩大的状态。销售端,7月面积和金额同比降幅分别收窄0.9和5个百分点,1-7月累计降幅也较1-6月收窄。投资端,7月开发投资完成额同比下降27.4%,1-7月累计同比下降19.2%,降幅较1-6月扩大。新开工面积持续下行,1-7月累计同比下降24.0%,竣工面积同比下滑23.2%但7月降幅收窄。到位资金整体下降,7月降幅扩大,但销售回款降幅收窄
本报告提示的主要风险有哪些?
本报告提示的主要风险包括:房地产行业整体下行风险,可能影响销售和投资恢复;个别房企信用事件风险,可能引发市场连锁反应;房地产政策落地进程不及预期风险,当前政策虽支持稳定市场,但实际效果有待观察。此外,宏观经济波动和居民收入预期变化也可能对行业恢复带来不确定性