猜你想问
这份研报主要讲了什么内容?
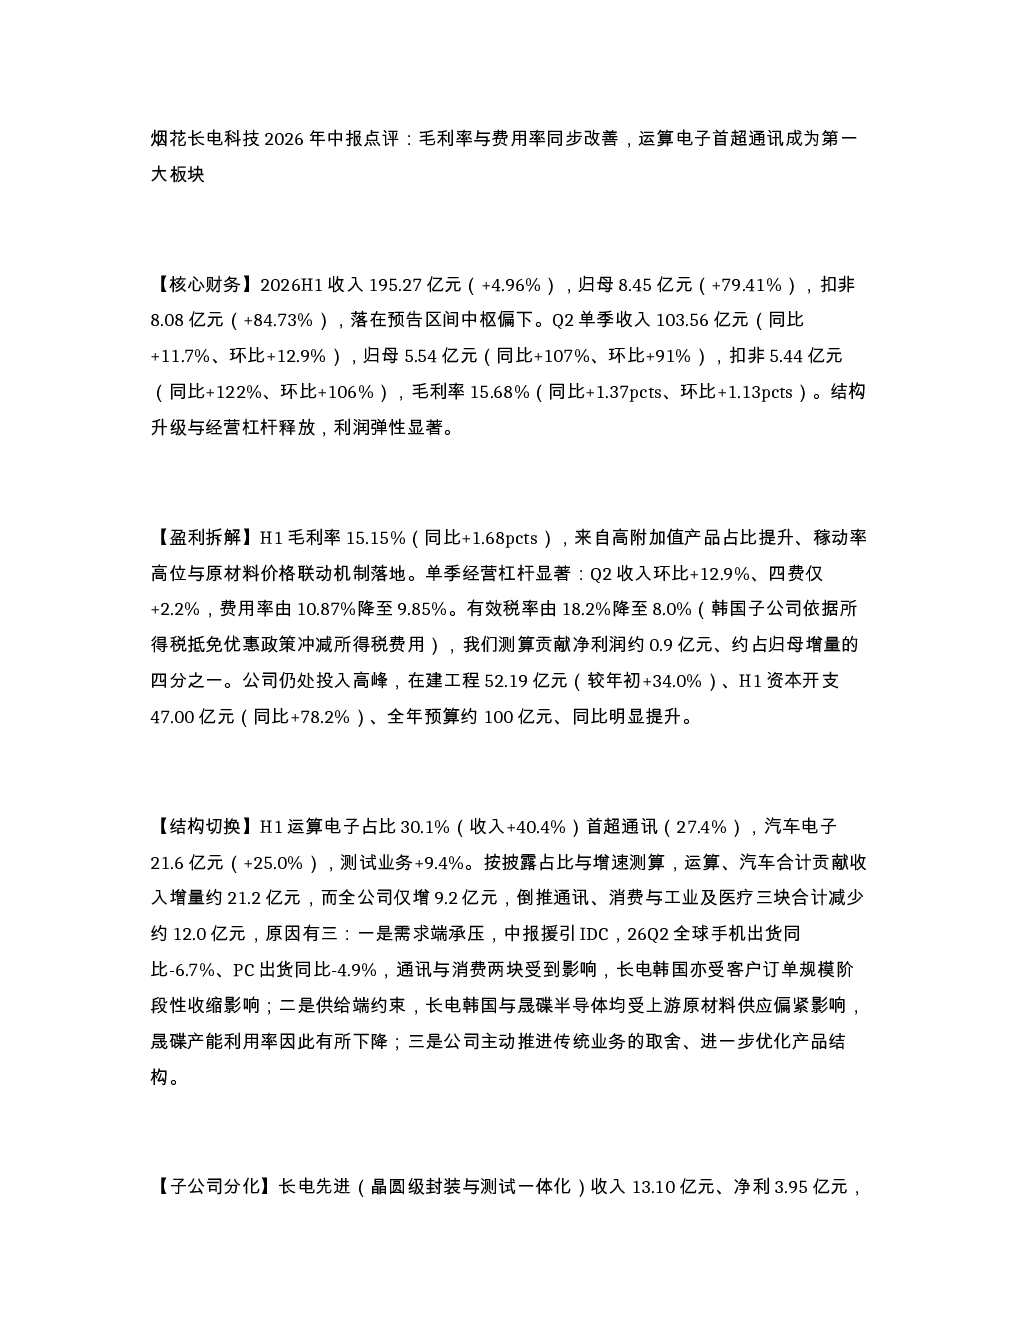
这份研报主要点评了烟花长电科技2026年上半年的财务表现,指出公司毛利率与费用率同步改善,运算电子业务占比首次超过通讯电子成为第一大板块。报告详细分析了公司H1的收入、净利润、毛利率、费用率等关键财务数据,以及各业务板块的结构变化和子公司经营情况。此外,还展望了公司下半年的发展计划,并提示了相关风险因素。
当前半导体行业的发展趋势是什么?
当前半导体行业正经历结构性调整,先进封装技术成为重要发展方向。随着AI、算力、汽车电子等领域的需求增长,对高附加值封装技术的需求日益增加。全球头部封测企业如长电科技正积极布局2.5D/3D、面板级与CPO等先进封装技术,以抢占市场先机。同时,行业仍面临资本开支高企、原材料价格波动等挑战。
报告中重点分析了哪些方面?
报告重点分析了烟花长电科技的结构切换、盈利能力改善以及各子公司的经营情况。其中,运算电子占比提升、汽车电子增长、长电先进盈利能力突出是报告的核心关注点。此外,报告还分析了公司资本开支、费用率控制、价格联动机制等对盈利能力的影响,并对比了各子公司的发展阶段和潜力。
从市场现状来看,长电科技处于什么位置?
从市场现状来看,长电科技是全球第三、中国大陆第一的封测龙头企业,客户覆盖头部算力、存储与汽车厂商。公司凭借先进封装技术优势,在AI驱动的扩张周期中具备较强的竞争力。然而,行业仍面临需求端压力、供给端约束以及资本开支持续攀升的挑战。公司通过结构优化和经营杠杆释放,正逐步提升盈利能力。
研报提示了哪些风险因素?
研报提示了多个风险因素,包括AI资本开支不及预期、国内前道晶圆释放慢于预期、存储客户扩产延后、折旧压力超预期、韩国税收优惠政策变化以及汇率波动等。这些因素可能对公司未来的经营业绩和财务状况产生影响,需要密切关注。
你可能感兴趣
烟花 长电科技2026年中报点评毛利率与费用
未知机构2026-08-22
长电科技(A)2026年第二季度毛利率超预期;2.5D与3D封装进展良好,重申买入,目标价90元
美银证券2026-08-21
公司动态点评:22Q3毛利率、费用率同比明显改善,“AM+OEM”双轮驱动业绩增长
长城证券2022-11-04
中报点评:业绩略超预期,现金流与毛利率均显著改善
电子设备安信证券2019-07-19
FY2024中报点评:归母净利同比+36.4%,毛利率改善,费用管控效果显著
东吴证券2023-11-24
天风电子 拓荆科技2026年中报点评 收入持续高速增长 毛利率保持健康 继续看好存储扩产大周期
未知机构2026-08-21
电子板块2023年中报基金持仓分析:再论成长与复苏,优选稼动率弹性+全球竞争力
电子设备民生证券2023-07-23
2024年三季报点评:业绩超预期,费用率同比改善明显
交运设备东吴证券2024-10-23
富特科技2026年中报点评:26Q2毛利率环比改善,筹划港股上市打造国际品牌形象
西部证券2026-09-15
家家悦2026年中报点评 Q2走弱主系财务科目 主业毛利率加速改善
未知机构2026-08-21