猜你想问
罗莱生活2026半年报主要有哪些业绩亮点?
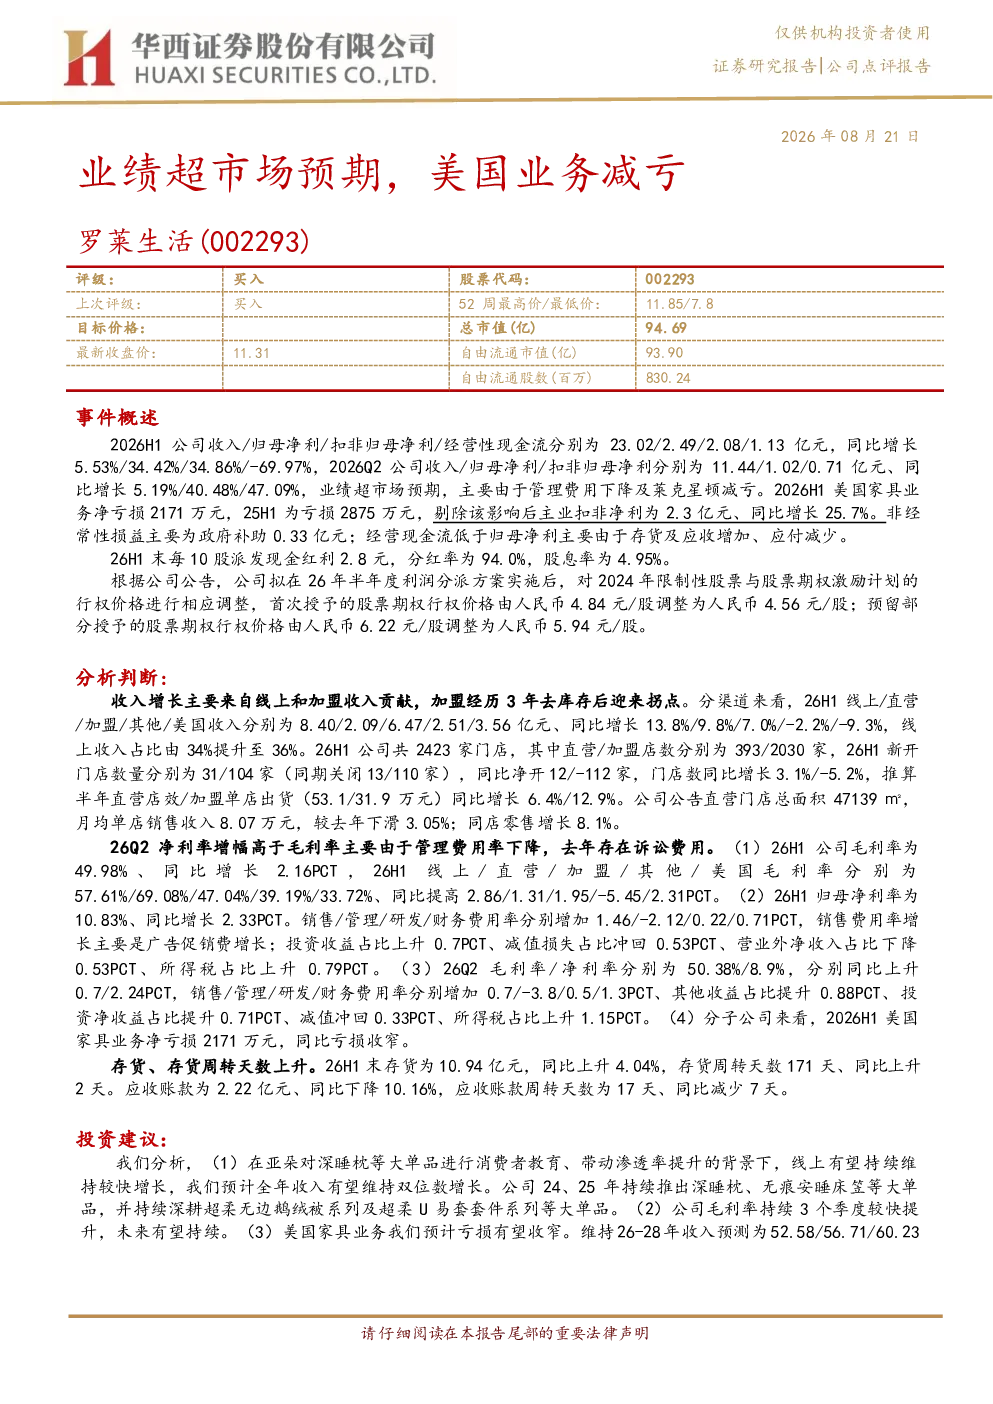
罗莱生活2026半年报显示,公司收入同比增长5.53%,达到23.02亿元;归母净利大幅增长34.42%,达到2.49亿元;扣非归母净利增长34.86%,达到2.08亿元。Q2单季度表现更佳,归母净利同比增长40.48%。业绩超预期主要得益于管理费用下降及莱克星顿业务减亏。美国家具业务净亏损同比收窄至2171万元。线上收入占比提升至36%,加盟业务在经历3年去库存后迎来增长拐点。
罗莱生活线上业务和加盟业务的具体表现如何?
罗莱生活线上业务表现强劲,2026H1线上收入达8.40亿元,同比增长13.8%,线上收入占比提升至36%。加盟业务在去库存后实现增长,H1加盟收入6.47亿元,同比增长7.0%。公司共运营2423家门店,其中加盟店占绝大多数(2030家)。新开门店中加盟店占比更高(104家),但直营店效和加盟单店出货量均实现同比增长,分别达6.4%和12.9%。
罗莱生活2026半年报的财务指标有何特点?
罗莱生活2026H1毛利率为49.98%,同比增长2.16个百分点,线上、直营、加盟等分部毛利率均有所提升。归母净利率达10.83%,同比增长2.33个百分点,主要得益于费用控制,尤其是管理费用率下降2.12个百分点。Q2毛利率和净利率也持续提升。美国家具业务净亏损收窄至2171万元。但经营性现金流为1.13亿元,低于归母净利,主要因存货和应收增加、应付减少。
罗莱生活2026半年报对未来的投资价值有何提示?
罗莱生活2026半年报显示,线上业务有望维持较快增长,全年收入预计维持双位数增长。毛利率持续提升已持续三个季度,未来有望保持。美国家具业务亏损有望进一步收窄。公司维持2026-2028年收入预测分别为52.58/56.71/60.23亿元,归母净利预测为6.07/6.74/7.32亿元,EPS预测为0.73/0.81/0.88元。当前PE为16/14/13倍,维持“买入”评级。
罗莱生活2026半年报存在哪些风险因素?
罗莱生活2026半年报提示的风险因素包括:销售不及预期、线上增速放缓、莱克星顿业务受美国地产市场影响、以及系统性风险。美国家具业务仍处于亏损状态,其未来表现存在不确定性。存货周转天数上升至171天,需关注库存管理压力。此外,公司经营现金流低于归母净利,应收账款和存货规模仍需持续关注。