猜你想问
这份研报主要讲了什么内容?
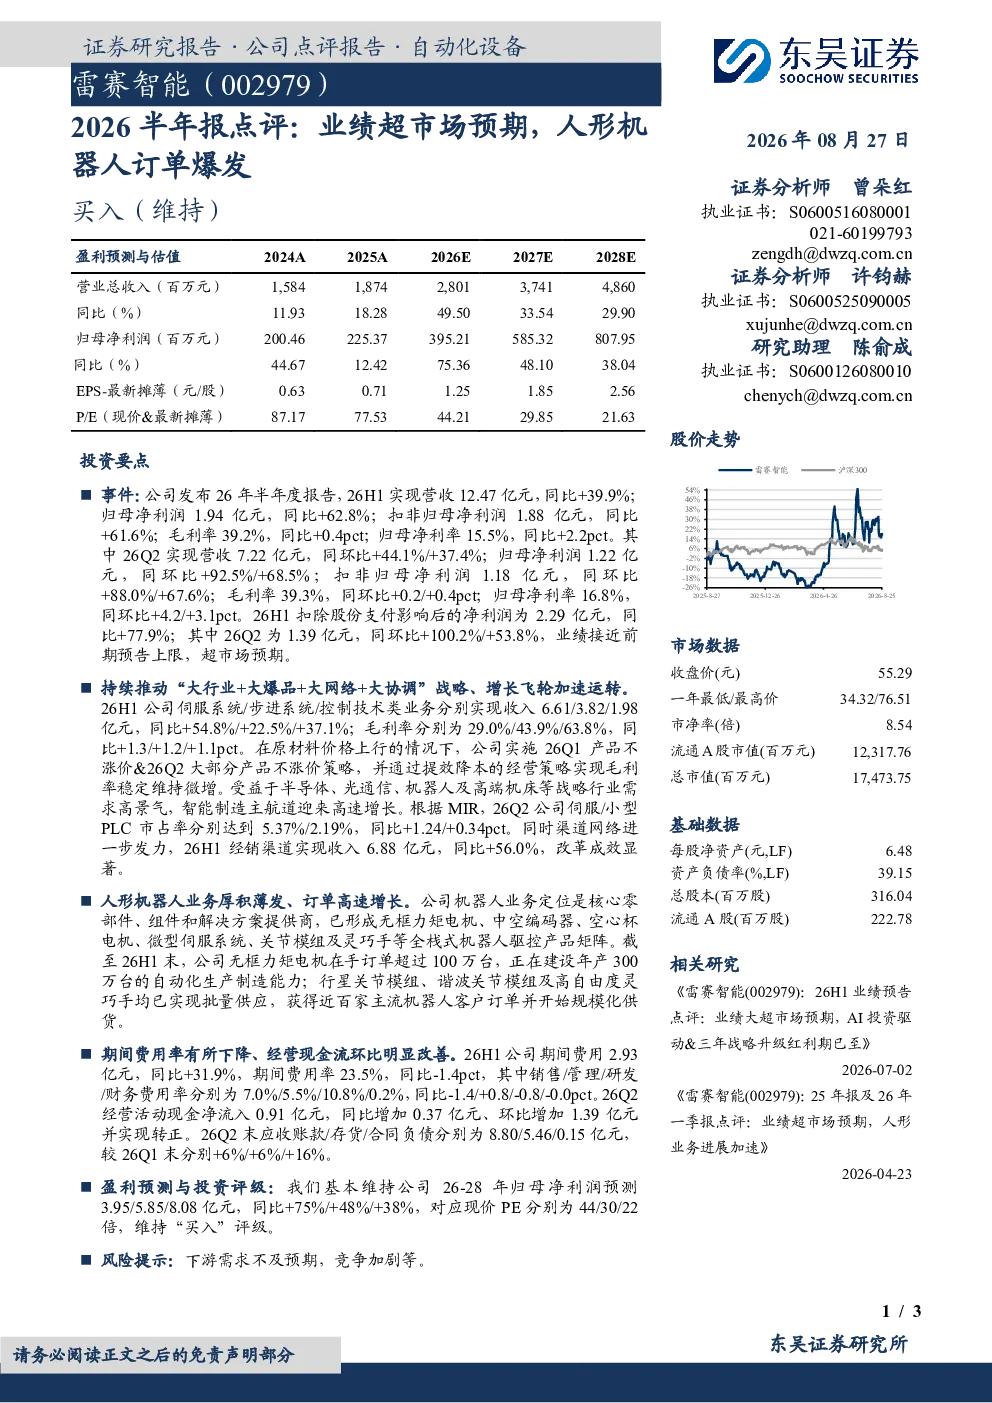
这份研报主要分析了公司2026年半年度报告,指出公司26H1实现营收12.47亿元,同比增长39.9%;归母净利润1.94亿元,同比增长62.8%。26Q2营收7.22亿元,同环比增长44.1%/37.4%;归母净利润1.22亿元,同环比增长92.5%/68.5%,业绩超市场预期。报告还介绍了公司“大行业+大爆品+大网络+大协调”战略及各业务板块增长情况。
电子设备行业目前的发展趋势如何?
电子设备行业目前呈现多元化发展趋势,伺服系统、步进系统、控制技术类业务增长显著,分别实现收入6.61/3.82/1.98亿元,同比增长54.8%/22.5%/37.1%。经销渠道收入6.88亿元,同比增长56.0%,显示渠道拓展成效。人形机器人领域订单爆发,无框力矩电机在手订单超100万台,全栈式机器人驱控产品矩阵逐步完善,行业增长潜力巨大。
研报重点关注了哪些分析方向?
研报重点关注了公司业绩增长驱动因素、战略布局及人形机器人业务进展。业绩增长主要来自“大行业+大爆品+大网络+大协调”战略的推动,各业务板块收入及毛利率表现稳定。人形机器人业务作为核心增长点,已形成全栈式产品矩阵,无框力矩电机等核心部件订单充足,获得近百家主流机器人客户认可,未来有望成为重要增长引擎。
当前市场对电子设备行业的整体判断是什么?
当前市场对电子设备行业整体判断积极,公司业绩超预期,特别是人形机器人业务的订单爆发,显示行业需求旺盛。公司通过持续战略推进,各业务板块增长稳健,期间费用率下降,经营活动现金净流入转正,财务状况持续改善。行业竞争格局稳定,头部企业优势明显,未来随着下游应用场景拓展,行业仍有较大增长空间。
研报中提到了哪些风险提示?
研报中提示的主要风险包括下游需求不及预期,可能导致公司订单增长放缓;行业竞争加剧,可能影响产品定价及市场份额;人形机器人技术迭代迅速,若公司未能及时跟进,可能影响产品竞争力。此外,期间费用率虽下降但仍在23.5%,需关注成本控制效果。应收账款、存货、合同负债的同比增长也需持续关注其对公司现金流的影响。