猜你想问
百亚股份2026年半年度业绩交流会核心要点是什么?
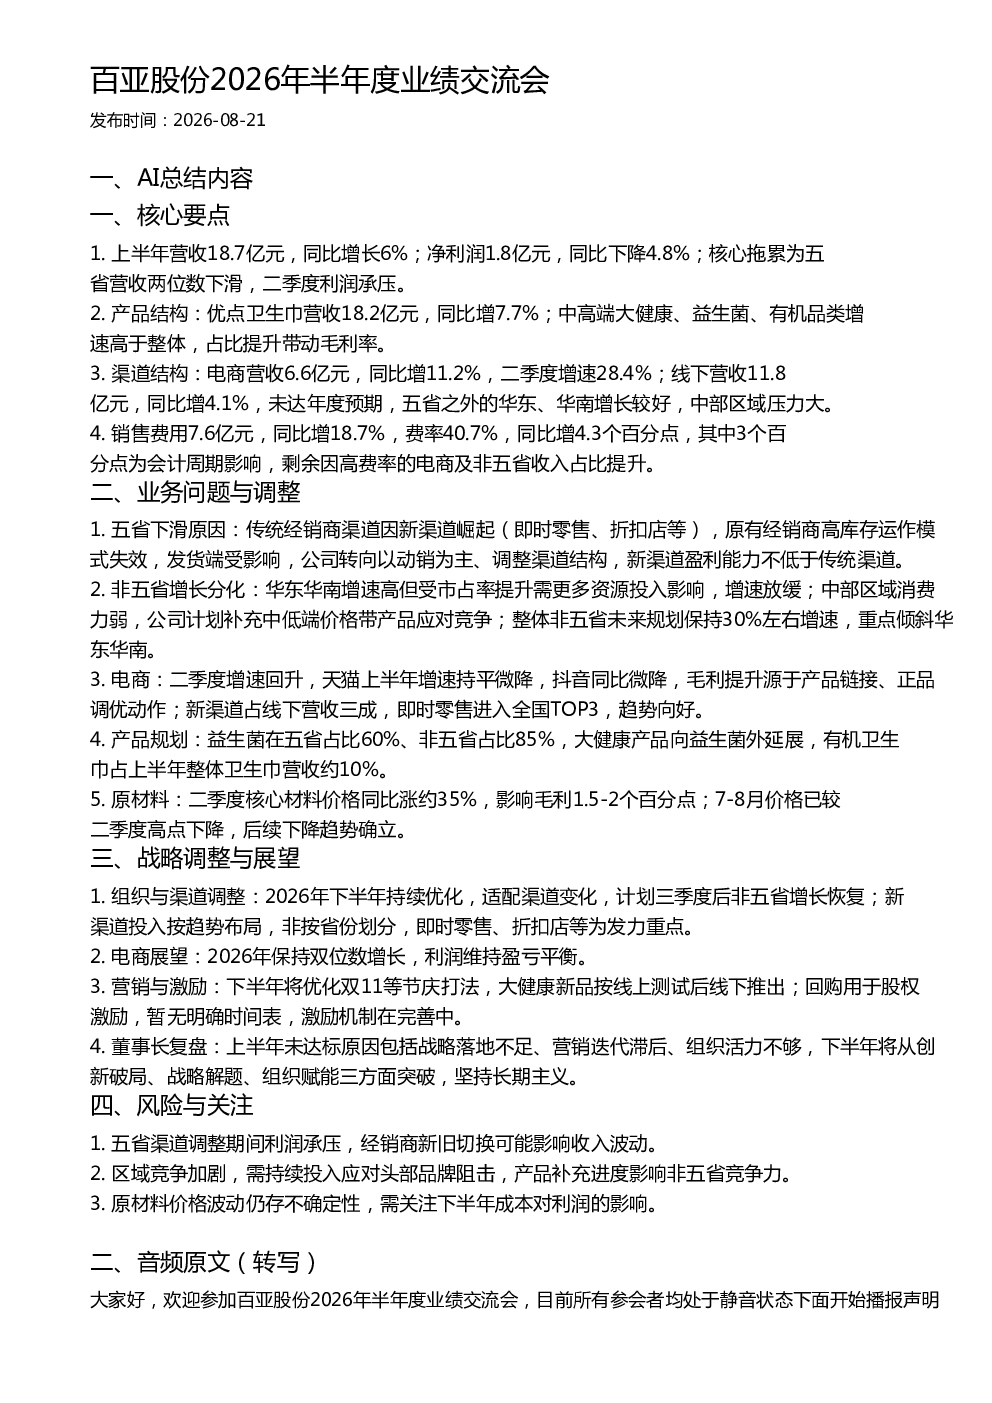
百亚股份2026年半年度业绩交流会显示,上半年营收18.7亿元同比增长6%,净利润1.8亿元同比下降4.8%。主要原因是五省营收两位数下滑拖累利润。产品结构方面,优点卫生巾营收18.2亿元同比增长7.7%,中高端大健康、益生菌、有机品类增速高于整体,占比提升带动毛利率。电商营收6.6亿元同比增长11.2%,二季度增速28.4%;线下营收11.8亿元同比增长4.1%,但未达预期。销售费用7.6亿元同比增长18.7%,费率40.7%同比增4.3个百分点,主要因电商及非五省收入占比提升。
报告分析的大健康赛道发展趋势如何?
报告指出,大健康产品如益生菌、有机卫生巾等增速高于整体,占比提升带动毛利率。益生菌在非五省占比高达85%,五省占比60%,大健康产品正向益生菌外延展。电商渠道表现向好,即时零售进入全国TOP3,毛利提升源于产品链接和正品调优。公司计划补充中低端价格带产品应对中部区域竞争,非五省未来规划保持30%左右增速,重点倾斜华东华南。这表明大健康赛道仍是公司重要增长点,但需关注区域竞争和渠道调整带来的挑战。
报告重点分析了哪些方面?
报告重点分析了业绩表现、产品结构、渠道结构、销售费用及五省下滑原因。业绩方面,营收微增但利润承压;产品结构上,优点卫生巾和新兴品类带动毛利率提升;渠道结构显示电商增速显著,线下五省下滑但非五省增长分化;销售费用因电商占比提升而增加。五省下滑核心原因为传统经销商渠道受新渠道(即时零售、折扣店等)冲击,公司正转向以动销为主调整渠道结构。
当前市场对百亚股份的判断是什么?
当前市场关注百亚股份渠道调整期间的表现。报告显示,五省渠道因新渠道崛起导致营收下滑,公司正优化调整以适应变化。电商渠道增速回升,即时零售表现突出。非五省区域增长分化,华东华南增速快但需更多资源投入,中部区域消费力弱需补充中低端产品。原材料价格波动带来成本压力,但7-8月价格已开始下降。整体看,公司正积极应对市场变化,但需关注渠道调整和区域竞争带来的短期压力。
研报提示了哪些风险?
研报提示的主要风险包括:五省渠道调整期间利润承压,经销商新旧切换可能影响收入波动;区域竞争加剧,需持续投入应对头部品牌阻击,产品补充进度影响非五省竞争力;原材料价格波动仍存不确定性,需关注下半年成本对利润的影响。此外,公司上半年未达标的原因包括战略落地不足、营销迭代滞后、组织活力不够,这些因素可能影响未来业绩表现。