猜你想问
澜起科技2026年半年度业绩交流会核心内容有哪些?
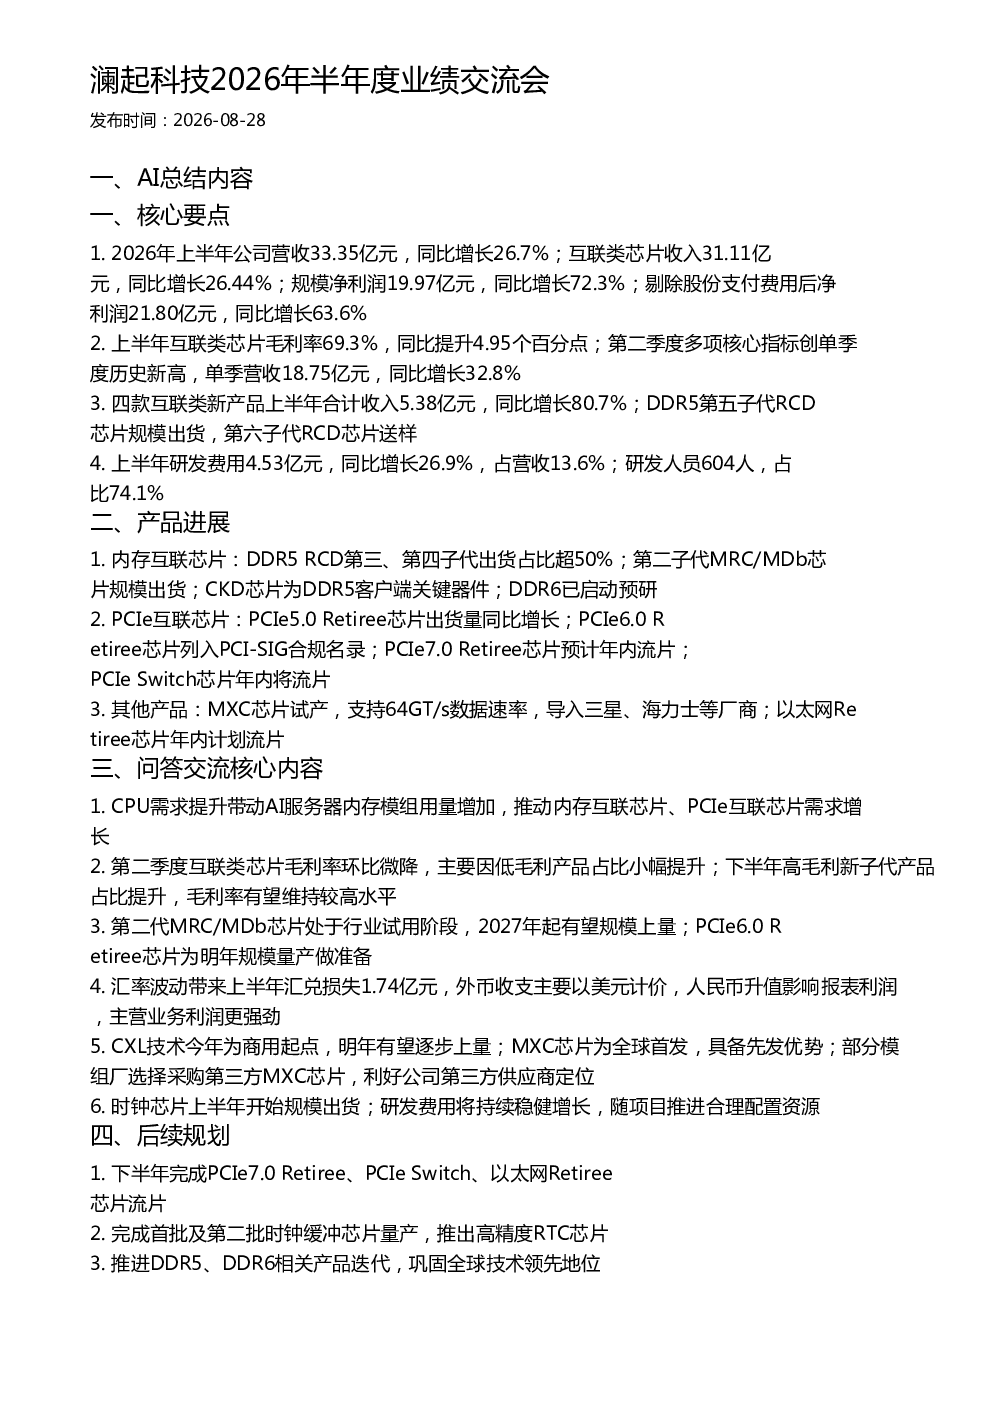
2026年上半年公司营收33.35亿元,同比增长26.7%;互联类芯片收入31.11亿元,同比增长26.44%;规模净利润19.97亿元,同比增长72.3%。互联类芯片毛利率69.3%,同比提升4.95个百分点。四款互联类新产品合计收入5.38亿元,同比增长80.7%。研发费用4.53亿元,同比增长26.9%,占营收13.6%
AI服务器需求对内存芯片行业有何影响?
CPU需求提升带动AI服务器内存模组用量增加,推动内存互联芯片、PCIe互联芯片需求增长。DDR5 RCD第三、第四子代出货占比超50%,PCIe5.0 Retiree芯片出货量同比增长。明年DDR6已启动预研,PCIe6.0 Retiree芯片列入PCI-SIG合规名录,PCIe7.0 Retiree芯片预计年内流片。
澜起科技2026年业绩报告重点分析了哪些方向?
报告重点分析了财务表现、产品进展、问答交流核心内容及后续规划。财务方面营收净利双增,毛利率提升;产品方面DDR5、PCIe新产品进展顺利,MXC、以太网芯片计划流片;问答环节涉及CPU需求、毛利率趋势、新产品上量节奏、汇率影响、CXL技术、MXC芯片、时钟芯片等。
当前内存芯片市场现状如何?
内存芯片市场呈现高增长态势,AI服务器需求旺盛带动内存模组用量增加。澜起科技互联类芯片收入占比高且持续增长,DDR5 RCD出货占比超50%,PCIe新产品逐步落地。MXC芯片试产支持64GT/s,导入三星、海力士等厂商。但需关注汇率波动影响,上半年汇兑损失1.74亿元。
澜起科技2026年业绩报告有哪些风险提示?
报告提示汇率波动影响,上半年汇兑损失1.74亿元。低毛利产品占比小幅提升导致第二季度互联类芯片毛利率环比微降。新产品上量存在不确定性,第二代MRC/MDb芯片2027年起有望规模上量,PCIe6.0 Retiree芯片为明年量产做准备。研发投入持续增长,需关注资源配置效率。
你可能感兴趣
澜起科技2026年半年度业绩交流会纪要
未知机构2026-08-31
澜起科技2024年半年度业绩预告交流会20240708
未知机构2024-07-08
澜起科技2026年半年度业绩说明会
未知机构2026-09-08
朗新科技2026年半年度业绩交流会纪要
未知机构2026-08-17
森麒麟2026年半年度业绩交流会要点
未知机构2026-08-25
石头科技2026年半年度业绩交流会核心内容
未知机构2026-08-24
上海家化2026年半年度业绩交流会
未知机构2026-08-20
华锐精密2026年半年度业绩交流会
未知机构2026-08-20
德琪医药2026年半年度业绩盈喜交流会核心内容
未知机构2026-07-29
南芯科技2026年半年度业绩交流会纪要
未知机构2026-08-18