猜你想问
沥青日报主要分析了哪些内容?
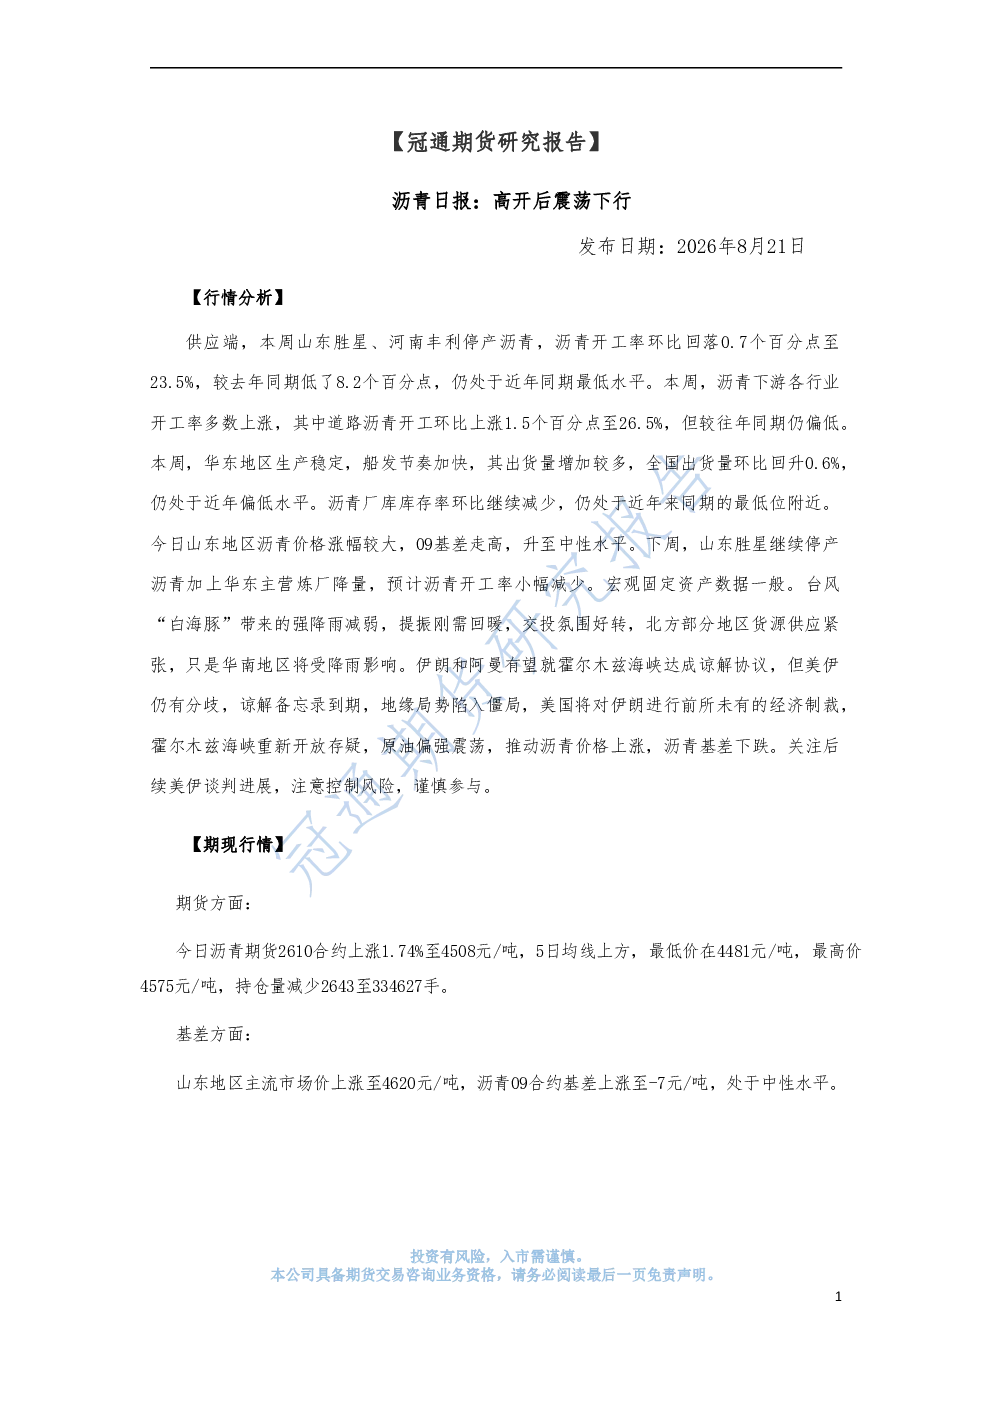
本报告分析了沥青供应端的开工率变化,山东胜星、河南丰利停产导致沥青开工率环比回落至23.5%,较去年同期低8.2个百分点。需求端方面,道路沥青开工率环比上涨1.5个百分点至26.5%,但较往年同期仍偏低。地缘政治风险推动沥青价格上涨,基差走弱。报告还跟踪了沥青炼厂库存率持续减少的情况。
沥青行业未来发展趋势如何?
沥青行业目前开工率处于近年同期最低水平,但下游开工率有所回升,库存持续减少。地缘政治风险仍是主要影响因素,伊朗和阿曼有望就霍尔木兹海峡达成谅解协议,但美伊分歧仍存。2026年1-7月全国公路建设投资同比增长-9.78%,道路运输业固定资产投资累计同比增长-7.5%,基础设施建设投资累计同比增长-4.08%,显示行业整体仍面临压力。
本报告重点分析了哪些方向?
报告重点分析了沥青供应端的开工率变化,山东胜星、河南丰利停产导致沥青开工率环比回落至23.5%,较去年同期低8.2个百分点。需求端方面,道路沥青开工率环比上涨1.5个百分点至26.5%,但较往年同期仍偏低。地缘政治风险推动沥青价格上涨,基差走弱。报告还跟踪了沥青炼厂库存率持续减少的情况。
当前沥青市场现状如何判断?
当前沥青市场供应端开工率处于近年同期最低水平,但下游开工率有所回升,库存持续减少。价格表现上,山东地区沥青价格涨幅较大,09基差走高,升至中性水平。沥青期货2610合约上涨1.74%至4508元/吨,持仓量减少2643至334627手。整体来看,市场处于供需调整阶段,价格波动受地缘政治和库存变化影响较大。
本报告有哪些风险提示?
报告提示需关注美伊谈判进展,美国可能对伊朗进行经济制裁,霍尔木兹海峡重新开放存疑,这将直接影响沥青价格走势。此外,下周山东胜星继续停产沥青,华东主营炼厂降量,预计沥青开工率小幅减少。基础设施建设投资累计同比增长-4.08%,显示行业整体仍面临压力,需注意控制风险,谨慎参与。
你可能感兴趣
沥青日报:高开后震荡下行
冠通期货2026-01-15
沥青日报:高开后震荡下行
冠通期货2026-05-14
沥青日报:高开后震荡下行
冠通期货2026-07-28
沥青日报:高开后震荡下行
冠通期货2026-07-09
沥青日报:高开后震荡下行
冠通期货2026-01-08
沥青日报:高开后震荡下行
冠通期货2026-04-03
沥青日报:高开后震荡下行
冠通期货2025-11-18
沥青日报:高开后震荡下行
冠通期货2026-07-01
沥青日报:高开后震荡下行
冠通期货2026-03-27
冠通期货研究报告:沥青日报:高开后震荡下行
冠通期货2026-06-18