猜你想问
华秦科技2026年中报核心内容有哪些?
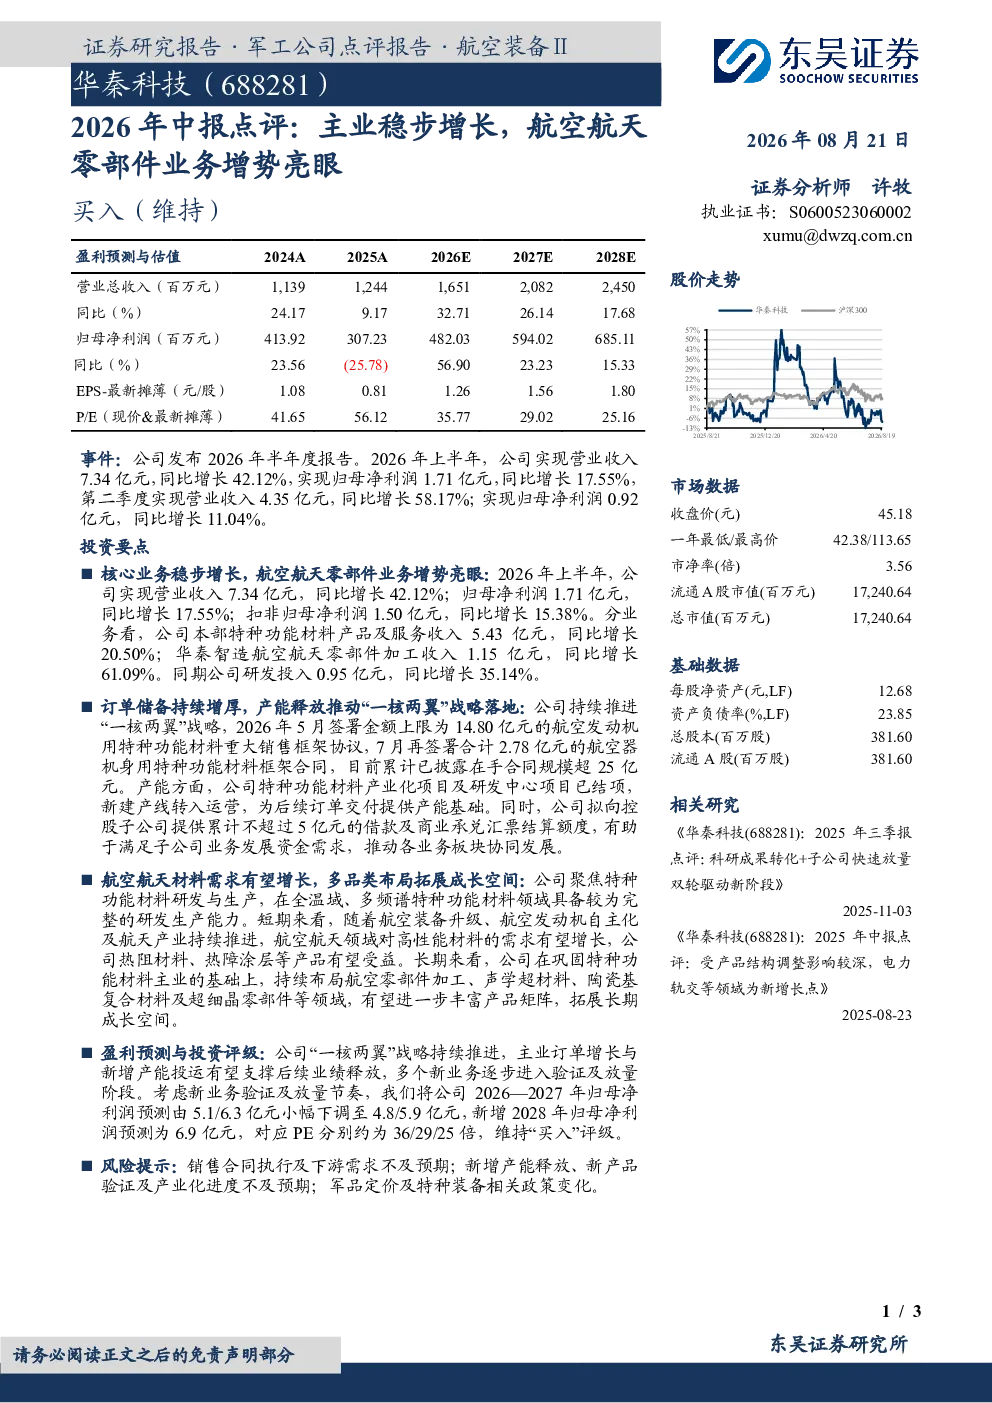
华秦科技2026年中报显示,公司主业稳步增长,航空航天零部件业务增势亮眼。2026年上半年,公司实现营业收入7.34亿元,同比增长42.12%;归母净利润1.71亿元,同比增长17.55%。特种功能材料产品及服务收入5.43亿元,同比增长20.50%;华秦智造航空航天零部件加工收入1.15亿元,同比增长61.09%。研发投入0.95亿元,同比增长35.14%。公司持续推进“一核两翼”战略,已披露在手合同规模超25亿元,产能释放推动战略落地。
航空航天材料赛道发展趋势如何?
航空航天材料需求有望增长,公司多品类布局拓展成长空间。公司持续推进“一核两翼”战略,已披露在手合同规模超25亿元,产能释放推动战略落地。特种功能材料产品及服务收入5.43亿元,同比增长20.50%;华秦智造航空航天零部件加工收入1.15亿元,同比增长61.09%。研发投入0.95亿元,同比增长35.14%。
华秦科技报告中重点分析了哪些业务方向?
华秦科技报告中重点分析了特种功能材料产品及服务与航空航天零部件加工业务。2026年上半年,特种功能材料产品及服务收入5.43亿元,同比增长20.50%;华秦智造航空航天零部件加工收入1.15亿元,同比增长61.09%。公司持续推进“一核两翼”战略,已披露在手合同规模超25亿元,产能释放推动战略落地。研发投入0.95亿元,同比增长35.14%。
当前航空航天零部件市场现状如何?
当前航空航天零部件市场需求增长,公司多品类布局拓展成长空间。2026年上半年,公司实现营业收入7.34亿元,同比增长42.12%;归母净利润1.71亿元,同比增长17.55%。特种功能材料产品及服务收入5.43亿元,同比增长20.50%;华秦智造航空航天零部件加工收入1.15亿元,同比增长61.09%。公司持续推进“一核两翼”战略,已披露在手合同规模超25亿元,产能释放推动战略落地。研发投入0.95亿元,同比增长35.14。
华秦科技研报中提示了哪些风险?
华秦科技研报提示了销售合同执行及下游需求不及预期;新增产能释放、新产品验证及产业化进度不及预期;军品定价及特种装备相关政策变化等风险。公司持续推进“一核两翼”战略,已披露在手合同规模超25亿元,产能释放推动战略落地。2026—2027年归母净利润预测为4.8/5.9亿元,对应PE分别约为36/29/25倍。研发投入0.95亿元,同比增长35.14。