猜你想问
这份研报的核心内容是什么?
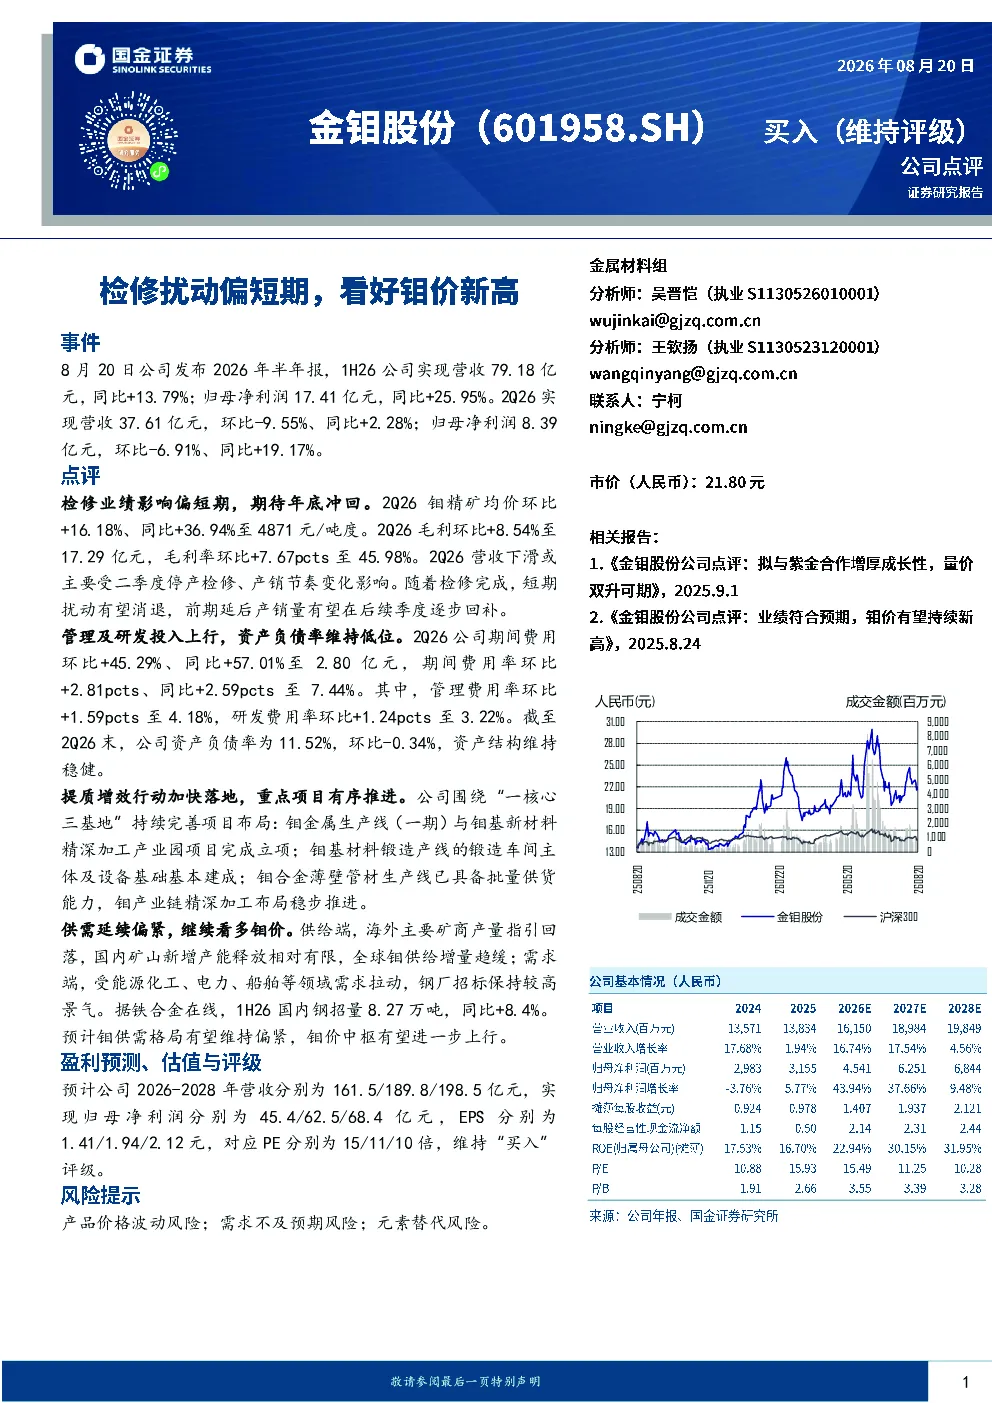
本报告分析金钼股份2026年半年业绩,二季度营收环比下滑主因是停产检修,短期扰动预计随检修结束消退。公司实现营收79.18亿元(同比+13.79%),归母净利润17.41亿元(同比+25.95%)。二季度钼精矿均价环比+16.18%、同比+36.94%至4871元/吨,毛利环比+8.54%至17.29亿元,毛利率提升7.67pct至45.98%。公司围绕“一核心三基地”推进项目,产能布局稳健。预计2026-2028年营收分别为161.5/189.8/198.5亿元,归母净利润45.4/62.5/68.4亿元,EPS分别为1.41/1.94/2.12元,对应PE为15/11/10倍,维持“买入”评级。
有色金属行业发展趋势如何?
全球钼供给增量趋缓,海外矿商产量指引回落,国内新增产能有限。需求端,能源化工、电力等领域需求拉动,钢厂招标景气度较高(1H26国内钢招量8.27万吨,同比+8.4%)。供需格局维持偏紧,钼价中枢上行。公司围绕“一核心三基地”推进项目,钼金属生产线(一期)与钼基新材料精深加工产业园完成立项,钼基材料锻造产线主体建成,钼合金薄壁管材生产线具备批量供货能力。
报告重点分析了哪些方向?
报告重点分析了金钼股份的业绩表现、成本与利润、费用与财务状况、产能与布局、供需与钼价展望、盈利预测与评级。业绩方面,公司2026年半年报显示营收79.18亿元(同比+13.79%),归母净利润17.41亿元(同比+25.95%),二季度受停产检修影响营收环比下滑,但毛利提升。成本端,钼精矿均价环比+16.18%、同比+36.94%,毛利环比+8.54%至17.29亿元,毛利率提升7.67pct至45.98%。费用端,二季度期间费用环比+45.29%至2.80亿元,期间费用率同比+2.59pct至7.44%。产能布局方面,公司推进“一核心三基地”项目,钼金属生产线(一期)与钼基新材料精深加工产业园完成立项。供需端,全球钼供给增量趋缓,需求端能源化工、电力等领域拉动,钢厂招标景气度较高。预计2026-2028年营收分别为161.5/189.8/198.5亿元,归母净利润45.4/62.5/68.4亿元,EPS分别为1.41/1.94/2.12元,对应PE为15/11/10倍。
当前市场对钼行业的现状判断是什么?
当前钼市场供需格局维持偏紧,供给端海外矿商产量指引回落,国内新增产能有限,增量趋缓。需求端,能源化工、电力等领域需求持续拉动,钢厂招标景气度较高(1H26国内钢招量8.27万吨,同比+8.4%)。钼精矿均价环比+16.18%、同比+36.94%至4871元/吨,毛利环比+8.54%至17.29亿元,毛利率提升7.67pct至45.98%。公司二季度营收环比下滑主要受停产检修影响,短期扰动预计随检修结束逐步消退。公司围绕“一核心三基地”推进项目,产能布局稳健,钼金属生产线(一期)与钼基新材料精深加工产业园完成立项。
研报提示了哪些风险?
本报告提示的主要风险包括产品价格波动风险、需求不及预期风险、元素替代风险。产品价格波动风险方面,钼精矿均价已同比+36.94%,未来价格波动可能影响公司盈利。需求不及预期风险方面,若能源化工、电力等领域需求增长放缓,可能影响钼需求。元素替代风险方面,若新型材料替代钼在部分领域应用扩大,可能影响钼需求。此外,公司二季度期间费用率同比+2.59pct至7.44%,管理费用率+1.59pct至4.18%,研发费用率+1.24pct至3.22%,需关注费用控制情况。资产负债率为11.52%,环比下降0.34%,资产结构稳健。