猜你想问
这份研报的核心内容是什么?
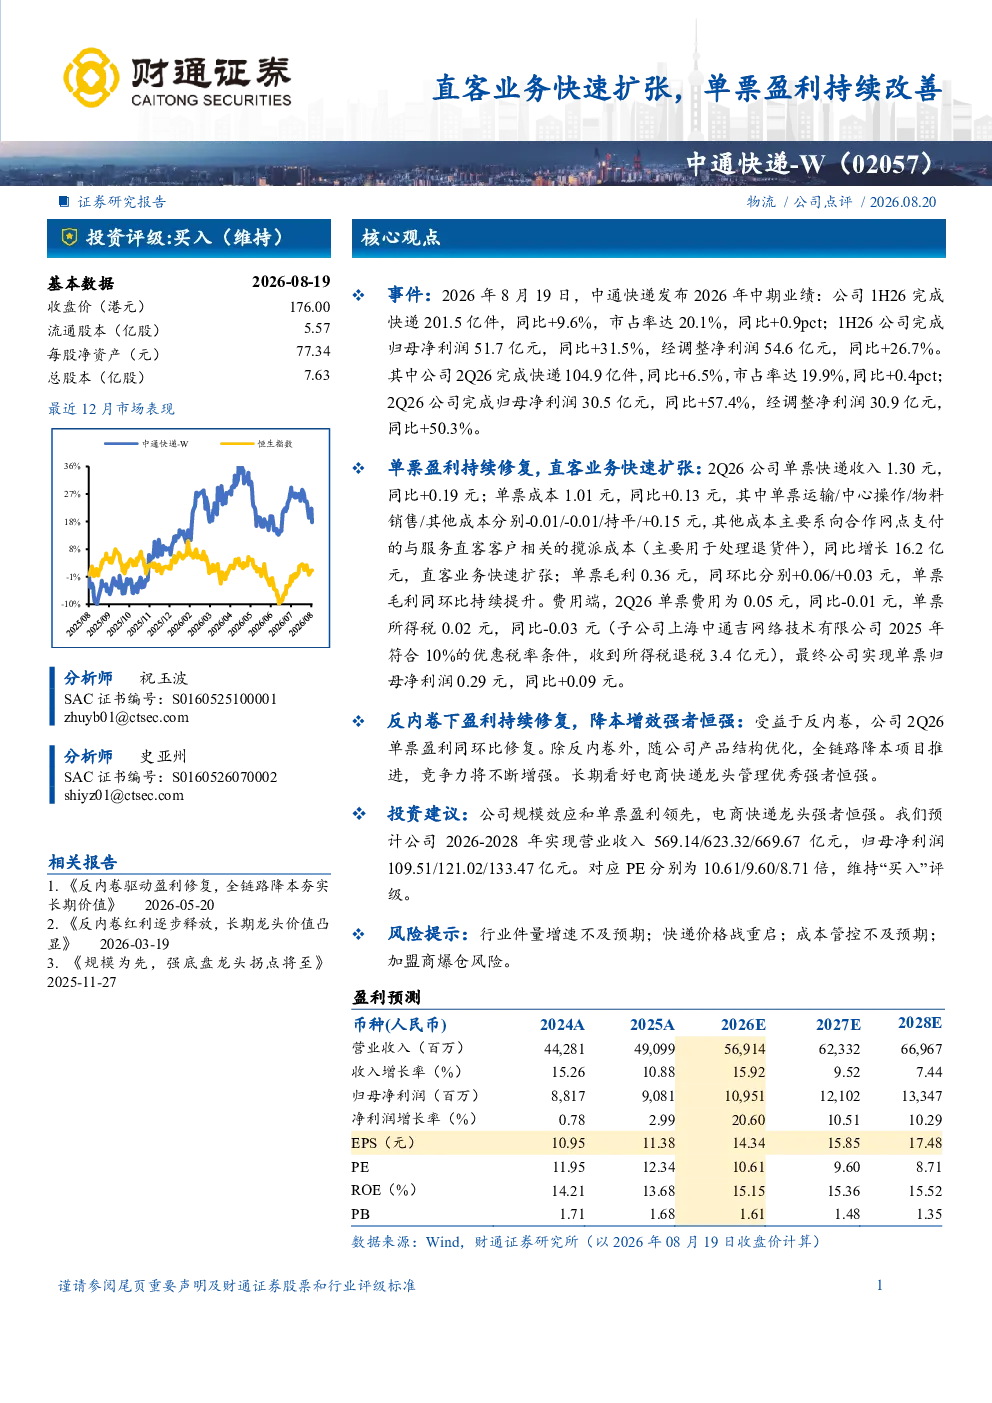
该研报分析了中通快递2026年中期业绩,显示1H26完成快递201.5亿件,同比+9.6%,市占率达20.1%,同比+0.9pct;归母净利润51.7亿元,同比+31.5%。2Q26完成快递104.9亿件,同比+6.5%,市占率达19.9%,同比+0.4pct;归母净利润30.5亿元,同比+57.4%。单票盈利持续修复,2Q26单票快递收入1.30元,同比+0.19元,单票归母净利润0.29元,同比+0.09元。
快递行业的发展趋势如何?
快递行业在反内卷背景下,头部企业通过产品结构优化和全链路降本增效项目推进,增强竞争力。中通快递受益于此,单票盈利同环比修复。行业件量增速放缓,但市场份额持续提升,头部企业盈利能力增强。
研报重点分析了哪些方向?
研报重点分析了中通快递直客业务的快速扩张和单票盈利的持续改善。报告指出,直客业务占比提升,带动整体盈利能力增强。同时,公司通过成本管控和效率提升,实现单票收入和净利润的双增长。
当前快递市场的现状是怎样的?
当前快递市场呈现头部企业优势明显,市场份额持续集中的趋势。中通快递作为行业龙头,市占率稳步提升,盈利能力持续改善。反内卷政策下,价格战有所缓和,企业更注重服务质量和技术创新,提升核心竞争力。
研报提到了哪些风险提示?
研报提示了行业件量增速不及预期、快递价格战重启、成本管控不及预期以及加盟商爆仓风险等潜在风险。这些风险可能影响快递企业的盈利能力和市场份额,需要关注行业政策变化和市场竞争态势。
你可能感兴趣
核心业务盈利较大改善,单客贡献同比提升
国信证券2024-11-21
单票收入持续改善,后续盈利修复可期
交通运输群益证券2022-02-22
市场份额快速提升,单票盈利表现稳健
金融国信证券2024-11-01
单壁管产品快速放量,盈利能力持续改善
电气设备国信证券2025-12-10
2022Q3预告点评:TOPCon渗透率快速提升,单瓦盈利持续改善
东吴证券2022-10-21
四季度盈利开始大幅改善,快速扩张持续
建筑建材中投证券2013-03-18
单店模型持续优化,盈利前景大幅改善,扩张步伐进一步加大;上调至“买入”评级
浦银国际2023-04-03
份额快速提升、单票毛利保持较高水平,看好天量时代公司精细化管理优势充分释放,持续“推荐”
交通运输华创证券2019-08-30
单票利润持续提升,市场份额稳健扩张
东兴证券2023-03-20
24Q2单票盈利维持稳定,看好经营改善下估值修复
信达证券2024-08-21