猜你想问
中炬高新2026年半年报核心内容是什么?
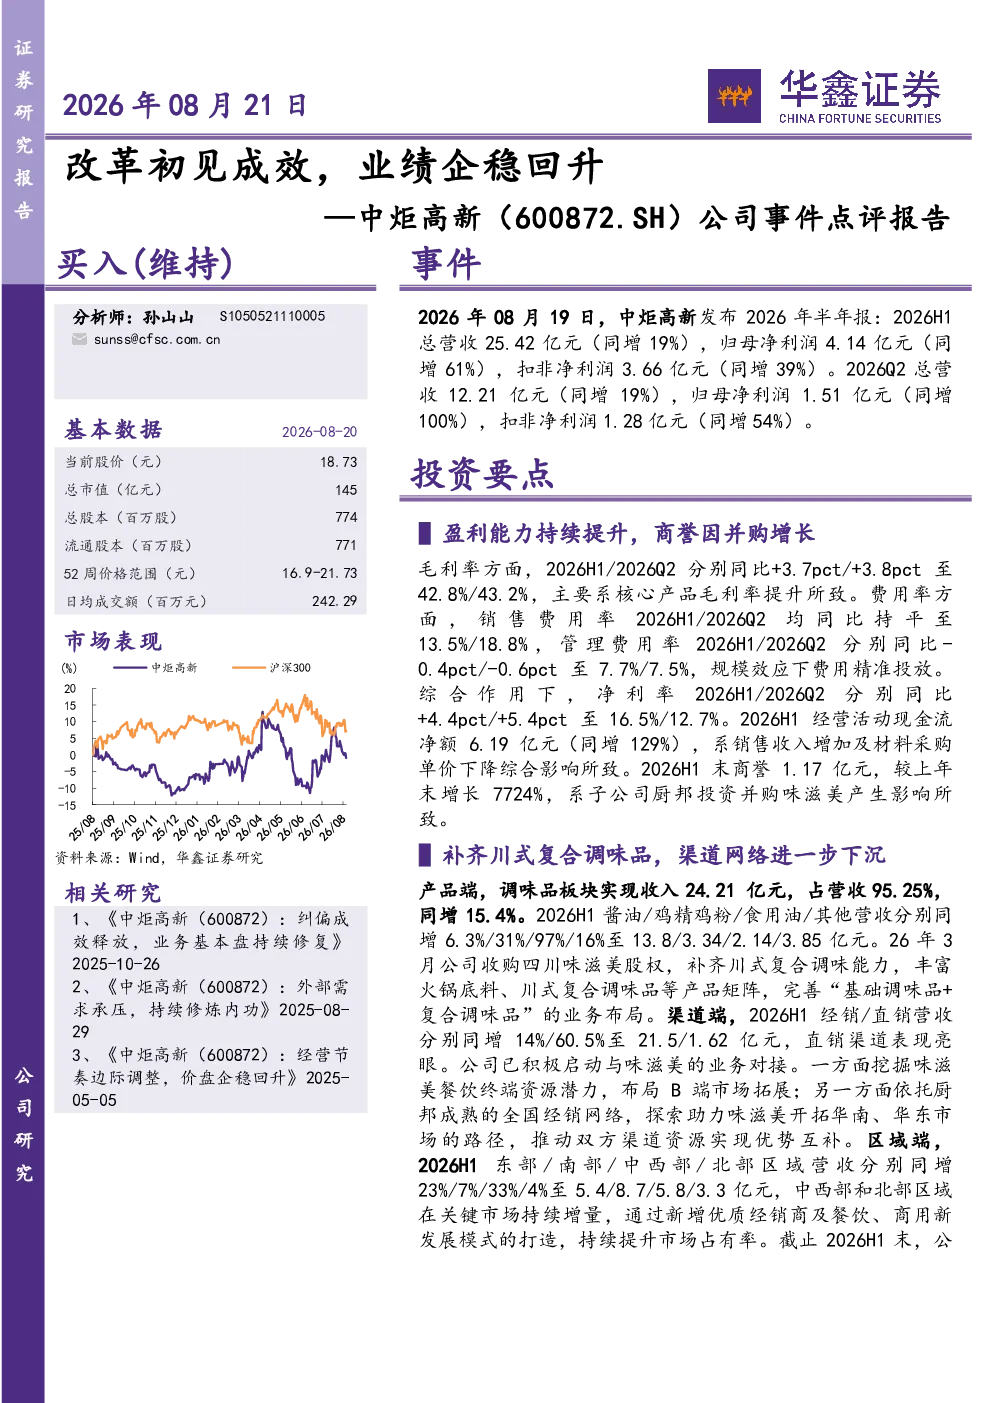
中炬高新2026年半年报显示公司业绩企稳回升,盈利能力持续提升。主要数据包括2026H1总营收25.42亿元(同增19%),归母净利润4.14亿元(同增61%),扣非净利润3.66亿元(同增39%)。毛利率同比提升,净利率分别同比+4.4pct/+5.4pct至16.5%/12.7%。经营活动现金流净额6.19亿元(同增129%)。商誉因并购增长7724%至1.17亿元。
食品饮料行业发展趋势如何?
食品饮料行业正经历消费升级和渠道变革。调味品板块持续增长,中炬高新通过收购四川味滋美补齐川式调味能力,丰富产品矩阵。渠道端直销表现亮眼,经销与直销营收分别同增14%/60.5%。区域布局优化,中西部和北部区域持续增量。行业竞争加剧,企业需通过创新和并购提升竞争力。
报告中重点分析了哪些方向?
报告重点分析中炬高新业绩企稳回升的驱动因素,包括产品端酱油、鸡精鸡粉等细分品类增长,渠道端经销与直销协同发力,区域端中西部和北部市场拓展成效显著。同时关注公司通过并购扩张(如味滋美)和“五角星”计划孵化新赛道的战略布局。
当前食品饮料市场现状如何?
当前食品饮料市场呈现结构性分化,头部企业通过产品创新和渠道优化保持增长。调味品市场竞争激烈,中炬高新凭借并购整合和渠道网络优势提升市场份额。餐饮渠道复苏带动B端市场发展,区域市场布局持续优化,但面临行业竞争和原材料成本压力。
研报提示哪些风险?
研报提示宏观经济下行可能影响消费需求,行业竞争加剧压缩利润空间,餐饮复苏不及预期影响B端业务,原材料价格上行增加成本压力,改革进展不及预期可能影响战略目标达成。需关注这些风险对公司未来发展的潜在影响。
你可能感兴趣
公司事件点评报告:业绩短期承压,期待企稳回升
食品饮料华鑫证券2025-03-24
公司事件点评报告:业绩企稳回升,加盟拓展顺利
商贸零售华鑫证券2025-09-09
公司事件点评报告:经营节奏边际调整,价盘企稳回升
食品饮料华鑫证券2025-05-05
单店企稳回升,推进大客户开发——一鸣食品(605179.SH)公司事件点评报告
华鑫证券2025-09-05
公司事件点评报告:营收企稳回升,利润改善明显
轻工制造华鑫证券2025-09-11
公司事件点评报告:库存去化影响消退,盈利端望企稳回升
医药生物华鑫证券2024-05-04
公司事件点评报告:龙头地位稳固,业绩有望触底企稳
基础化工华鑫证券2024-04-12
业绩底部企稳,渠道开拓顺利-公司事件点评报告
华鑫证券2025-11-16
公司点评报告2025Q3业绩企稳回升,看好2025Q4业绩加速
中泰证券2025-10-27
公司点评报告:煤铝价格下跌拖累盈利,业绩有望企稳回升
有色金属中原证券2024-04-17