猜你想问
这份研报的核心内容是什么?
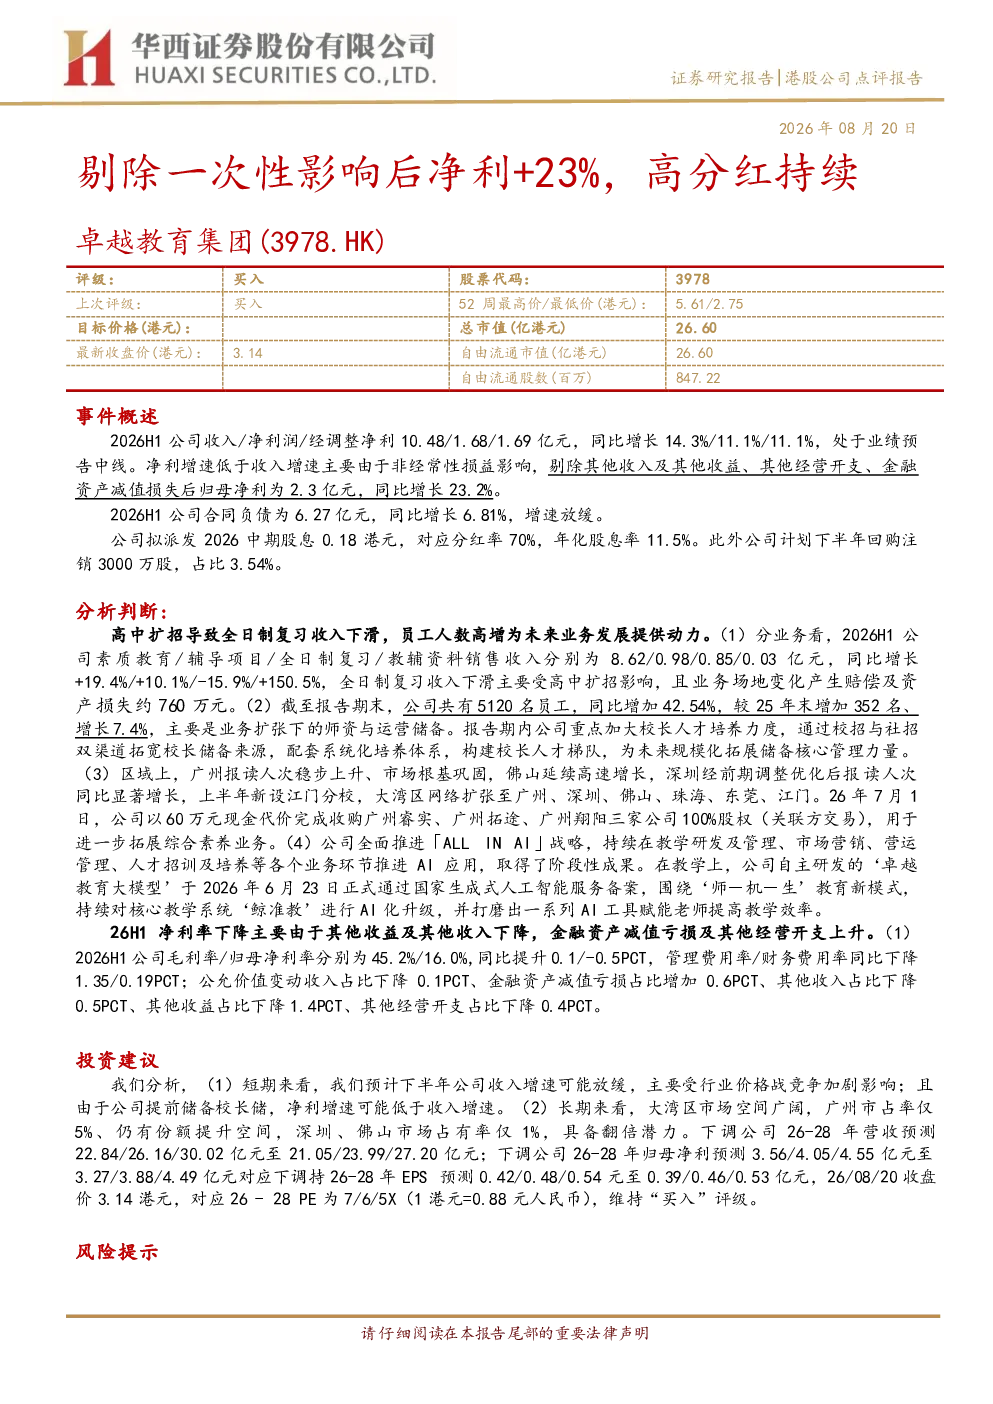
本报告显示,2026H1公司收入/净利润/经调整净利分别为10.48/1.68/1.69亿元,同比增长14.3%/11.1%/11.1%,处于业绩预告中线。剔除非经常性损益影响后,归母净利同比增长23.2%。合同负债为6.27亿元,同比增长6.81%,增速放缓。分业务看,素质教育/辅导项目/全日制复习/教辅资料销售收入分别为8.62/0.98/0.85/0.03亿元,同比增长+19.4%/+10.1%/-15.9%/+150.5%。公司共有5120名员工,同比增加42.54%,主要是业务扩张下的师资与运营储备。区域上,大湾区网络扩张至广州、深圳、佛山、珠海、东莞、江门。公司全面推进「ALL IN AI」战略,自主研发的‘卓越教育大模型’通过国家生成式人工智能服务备案。
教育行业的发展趋势如何?
报告显示,教育行业正经历数字化转型,AI技术逐步渗透教学系统。公司通过‘卓越教育大模型’和AI工具提升教学效率,反映行业智能化趋势。同时,区域扩张和业务多元化是行业竞争焦点,大湾区市场潜力巨大,但需关注价格战影响。全日制复习业务受高中扩招影响下滑,提示行业结构调整加速。
研报重点分析了哪些方向?
报告重点分析了公司业绩增长质量、业务结构变化、区域扩张策略及AI战略推进情况。剔除一次性影响后净利增长显著,显示业务核心能力提升。素质教育收入增长强劲,但全日制复习业务受外部因素影响下滑,提示业务多元化重要性。大湾区扩张和AI技术应用是未来增长关键点。
当前教育市场的现状如何?
当前教育市场呈现区域分化特征,大湾区市场潜力大但公司占有率仍低。行业竞争加剧,价格战影响部分业务收入增速。公司通过AI技术提升竞争力,但需关注技术转化效果。同时,网点扩张和师资储备需平衡,以支撑长期发展。市场整体处于结构调整期,机遇与挑战并存。
研报提示了哪些风险?
报告提示市场竞争风险,行业价格战可能影响收入增速。网点扩张不及预期风险需关注,需平衡扩张速度与运营能力。学费提价及学生招生不及预期风险,反映市场对教育价格敏感度提升。管理团队和师资队伍流失风险,影响长期服务质量。此外,系统性风险需持续关注,包括政策变化等外部因素。