猜你想问
台积电最新资本支出预算是多少?
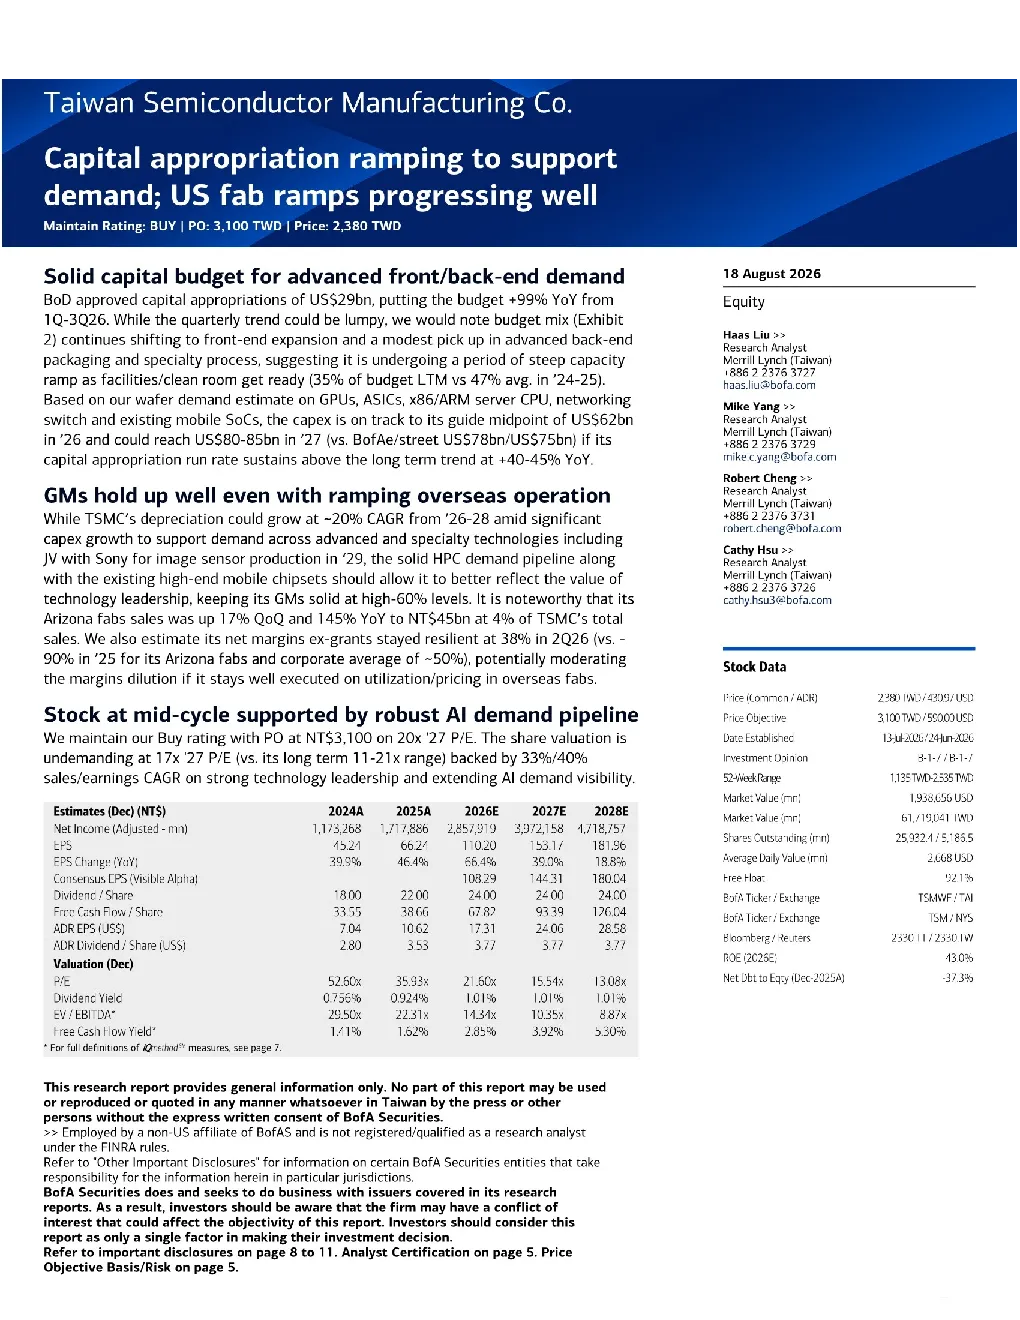
台积电获得董事会批准290亿美元资本支出预算,同比增长99%,其中前端扩张占比提升,后端封装和特色工艺占比略有上升,表明其产能扩张进入快速爬坡阶段。这表明台积电正积极扩大其晶圆产能,以满足不断增长的市场需求,特别是在GPU、ASIC、服务器CPU、网络交换机和移动SoC等领域。
台积电美国工厂的进展如何?
亚利桑那州晶圆厂的销售额环比增长17%,同比增长145%,达到440亿元人民币,占TSMC总销售额的4%。这表明美国工厂的运营状况良好,正在逐步实现其产能目标。美国工厂的成功运营有助于分散台积电的生产风险,并进一步巩固其在全球半导体市场的领导地位。
台积电未来资本支出有何规划?
台积电预计其资本支出将实现2026年620亿美元的指引中点,若资本支出增速维持在40-45%的长期趋势以上,则2027年可能达到800-850亿美元。这表明台积电将继续加大资本支出,以支持其产能扩张和技术升级,特别是在先进工艺节点和特色工艺领域的投资。
台积电的毛利率水平如何?
台积电能够保持高60%的毛利率水平,这得益于其先进的生产工艺、高效的运营管理和强大的技术领导地位。其资本支出增长将支持先进和特色技术的需求,包括与索尼合资生产图像传感器(2029年),强大的HPC需求管道以及现有高端移动芯片组,使其能够更好地体现技术领导地位。
台积电面临哪些潜在风险?
台积电面临的潜在风险包括地缘政治风险、前端扩张放缓、先进节点的执行风险以及关税高于预期。地缘政治风险可能影响其全球供应链和市场需求;前端扩张放缓可能影响其产能增长计划;先进节点的执行风险可能影响其技术领先地位;关税高于预期可能增加其运营成本。这些风险需要密切关注和管理。
你可能感兴趣
台积电资本开支提速 支撑需求;美国工厂扩建进展顺利
美银证券2026-08-18
美股科技行业周报:台积电预计26年资本支出大幅提升,美国自动驾驶车辆豁免上限或大幅提升
交运设备国联民生证券2026-01-18
中国硬件科技:台积电资本支出预算激增;未来数年将迎加速增长
电子设备招商证券(香港)2021-01-15
电子行业事项点评:台积电4Q25业绩点评:预计26年销售额增长30%,未来三年的资本支出或显著增加
电子设备信达证券2026-01-18
26Q1收入稳健增长,海外新工厂建设进展顺利
纺织服装国泰海通证券2026-04-19
中际旭创(300308 CH):人工智能需求推动季度业绩创历史新高;强劲的云资本支出支撑前景
招银国际2025-11-03
国联民生海外台积电25Q4业绩速递业绩指引全线超预期2026年资本支出
未知机构2026-01-16
台积电法说会要点12026年资本支出预计为520560亿美
未知机构2026-01-16
电子行业周报:谷歌上修26年资本支出,台积电拟涨价至多10%
电子设备国投证券2026-07-25
电子元器件行业:台积电大幅提高资本支出,看多2022年半导体景气度
电子设备长城证券2022-01-18