猜你想问
丰茂转债的基本信息有哪些?
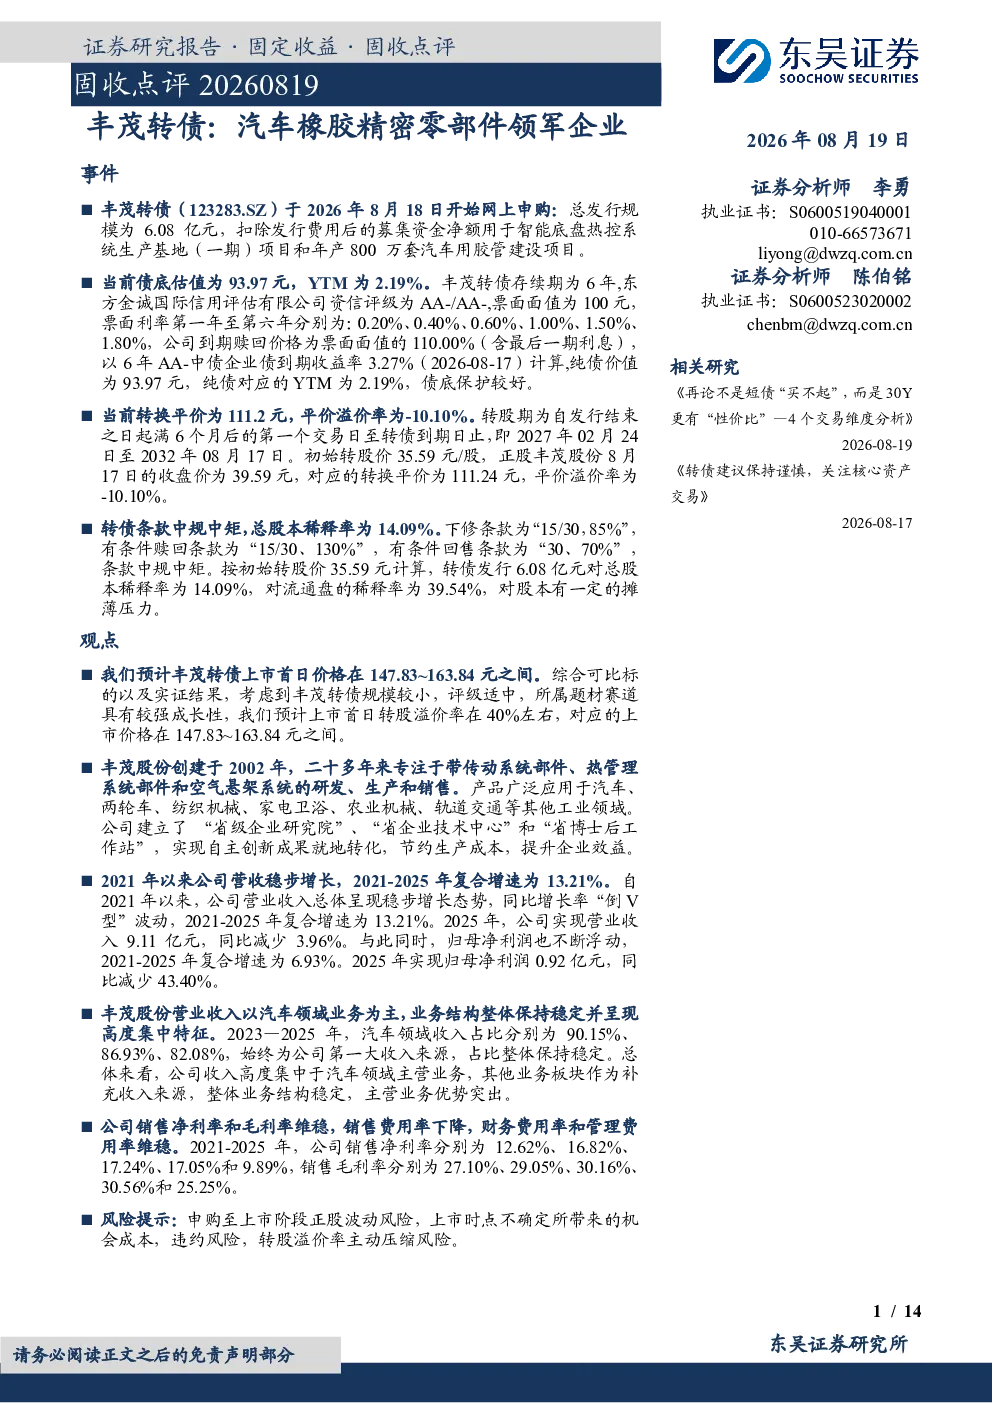
丰茂转债发行规模6.08亿元,债底估值93.97元,YTM 2.19%,评级AA-/AA-,存续期6年。票面利率第一年至第六年分别为0.20%~1.80%,到期赎回价110元。转换平价111.2元,平价溢价率-10.10%,转股期2027年02月24日至2032年08月17日。条款中规中矩,总股本稀释率14.09%
丰茂转债的投资申购建议是什么?
预计上市首日价格147.83~163.84元,转股溢价率40%左右。参考可比标的(天润转债、特纸转债、岱美转债)及实证模型,结合丰茂转债规模、评级和题材,预计上市价格区间合理。原股东优先配售比例93.03%,网上中签率0.000403%
丰茂股份的行业发展趋势如何?
丰茂股份专注带传动、热管理、空气悬架系统,是橡胶传动带领军企业,产品广泛应用于汽车等领域。获国家级“单项冠军”产品,与高校联合研发,拥有省级企业研究院等研发平台。汽车领域收入占比82.08%,高度集中。
丰茂转债报告的重点分析方向是什么?
报告重点分析了丰茂转债的基本信息、投资申购建议以及正股基本面。正股专注带传动、热管理、空气悬架系统,是橡胶传动带领军企业,产品广泛应用于汽车等领域。获国家级“单项冠军”产品,与高校联合研发,拥有省级企业研究院等研发平台。财务数据显示2021-2025年营收复合增速13.21%,但2025年受下游需求波动及竞争加剧影响下滑。
丰茂转债报告有哪些风险提示?
申购至上市阶段存在正股波动风险、机会成本、违约风险、转股溢价率主动压缩风险。正股财务数据显示2025年收入9.11亿元,同比降3.96%;归母净利润0.92亿元,同比降43.40%。汽车领域收入占比82.08%,高度集中。毛利率、净利率整体稳定,但2025年受下游需求波动及竞争加剧影响下滑。销售费用率下降,财务费用率、管理费用率维稳。
你可能感兴趣
固收点评:维科转债,精密模塑复合零部件领军企业
机械设备东吴证券2026-06-26
维科转债:精密模塑复合零部件领军企业
东吴证券2026-06-26
固收专题:升24转债投资价值分析:汽车精密铝合金零部件领先企业
开源证券2024-06-15
固收点评:镇洋转债,氯碱工业领军企业
东吴证券2023-12-29
汽车零部件行业点评报告:全球微电机领军企业,或进军人形机器人赛道
交运设备华鑫证券2025-02-26
固收点评:南芯转债:模拟与嵌入式芯片国内领军企业
东吴证券2026-06-19
固收点评:伟22转债,中国垃圾处理领军企业
东吴证券2022-07-22
固收点评:三江转债,消费级二氧化硅国内领军企业
商贸零售东吴证券2026-06-16
固收点评:豪26转债,国内汽车同步器领军企业
交运设备东吴证券2026-06-16
首次覆盖报告:精密零部件领军企业,未来发展趋势向好
机械设备西部证券2025-04-15