猜你想问
锂电池行业月报核心内容是什么?
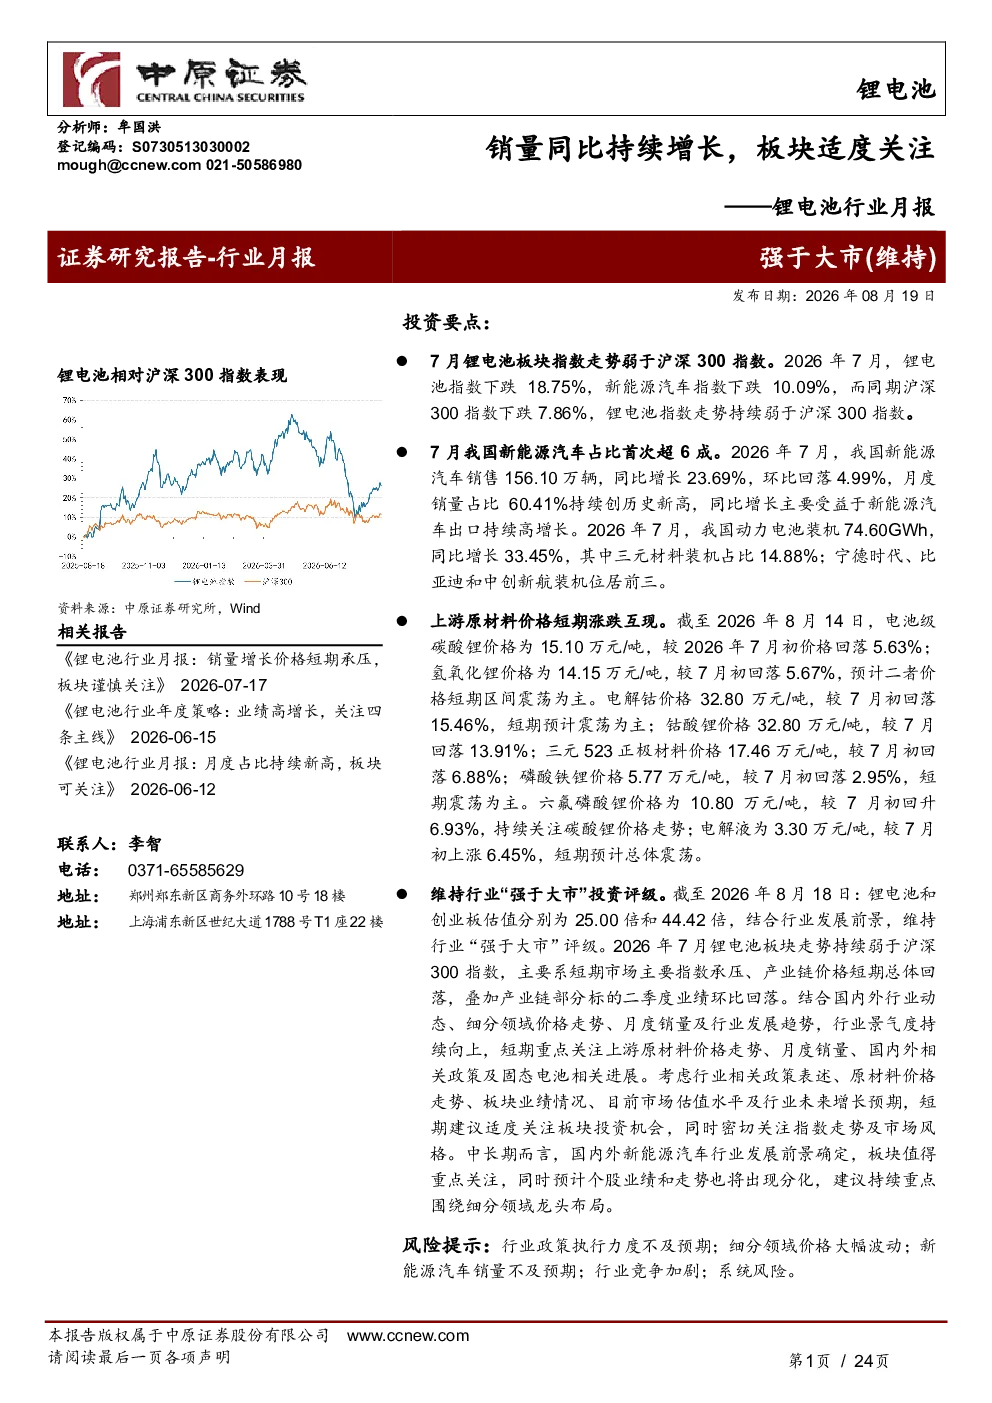
该报告指出2026年7月锂电池板块指数表现弱于沪深300指数,受短期市场承压、产业链价格回落及部分标的二季度业绩环比回落影响。同时,我国新能源汽车销量同比增长23.69%至156.10万辆,月度占比首次超过60%,主要受益于出口高增长。报告维持行业“强于大市”投资评级,短期建议适度关注板块投资机会,中长期而言板块值得重点关注。
锂电池行业未来发展趋势如何?
行业景气度持续向上,短期需关注上游原材料价格走势、月度销量、国内外相关政策及固态电池相关进展。中长期来看,国内外新能源汽车行业发展前景确定,但个股业绩和走势将出现分化,建议持续重点围绕细分领域龙头布局。目前动力电池装机同比增长33.45%,磷酸铁锂价格稳定在5.77万元/吨,六氟磷酸锂价格为10.80万元/吨,显示出行业较强的增长韧性。
报告重点分析了哪些方向?
报告重点分析了短期市场表现、新能源汽车销量及占比、上游原材料价格动态、投资评级及策略建议。具体包括锂电池板块指数表现、新能源汽车销量同比增长情况、碳酸锂及氢氧化锂价格走势、以及固态电池的技术进展。同时,报告强调短期需关注原材料价格波动、月度销量变化、政策支持力度等因素对行业的影响。
当前锂电池市场现状如何判断?
当前锂电池市场呈现景气度持续向上的态势,但短期面临市场承压和产业链价格回落的挑战。新能源汽车销量保持高速增长,月度占比首次超过60%,出口贡献显著。上游原材料价格短期区间震荡,碳酸锂价格在15.10万元/吨,电解钴价格32.80万元/吨。整体来看,行业基本面仍具支撑,但需警惕短期波动风险。
锂电池行业存在哪些风险提示?
报告提示的主要风险包括行业政策执行力度不及预期、细分领域价格大幅波动、新能源汽车销量不及预期、行业竞争加剧以及系统风险。例如,部分标的二季度业绩环比回落,可能影响市场情绪;上游原材料价格短期涨跌互现,增加了市场不确定性;此外,固态电池等新技术的发展也存在不确定性,可能影响行业格局。