猜你想问
这份研报主要分析了什么内容?
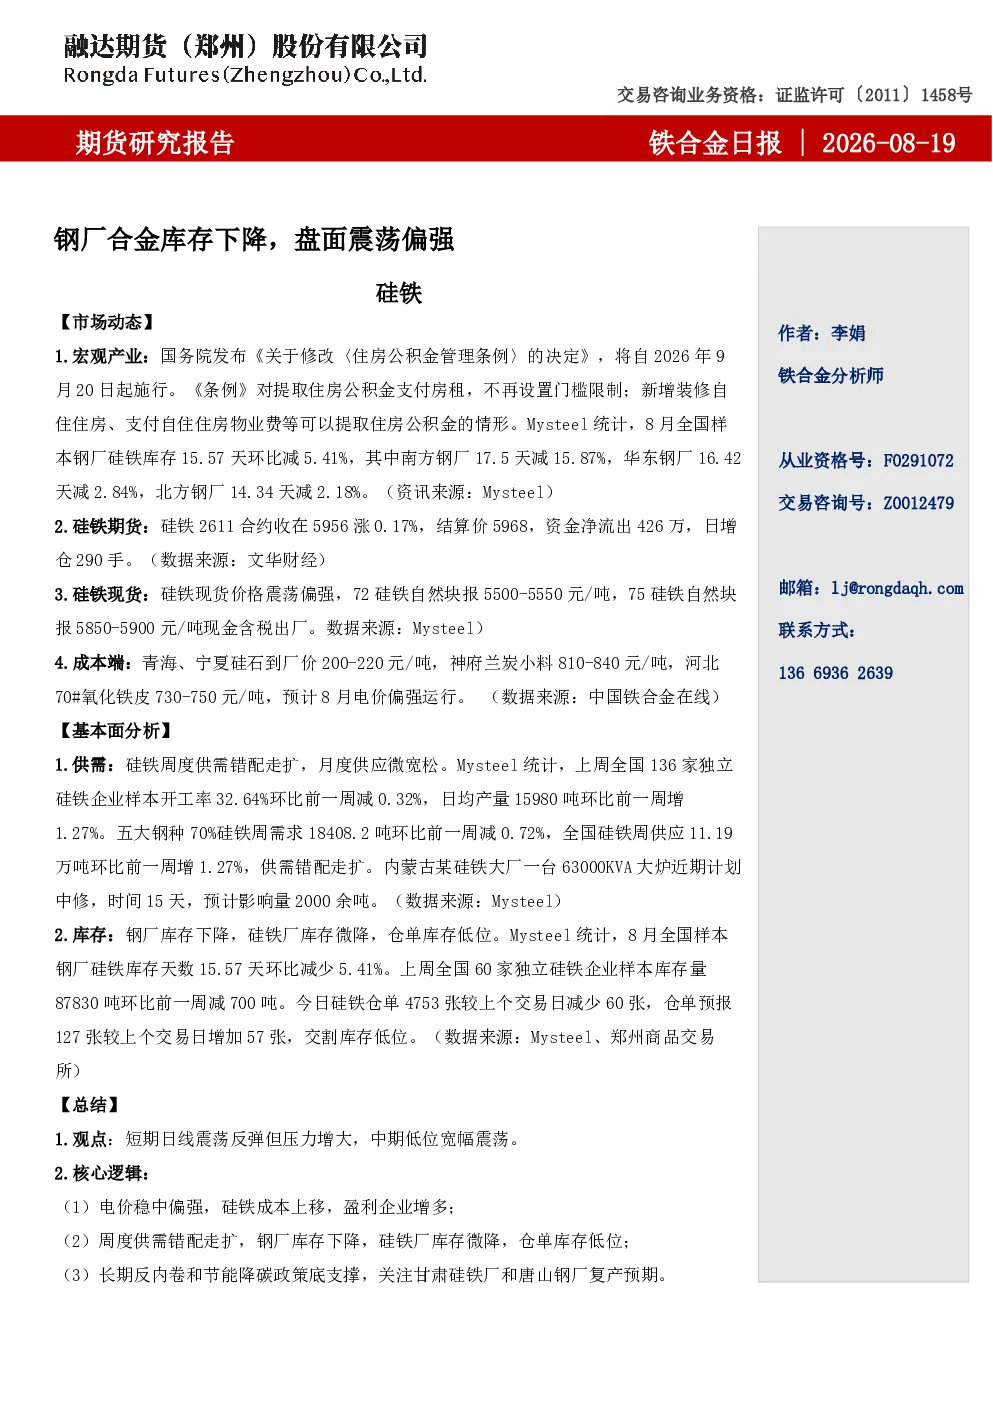
这份研报主要分析了硅铁和锰硅两个铁合金品种的市场动态。硅铁方面,报告关注了国务院修改住房公积金管理条例的宏观影响,2611合约的资金流向和价格走势,以及青海、宁夏硅石和神府兰炭等成本端原料价格变化。报告指出上周硅铁供需错配走扩,钢厂和硅铁厂库存下降,仓单库存低位,并分析了电价稳中偏强、成本上移、供需关系变化和长期政策底支撑等核心逻辑。观点上认为短期震荡反弹但压力增大,中期低位宽幅震荡。锰硅方面,报告关注了伊朗霍尔木兹海峡关闭的宏观影响,2611合约的资金流向和价格走势,以及锰矿、海运费和化工焦等成本端原料价格变化。报告指出上周锰硅供需错配走扩,钢厂和锰硅厂库存下降,仓单降库,并分析了焦炭提涨预期、锰矿反弹、电价偏强运行、成本上移、供需关系变化和长期政策底支撑等核心逻辑。观点上认为短期日线反弹,中期低位宽幅震荡。
硅铁和锰硅行业未来发展趋势如何?
硅铁和锰硅行业未来发展趋势需关注多个方面。首先,成本端支撑力度将影响行业景气度,电价、焦炭、锰矿等原料价格变化是关键因素。其次,供需关系是决定价格走势的核心,钢厂和合金厂库存变化、仓单库存水平以及月度供需平衡是重要参考指标。此外,长期政策底对行业有支撑作用,但具体影响程度需持续观察。最后,宏观经济环境和地缘政治风险也可能对行业产生扰动。综合来看,行业未来可能呈现低位宽幅震荡的格局,但具体走势仍需结合市场动态和基本面数据进行判断。
研报重点分析了硅铁和锰硅的哪些方面?
研报重点分析了硅铁和锰硅的供需关系、成本端变化和市场动态。在供需关系方面,报告关注了上周硅铁和锰硅的供需错配走扩情况,以及钢厂和合金厂库存下降、仓单库存低位等变化。在成本端方面,报告详细分析了硅铁和锰硅的主要原料价格走势,如硅石、兰炭、氧化铁皮、锰矿、海运费和化工焦等。在市场动态方面,报告跟踪了硅铁和锰硅主力期货合约的价格走势、资金流向和持仓变化,并对比了现货价格表现。通过这些分析,报告旨在揭示硅铁和锰硅市场的核心驱动因素和未来可能的发展方向。
当前硅铁和锰硅市场现状如何判断?
当前硅铁和锰硅市场现状可以从多个维度进行判断。从供需关系看,上周硅铁和锰硅供需错配走扩,但钢厂和合金厂库存均出现下降,仓单库存也处于低位,显示市场存在一定的去库存压力。从成本端看,硅铁和锰硅的主要原料价格普遍上涨,如硅石、兰炭、锰矿等成本上移,对合金价格形成支撑。从市场动态看,硅铁和锰硅主力期货合约价格震荡偏强,资金流向呈现净流出,持仓量变化也反映出市场情绪的波动。综合来看,当前硅铁和锰硅市场处于供需关系变化、成本端上涨和市场情绪波动交织的阶段,整体呈现震荡态势。
研报提示了哪些相关风险?
研报提示了硅铁和锰硅市场面临的一些相关风险。首先,成本端原料价格波动风险,如焦炭、锰矿等价格上涨可能压缩合金企业盈利空间。其次,宏观经济环境变化风险,如经济下行压力可能影响钢厂采购需求。再次,政策风险,如环保政策收紧可能限制合金产能扩张。此外,地缘政治风险,如国际航运受阻可能影响原料供应和产品出口。最后,市场情绪波动风险,如期货市场资金流向和持仓变化可能加剧价格波动。这些风险因素需要持续关注,以便及时调整市场预期和投资策略。