猜你想问
这份研报主要讲了什么内容?
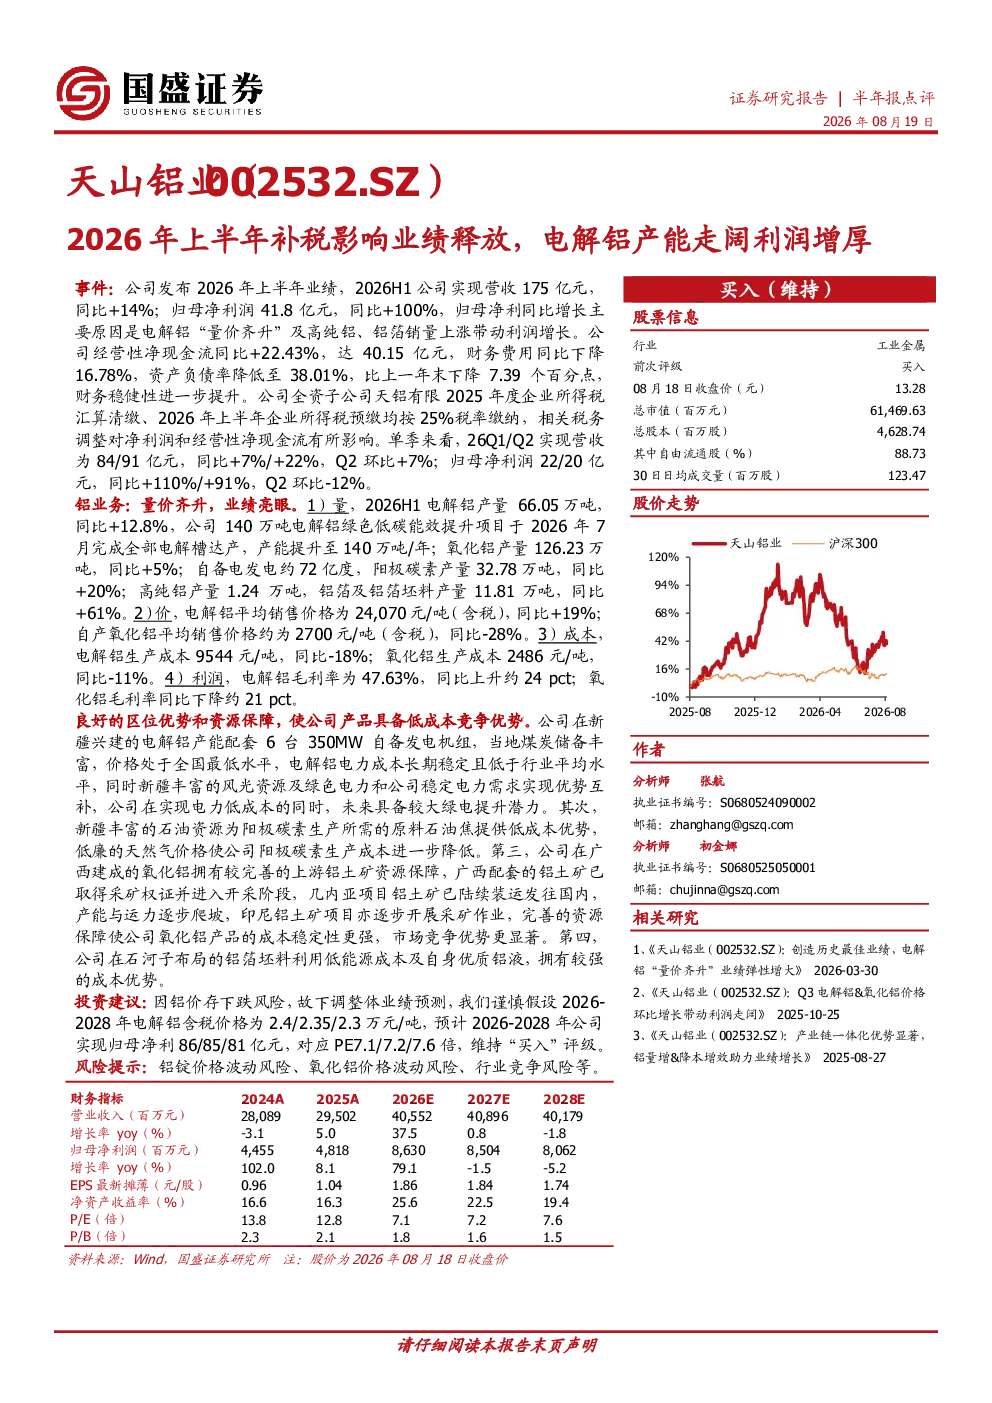
这份研报分析了2026年上半年电解铝行业的发展情况,特别是电解铝产能提升和利润增厚的原因。报告指出,电解铝产量和价格均实现增长,同时生产成本下降,毛利率提升。公司经营性净现金流增加,财务费用下降,资产负债率降低,财务稳健性增强。报告还详细分析了公司在新疆、广西等地的资源优势,以及自备电等成本控制措施。最后,报告预测了未来几年的净利润和估值水平。
电解铝行业未来发展趋势如何?
电解铝行业未来发展趋势呈现量价齐升态势。一方面,电解铝产能持续提升,2026年上半年产量同比增长12.8%,产能达到140万吨/年。另一方面,电解铝价格同比上涨19%,达到24,070元/吨。同时,生产成本下降,电解铝生产成本同比降低18%,毛利率上升24个百分点。这些因素共同推动行业利润增厚。此外,新疆等地的资源优势将进一步巩固行业领先企业的成本竞争力。
报告重点分析了哪些方面?
报告重点分析了电解铝业务的产量、价格、成本和利润情况。具体包括:产量方面,电解铝、氧化铝、阳极碳素、高纯铝和铝箔产量均实现增长;价格方面,电解铝价格上涨,氧化铝价格下降;成本方面,电解铝和氧化铝生产成本均下降;利润方面,电解铝毛利率上升,氧化铝毛利率下降。此外,报告还分析了公司在新疆、广西等地的资源优势和成本控制措施。
当前电解铝市场状况如何?
当前电解铝市场呈现供需两旺的态势。一方面,电解铝产能持续提升,2026年上半年产能达到140万吨/年,产量同比增长12.8%。另一方面,电解铝价格同比上涨19%,达到24,070元/吨。同时,生产成本下降,电解铝生产成本同比降低18%,毛利率上升24个百分点。这些因素共同推动行业利润增厚。此外,新疆等地的资源优势将进一步巩固行业领先企业的成本竞争力。
这份研报有哪些风险提示?
这份研报提示了电解铝行业的主要风险,包括铝锭价格波动风险、氧化铝价格波动风险和行业竞争风险。铝锭价格波动会影响行业盈利能力,氧化铝价格波动会影响生产成本,行业竞争加剧会压缩利润空间。此外,政策变化、环保压力等也可能对行业产生影响。投资者需密切关注这些风险因素,谨慎决策。