猜你想问
利安隆2026年中报核心业绩表现如何?
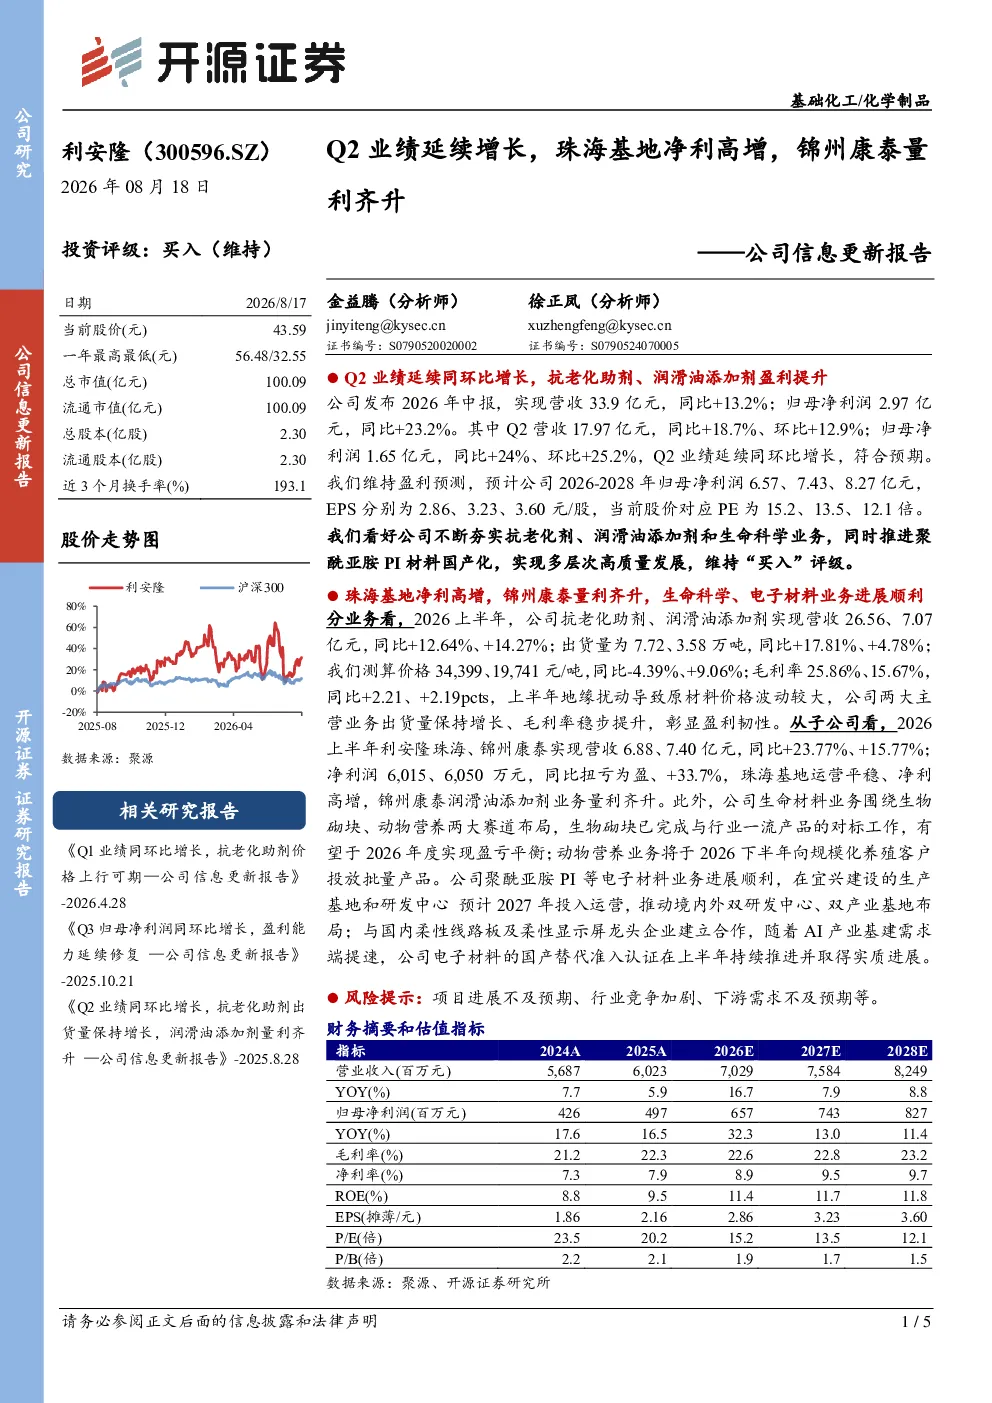
利安隆2026年中报显示,公司整体业绩延续同环比增长。2026年上半年,公司实现营收33.9亿元,同比增长13.2%;归母净利润2.97亿元,同比增长23.2%。其中,Q2营收和归母净利润分别同比增长18.7%和24%,环比增长12.9%和25.2%,符合预期。公司维持盈利预测,预计2026-2028年归母净利润分别为6.57、7.43、8.27亿元,EPS分别为2.86、3.23、3.60元/股,当前股价对应PE为15.2、13.5、12.1倍。
基础化工行业发展趋势如何?
基础化工行业正经历转型升级,传统业务向精细化、高性能化发展,同时新材料、新能源等领域需求增长强劲。利安隆作为行业龙头,在抗老化助剂和润滑油添加剂等细分领域保持领先地位,并积极拓展生命科学和电子材料业务,实现多元化布局。行业竞争加剧但头部企业凭借技术优势仍能保持盈利韧性,国产替代趋势下,具备研发和产能优势的企业将迎来发展机遇。
报告重点分析了哪些业务板块?
报告重点分析了利安隆三大业务板块:抗老化助剂与润滑油添加剂业务,上半年营收分别为26.56亿元和7.07亿元,同比增长12.64%和14.27%,毛利率稳步提升至25.86%和15.67%;子公司珠海基地和锦州康泰,上半年营收分别为6.88亿元和7.40亿元,净利润分别为6,015万元和6,050万元,同比扭亏为盈和增长33.7%,珠海基地净利高增,锦州康泰量利齐升;生命科学业务,生物砌块业务有望2026年实现盈亏平衡,动物营养业务将向规模化养殖客户投放产品。
当前市场对基础化工行业现状如何判断?
当前市场对基础化工行业呈现分化态势,传统业务面临成本压力和竞争加剧,但高端化、特种化产品需求稳定增长。利安隆凭借技术壁垒和客户资源优势,在抗老化助剂和润滑油添加剂领域保持领先,同时积极布局高增长潜力的生命科学和电子材料业务。行业整体受益于下游产业升级,国产替代加速,但需关注原材料价格波动和环保政策影响。
研报提示的主要风险有哪些?
研报提示的主要风险包括:项目进展不及预期,如新业务拓展或产能扩张可能面临技术瓶颈或市场接受度问题;行业竞争加剧,国内外企业加大投入可能导致价格战或市场份额争夺;下游需求不及预期,汽车、电子等行业波动可能影响产品需求,进而影响公司业绩表现。此外,原材料价格大幅波动和环保政策趋严也可能带来经营压力。