猜你想问
这份研报主要分析了什么内容?
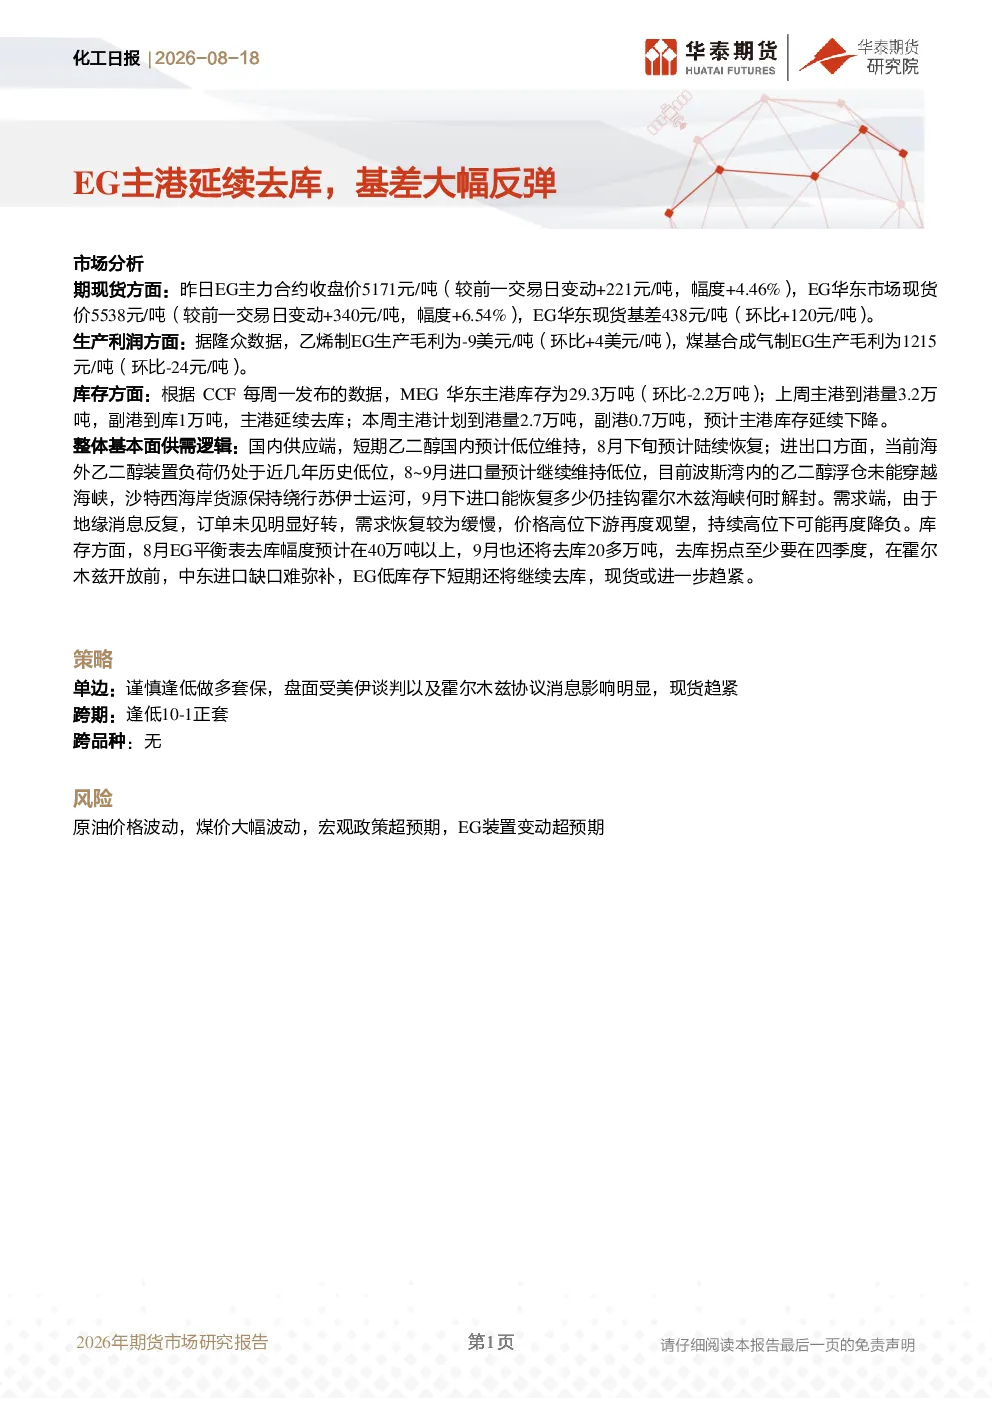
这份研报主要分析了乙二醇(EG)的市场动态,包括期现货价格走势、生产利润变化、库存情况以及供需逻辑。报告指出,EG主力合约和现货价格均上涨,现货基差大幅反弹,主港库存持续下降。供应端短期低位,需求恢复缓慢,库存预计继续去库。海外进口受霍尔木兹海峡影响,中东缺口难弥补。建议谨慎逢低做多套保,逢低进行10-1正套操作。
乙二醇赛道未来发展趋势如何?
乙二醇赛道短期供应预计低位维持,8月下旬陆续恢复;需求端受地缘消息影响恢复缓慢,价格高位下游观望可能降负。库存方面,8月预计去库40万吨以上,9月还将去库20多万吨,去库拐点至少在四季度。海外进口受霍尔木兹海峡影响,中东缺口短期内难弥补。整体看,乙二醇短期供应低位,需求恢复缓慢,库存持续下降,现货趋紧。
研报重点分析了哪些方面?
研报重点分析了乙二醇的期现货价格、生产利润、库存变化、供需逻辑以及市场风险。报告指出,EG主力合约和现货价格上涨,现货基差反弹,乙烯制EG生产毛利微幅改善,煤基EG生产毛利下降。库存方面,主港持续去库,预计库存继续下降。供需逻辑显示供应端短期低位,需求恢复缓慢,库存预计持续去库。建议谨慎逢低做多套保,逢低进行10-1正套操作。
当前乙二醇市场现状如何判断?
当前乙二醇市场现状表现为供应端短期低位,需求恢复缓慢,库存持续下降,现货趋紧。华东现货价格和基差均大幅上涨,主港库存环比下降。供应端国内装置低位运行,海外进口量预计维持低位,霍尔木兹海峡解封前中东进口缺口难弥补。需求端地缘消息反复,订单未见明显好转,价格高位下游再度观望。库存方面,8月预计去库40万吨以上,9月还将去库20多万吨,去库拐点至少在四季度。
研报提示了哪些风险因素?
研报提示了原油价格波动、煤价大幅波动、宏观政策超预期以及EG装置变动超预期等风险因素。原油价格波动可能影响乙二醇成本端,煤价大幅波动将影响煤基EG生产利润,宏观政策超预期可能改变市场预期,EG装置变动超预期可能影响供应格局。这些因素均需关注,以规避潜在风险。