猜你想问
报告主要讲了什么内容?
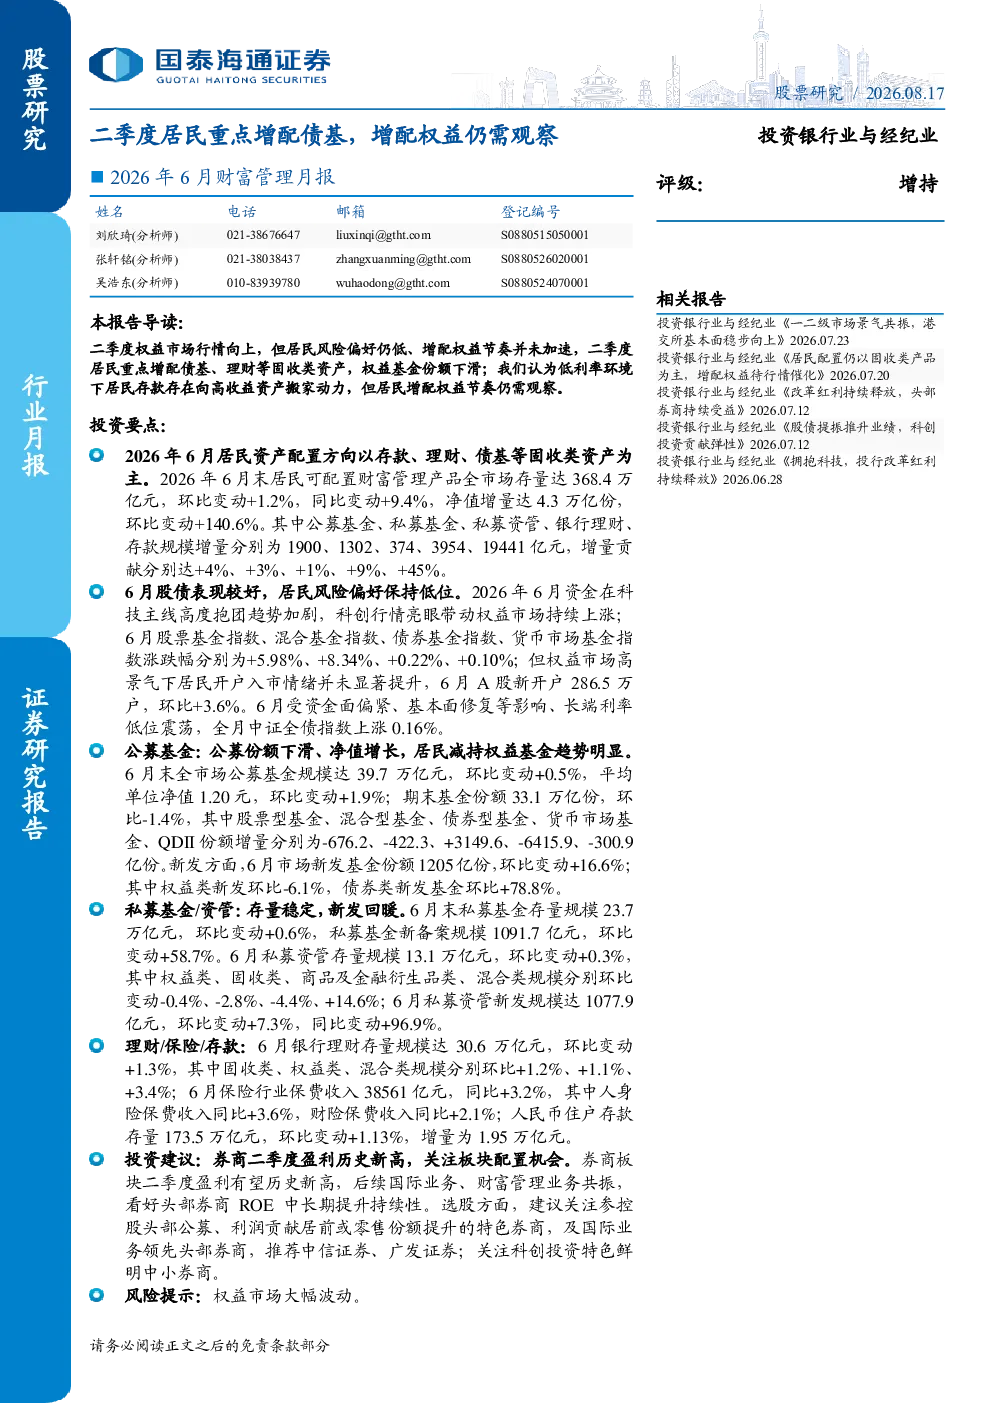
本报告分析了2026年6月财富管理市场情况,指出居民在权益和债券市场均有配置,但风险偏好仍低,增配权益节奏未显著加速。居民资产配置以固收类为主,主要增配债基和理财等固收产品,权益基金份额下滑。报告还提供了市场表现、居民参与、公募基金、私募基金、理财等关键数据,以及券商板块盈利和选股建议。
当前财富管理行业发展趋势如何?
当前财富管理行业呈现居民资产配置向高收益资产转移的趋势,但增配权益的步伐较慢。债券类产品仍是居民配置重点,尤其是债基受到青睐。券商板块盈利能力有望提升,国际业务、财富管理和科创投资成为重要驱动力。未来需关注头部券商的ROE提升持续性,以及特色券商在零售份额和科创投资方面的表现。
报告重点分析了哪些方向?
报告重点分析了居民资产配置变化、公募与私募基金表现、以及银行理财等固收产品的动态。同时,对券商板块的盈利能力和投资机会进行了探讨,建议关注参控股头部公募、利润贡献居前或零售份额提升的特色券商,以及国际业务领先的头部券商。此外,报告还梳理了市场整体表现和风险因素。
目前市场状况是怎样的?
2026年6月,权益市场和债券市场均表现较好,但居民风险偏好保持低位,增配权益的节奏未显著加速。市场整体呈现固收类资产受青睐,权益类资产配置相对保守的特点。公募基金规模微增,但权益基金份额下滑,债券基金份额增长。券商板块盈利能力有望提升,科创投资成为重要关注点。
报告提示了哪些风险?
报告提示的主要风险是权益市场大幅波动可能对投资组合造成影响。此外,居民资产配置向权益类转移的节奏仍需观察,市场结构性分化明显,长端利率低位震荡等因素也可能影响投资收益。投资者需关注市场变化,合理配置资产,防范潜在风险。
你可能感兴趣
2026年4月财富管理月报:风险偏好低位修复,居民增配债基、理财
金融国泰海通证券2026-06-12
2026年5月财富管理月报:居民配置仍以固收类产品为主,增配权益待行情催化
金融国泰海通证券2026-07-20
2026年1月财富管理月报:居民持续边际增配权益,股票ETF规模收缩
金融国泰海通证券2026-03-13
2024年9月财富管理业务月报:居民增配权益ETF,流动性持续改善
金融国泰君安证券2024-11-14
投资银行业与经纪业行业2024年10月财富管理业务月报:股债市场行情震荡,居民增配避险资产
金融国泰君安证券2024-12-30
国泰海通非银 财富管理系列汇报第2期居民配置仍以固收类产品为主增配权益待行情催化
未知机构2026-07-22
投资银行业与经纪业2024年5月财富管理业务月报:居民持续增配固收,合规展业更重要
金融国泰君安证券2024-07-09
投资银行业与经纪业行业2024年1月财富管理业务月报:居民风险偏好下行,增配固收类产品
金融国泰君安证券2024-03-13
投资银行业与经纪业2024年2月财富管理业务月报:风险偏好持续下行,固收增配多于权益
金融国泰君安证券2024-04-12
2025年12月财富管理月报:权益市场火热,居民边际配置权益资产
金融国泰海通证券2026-02-10